
事業モデル
同社は、ロサンゼルスおよびホノルルの主要な沿岸サブマーケットにおいて、高品質なオフィスおよびマルチファミリー物件を所有・運営する、完全統合型の自己管理型不動産投資信託(REIT)です。1971年に設立され、現在はカリフォルニア州サンタモニカに拠点を置いています。
同社は、供給制限があり、高級なエグゼクティブ向け住宅や主要なライフスタイル設備を備えた地域において、トップクラスの物件を重点的に取得しています。特に供給が限られたエリアでの物件保有に注力することで、強固な資産基盤を構築しています。
KPI
直近の財務データによると、FY2025の売上高は10億ドル(=10.0億ドル)を記録しており、前年比で1.8%の成長を見せています。一方で、同期間の純利益は前年比で30.8%減少しており、収益性の推移には注意が必要です。
営業利益率はFY2023の14.7%からFY2024には21.0%へ上昇し、FY2025には19.0%となっています。また、ROEはFY2023の-1.9%から、FY2024には1.1%、FY2025には0.9%へと推移しており、安定した運営体制を維持しています。
業績推移
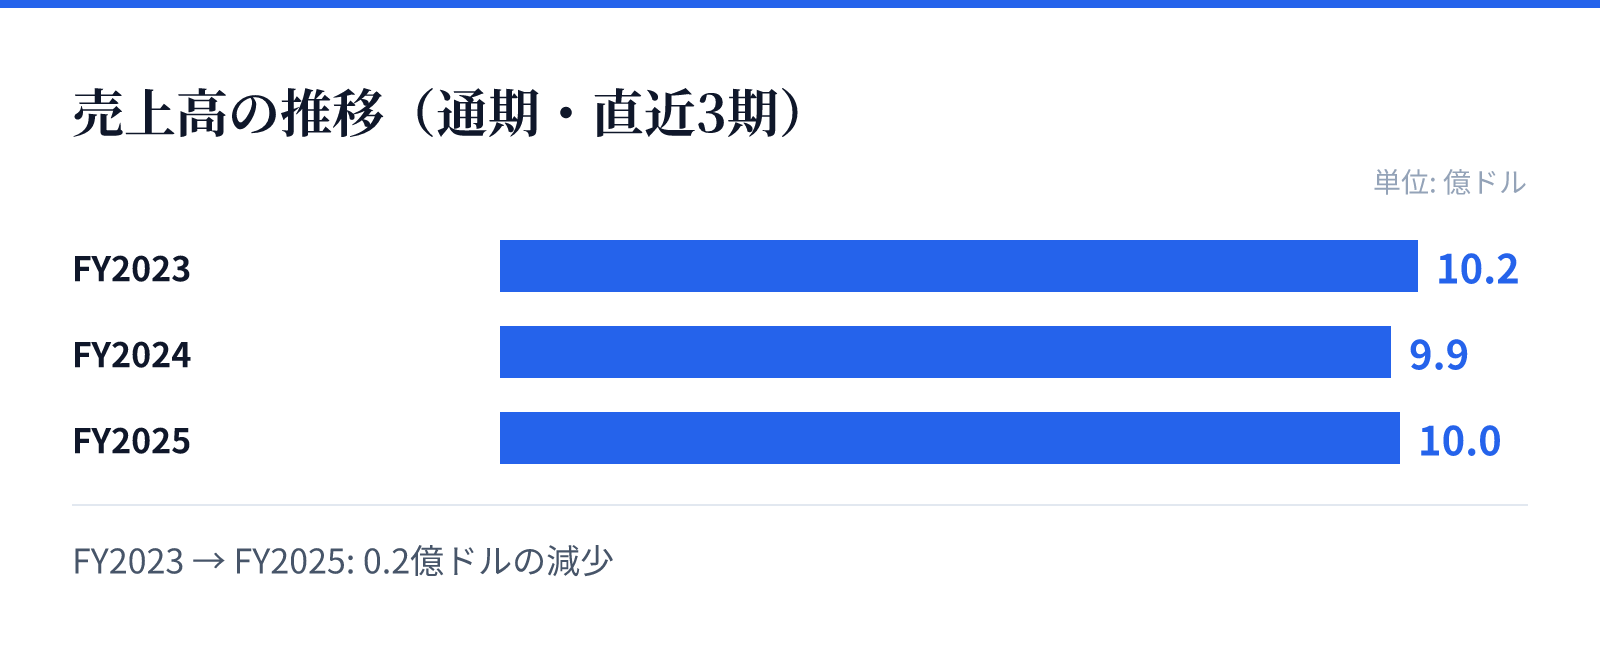
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.2億ドル。
FY2024の売上高は9.9億ドル。
FY2025の売上高は10.0億ドル。
成長ドライバー
同社の成長は、供給制限のあるプレミアムなエリアにおける物件の保有と運営に依存しています。特にロサンゼルスやホノルルといった、需要が高く供給が限られた地域での優位性が成長の源泉となります。
これらの地域では、高品質なオフィス空間や高級なマルチファミリー物件への需要が継続的に見込まれます。特定の地理的優位性を活かした資産の選別が、長期的な価値の維持に寄与するとみられます。
リスク
財務推移を見ると、FY2025の純利益が前年比で30.8%減少している点がリスク要因として挙げられます。売上高は微増しているものの、利益の伸びが伴わない要因を精査する必要があります。
また、特定の沿岸サブマーケットに集中したポートフォリオを持つため、当該地域の不動産市場動向や経済状況に業績が強く左右される特性があります。特定の地域に依存する構造は、地域特有の経済変動に対する感応度を高めることになります。
競合
同社は、ロサンゼルスやホノルルといった競争の激しい主要な沿岸サブマーケットにおいて、トップクラスの物件を確保する戦略をとっています。これらのエリアは供給が限られているため、競合他社との差別化が重要となります。
高品質な物件の選別と、それらに付随するライフスタイルや利便性の提供が、競合に対する優位性を築く鍵となります。特定のニッチな市場において、質の高い物件を確保し続ける能力が競争力の源泉となります。
バリュエーション
現在の市場データにおいて、同社の株価は11.905ドル、時価総額は約24億ドル(2,403百万USD)となっています。PBRは1.09倍と算出されており、資産価値に対して比較的安定した評価を受けています。
また、配当利回りは6.45%と高く、投資家に対して安定した分配を期待させる水準にあります。これらの指標は、同社の不動産保有資産と安定した運営体制を反映した評価といえます。