
事業モデル
同社は米国において、戸建住宅の設計、建設、販売を行う住宅建設事業を展開しています。事業は、Southeast、Mid-Atlantic、Midwestの3地域と、金融サービスの4つのセグメントで構成されています。
提供する住宅は、エントリーレベルからカスタムホームまで多岐にわたり、複数のブランドを展開しています。また、保険代理店サービスや住宅ローンなどの金融ソリューションも提供しており、独自の販売網と独立した不動産ブローカーを通じて販売を行っています。
KPI
最新の会計年度(FY2025)における売上高は4,322,848,000 USD(=43.2億ドル)を記録しています。この期間の営業利益率は6.2%となっており、前年度の9.7%から低下する推移を見せています。
同社のROEはFY2023の27.6%から、FY2024には24.1%、FY2025には13.8%へと低下しています。また、同社は203,494,000 USD(=2億ドル)の現金および現金同等物を保有しています。
業績推移
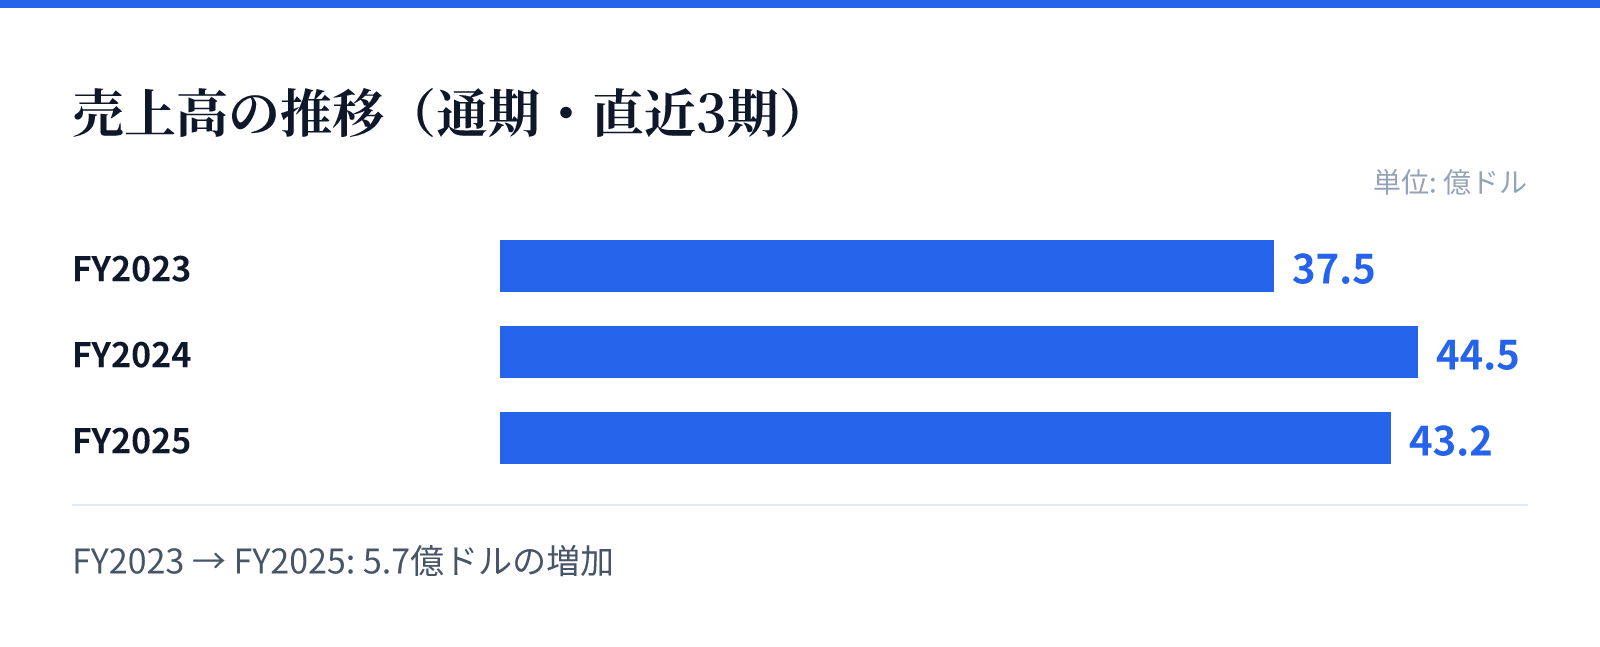
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は37.5億ドル。
FY2024の売上高は44.5億ドル。
FY2025の売上高は43.2億ドル。
成長ドライバー
同社の成長は、複数のブランド展開による多様な顧客層へのアプローチに支えられています。エントリーレベルから高級住宅まで幅広い製品ラインナップを持つことが、市場の多様な需要を取り込む要因となっています。
直近の財務推移を見ると、売上高はFY2023の3,748,586,000 USD(=37.5億ドル)からFY2024には4,449,852,000 USD(=44.5億ドル)へと増加しました。しかし、最新のFY2025では売上高が前年比で2.9%減少し、成長の鈍化が見られる状況にあります。
リスク
直近の財務データにおいて、FY2025の純利益が前年比で35.2%減少している点は、収益性の低下というリスクを示唆しています。営業利益率もFY2023の11.4%からFY2025の6.2%へと低下しており、コスト構造や市場環境の変化の影響を受けている可能性があります。
また、住宅建設事業は金利動向や住宅ローン市場の動向に強く影響を受ける特性があります。売上高の伸びが鈍化する中で、いかに効率的な運営を維持し、利益率を回復させるかが今後の課題となります。
競合
同社は、Dream Finders HomesやCoventry Homesなど複数のブランドを運営することで、競合他社との差別化を図っています。これらのブランドは、それぞれ異なるターゲット層や市場ニーズに対応する役割を担っています。
住宅建設市場は競争が激しい分野であり、独自のブランド戦略と販売ネットワークの維持が重要となります。特に、独自の金融サービスや保険代理サービスを統合的に提供できる体制は、競合に対する強みとなる可能性があります。
バリュエーション
最新の市場データに基づくと、同社の株価は14.355 USD、時価総額は約13.4億ドル(1,336百万USD)となっています。PERは10.62倍、PBRは0.94倍と算出されています。
これらの指標は、同社の現在の市場評価を反映しています。特にPBRが1倍を下回っていることは、現在の株価が資産価値に対して保守的な評価を受けている可能性を示唆しています。