
事業モデル
同社は米国、アジア、欧州、カナダを含む国際的な市場において、コンプライアンスおよび規制対応に関するソフトウェアとサービスを提供しています。事業は資本市場向けと投資会社向けの2つの主要な領域に分かれ、それぞれでソフトウェアソリューションとコンプライアンス・コミュニケーション管理の2つのセグメントを展開しています。
資本市場向けセグメントでは、公開・非公開企業向けに取引プロセスやSEC文書の管理、提出を支援するソリューションを提供しています。投資会社向けセグメントでは、クラウドベースのArc Suiteプラットフォームや、投資家向けコミュニケーション、iXBRL形式の提出支援など、包括的なサービスを提供しています。
KPI
直近の財務データにおいて、FY2023の売上高は8億ドル、営業利益率は15.0%を記録しています。FY2024には売上高が7.8億ドルとなり、営業利益率は18.3%へ上昇、ROEも21.2%と高い水準を維持しています。
最新のFY2025では、売上高は7.7億ドルとなり、前年比で1.9%の減少となりました。一方で、営業利益率は19.8%に向上しており、効率的な運営体制が示唆されています。また、手元には2,530万ドルの現金および現金同等物が保有されています。
業績推移
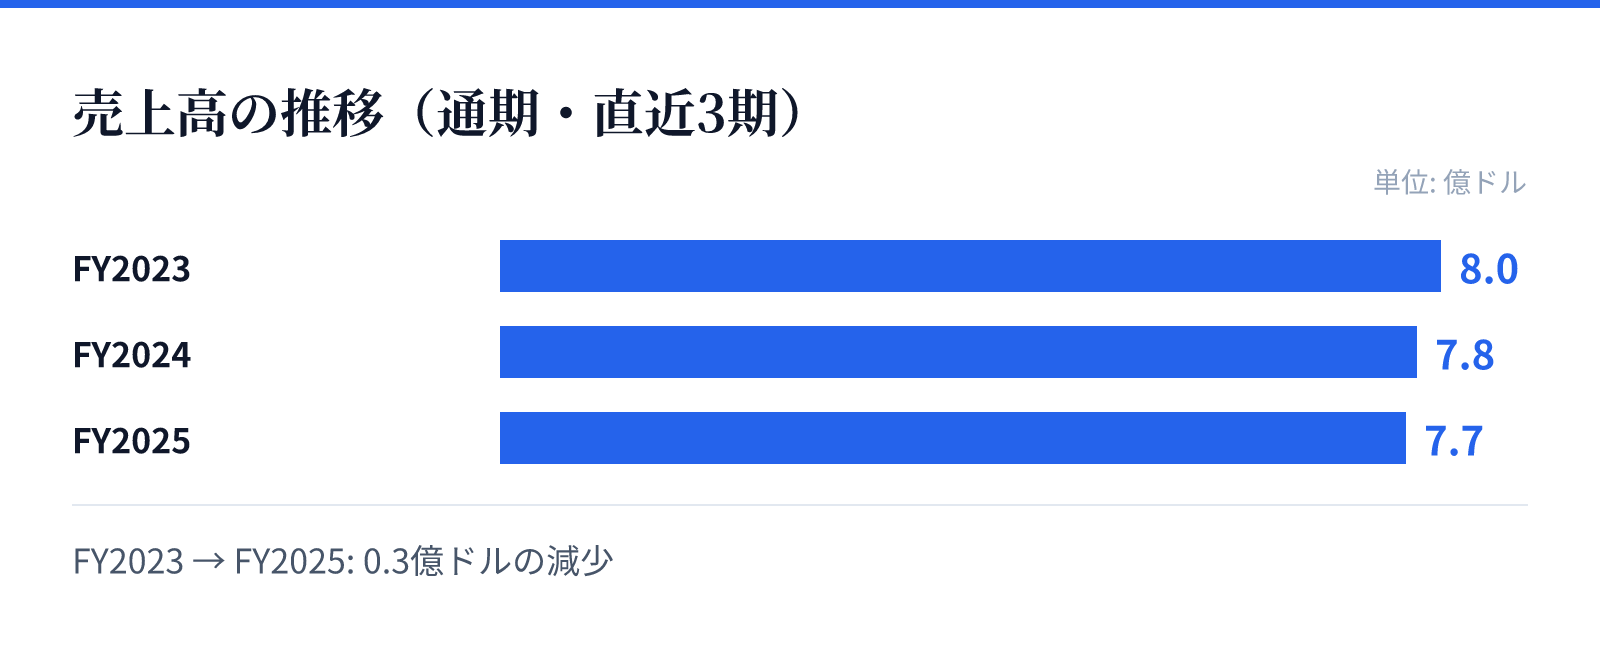
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.0億ドル。
FY2024の売上高は7.8億ドル。
FY2025の売上高は7.7億ドル。
成長ドライバー
同社の成長は、高度な技術を統合したコンプライアンス・ソリューションの提供に支えられています。特に投資会社向けセグメントにおけるArcSuiteプラットフォームは、クラウドベースの包括的なソリューションを提供しており、顧客の利便性を高めています。
また、SECのEDGARシステムへの対応やiXBRLフォーマットの提供など、規制対応の複雑化を背景とした需要を取り込んでいます。これらの技術支援と、代理投票サービスを含むターンキー型のソリューション提供が、安定した収益基盤の源泉となっています。
リスク
最新の財務データにおいて、FY2025の純利益が前年比で64.9%減少している点は注視すべき要素です。売上高の減少幅は1.9%と限定的であるものの、利益の急減が何らかの要因によるものか精査が必要です。
また、規制対応という性質上、規制当局によるルールの変更や、コンプライアンス要件の複雑化が事業環境に直接影響を与える可能性があります。これらの変化に対応するための継続的なシステム更新と、高度な専門知識を持つ人材の確保が重要となります。
競合
同社は、金融機関や投資会社が直面する複雑な規制環境に対応するための高度な専門性を武器としています。特にSECへの文書提出や、投資家向けコミュニケーションの管理など、高度な専門知識を要する領域で強みを持っています。
競合他社と比較して、同社はソフトウェアと人的サービスを組み合わせたハイブリッドな提供体制を構築しています。ArcSuiteのような統合プラットフォームの提供により、顧客の利便性を高め、スイッチングコストを高める戦略をとっているとみられます。
バリュエーション
現在の株価は47.76ドルであり、時価総額は約11.65億ドルとなっています。PERは31.38倍、PBRは3.02倍と算出されており、市場からの評価を反映しています。
同社の収益構造は、高い営業利益率(19.8%)とROE(21.2%)を維持しており、効率的な運営が行われていることを示しています。これらの指標は、同社が提供する専門性の高いソフトウェアおよびサービスの付加価値を裏付けています。