事業モデル
同社は米国全土に展開する高品質なヘルスケア不動産に特化した不動産投資信託(REIT)です。シニア向け住宅、医療用オフィス、ライフサイエンス資産を戦略的に組み合わせたポートフォリオを構築しています。
これらの施設は、高度なケア、最新技術、充実した設備を備えた環境を提供し、ヘルスケア分野における需要に応えています。2026年6月30日時点で、33の州とワシントンD.C.に計285の物件を保有しています。
運営は、40年以上の経験を持つThe RMR Groupによって委託されています。同グループは370億ドル以上の資産を管理しており、専門的な知見に基づいた不動産運営を行っています。
KPI
同社のポートフォリオには、23,797のシニアリビングユニットが含まれています。また、約560万平方フィートの医療用オフィスおよびライフサイエンス物件を保有し、約250のテナントが入居しています。
2026年6月30日時点で、同社のポートフォリオの総額は約63億ドルに達しています。これらの資産は、多様なヘルスケアのニーズに対応する広範な規模を誇ります。
資産の規模とテナントの多様性は、安定した運営基盤を支える重要な要素となっています。
業績推移
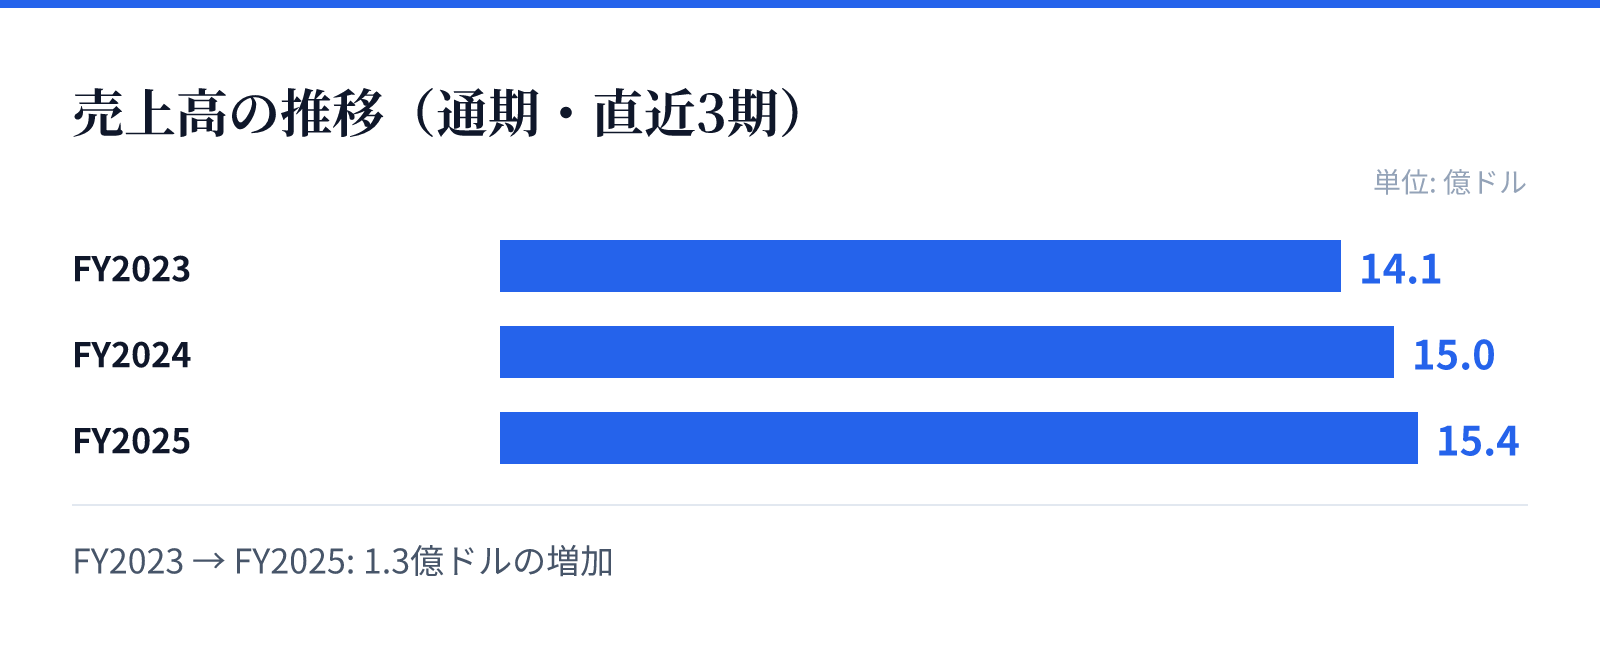
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は14.1億ドル。
FY2024の売上高は15.0億ドル。
FY2025の売上高は15.4億ドル。
成長ドライバー
直近の財務推移において、売上高は着実に増加傾向にあります。FY2023の14.1億ドルから、FY2025には15.4億ドルへと成長しています。
特に最新のFY2025では、売上高が前年比で2.8%増加したことに加え、純利益が前年比で22.8%増加しています。この利益成長は、運営効率の改善やポートフォリオの強靭さを示唆しています。
営業利益率は、FY2023の-5.3%からFY2025の-1.9%へと改善しており、収益性の改善が進んでいるとみられます。
リスク
財務データによると、同社の営業利益率は過去数年間にわたりマイナス圏で推移しています。FY2023の-5.3%からFY2025の-1.9%へと改善傾向にあるものの、依然として課題があることが示されています。
また、ROE(自己資本利益率)もFY2023の-12.6%からFY2025の-17.2%へと推移しており、資本効率の改善には課題が残るとみられます。これらの数値は、不動産運営におけるコスト構造や金利環境の影響を受ける可能性があります。
ヘルスケア分野の規制や、施設運営に伴うコストの変動が、将来の収益性に影響を与える要因となります。
競合
同社は、シニア向け住宅や医療用オフィスといった特定のヘルスケア分野に特化することで競争優位性を構築しています。高度なケアと最新技術を融合させた環境を提供し、需要の高い層をターゲットとしています。
専門的な管理会社であるThe RMR Groupのノウハウを活用することで、複雑なヘルスケア施設の運営において差別化を図っています。広範な地域にまたがる物件網は、競合他社に対する規模の経済をもたらす要因となります。
質の高い施設と専門的な運営体制の組み合わせが、同社の市場における地位を支えています。
バリュエーション
現在の市場データにおいて、同社の株価は8ドルとなっています。時価総額は約19.4億ドル(1,937百万USD)と算出されています。
バリュエーション指標として、PBRは1.22倍を記録しています。配当利回りは0.50%となっており、投資家への還元状況が示されています。
これらの数値は、2026年8月25日に更新された最新の市場データに基づいています。