事業モデル
同社は子会社を通じて、モナコ、シンガポール、ノルウェー、インドなどの主要な海域において原油タンカーの所有および運航を行っています。2025年12月15日時点で、22隻の超大型原油運搬船(VLCC)の艦隊を保有しています。
運送事業に加えて、技術管理サービスの提供も事業内容に含まれています。2005年に設立され、現在はバミューダのハミルトンに本社を置いています。同社は特定の海域に特化した運送ネットワークを構築しています。
KPI
直近の財務データにおいて、FY2025の売上高は498,400,000 USD(=5億ドル)を記録しています。この期間の営業利益率は34.5%と高く、効率的な運営体制が維持されていることが伺えます。
また、同社は161,683,000 USD(=1.6億ドル)の現金および現金同等物を保有しています。ROE(自己資本利益率)はFY2023の15.7%からFY2025には18.6%へと上昇しており、資本効率の改善が見られます。
業績推移
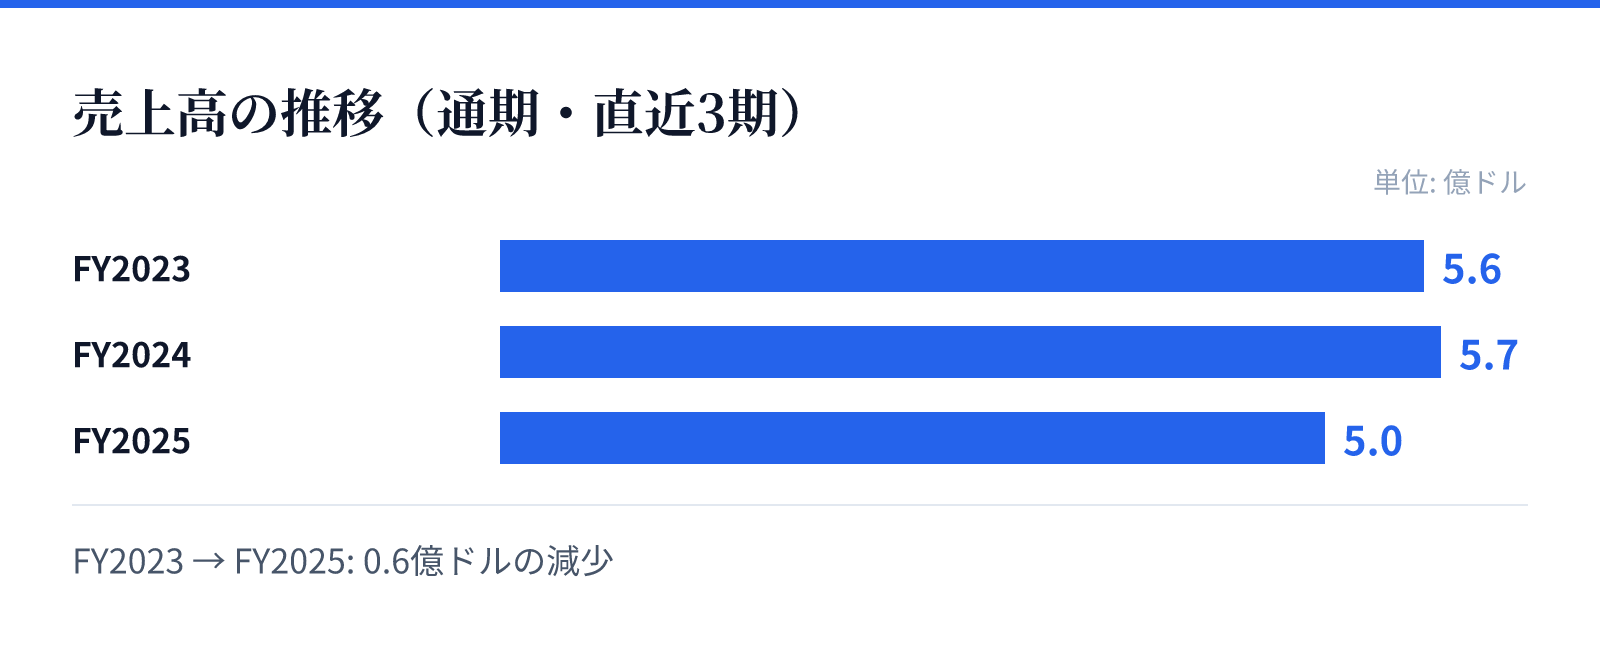
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.6億ドル。
FY2024の売上高は5.7億ドル。
FY2025の売上高は5.0億ドル。
成長ドライバー
売上高の推移を見ると、FY2023の560,556,000 USD(=5.6億ドル)からFY2024の571,773,000 USD(=5.7億ドル)へと増加しています。FY2025の売上は前年比で12.8%減少したものの、純利益は前年比で16.4%増加しています。
この傾向は、売上規模の変動にかかわらず、コスト管理や運賃交渉を通じて利益を確保する構造を示唆しています。特にROEの継続的な上昇は、投資家に対する収益性の向上を裏付けています。
リスク
売上高がFY2025において前年比12.8%減少している点は、市場の需要変動や運賃相場の影響を受けやすい構造を示しています。しかし、同期間の純利益が16.4%増加していることから、特定のコスト要因に対する耐性が確認されます。
運送事業の特性上、燃料価格の変動や国際的な海運規制の変化が事業環境に影響を与える可能性があります。これらの外部要因に対し、効率的な運航管理が利益の安定性を左右する重要な要素となります。
競合
同社は22隻の超大型原油運搬船を保有しており、特定の海域において強固な運送ネットワークを構築しています。競合他社と比較して、特定の地域における運送シェアや技術管理サービスの提供が競争優位性の源泉となります。
事業規模は737名の従業員によって支えられており、専門的な運航管理体制を構築しています。特定の海域におけるオペレーションの習熟度が、競合に対する優位性を維持する鍵となります。
バリュエーション
現在の株価は19.72ドルであり、時価総額は約31.8億ドル(3,180百万USD)となっています。PERは6.75倍と低水準にあり、市場における評価の安定性が伺えます。
また、PBRは2.39倍となっており、資産価値に対して一定のプレミアムが付与されています。特に注目すべきは24.62%という極めて高い配当利回りであり、インカムゲインを重視する投資家にとって魅力的な水準です。