
事業モデル
同社はアジア、アメリカ、欧州の市場において、多岐にわたる半導体製品を提供しています。主な製品群には、MOSFETやSiC MOSFETなどの離散半導体、電源管理デバイス、標準リニアデバイス、およびセンサー製品が含まれます。
さらに、混合信号製品や低電圧CMOSデバイス、シリコンウェハー、周波数制御製品など、高度な技術を要する製品群も幅広範に展開しています。これらの製品は、産業、自動車、コンピューティング、コンシューマー、通信といった主要なエンドマーケットへ供給されています。
KPI
最新の会計年度(FY2025)において、同社は売上高1,482,073,000 USD(=14.8億ドル)を記録しています。この数値は前年度と比較して13.0%の増加となっており、事業の回復傾向を示唆しています。
一方で、営業利益率は2.5%となっており、過去の数値を比較すると利益率の推移には変動が見られます。また、同社は430,447,000 USD(=4.3億ドル)の現金および現金同等物を保有しています。
業績推移
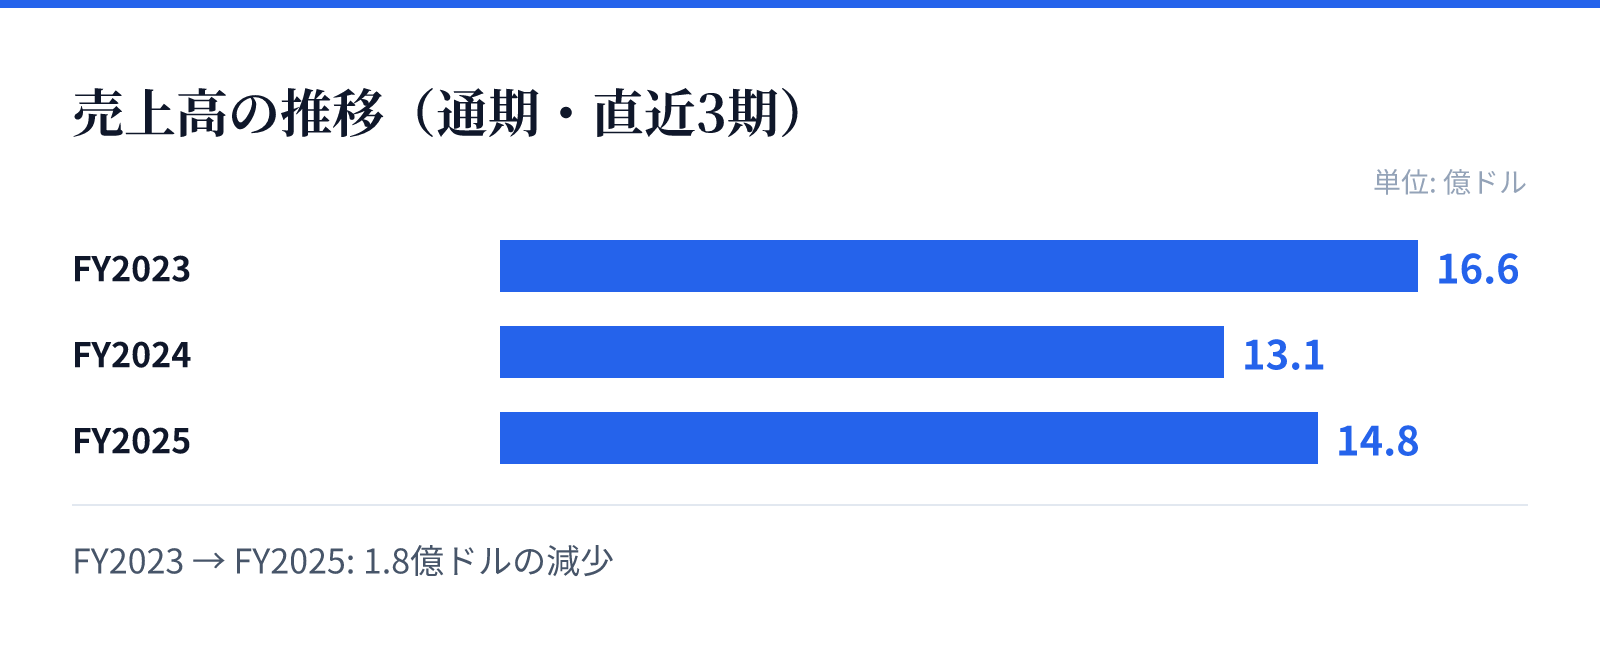
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は16.6億ドル。
FY2024の売上高は13.1億ドル。
FY2025の売上高は14.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の純利益は前年比で50.2%の大幅な増加を記録しています。この急成長は、同社の製品ポートフォリオが市場の需要に適合していることを示唆しているとみられます。
売上高もFY2024の1,311,120,000 USD(=13.1億ドル)から、FY2025には1,482,073,000 USD(=14.8億ドル)へと増加に転じています。特に、SiC関連製品やパワー管理デバイスといった成長分野の需要が寄与している可能性があります。
リスク
営業利益率の推移を見ると、FY2023の15.1%からFY2024には3.9%へ、FY2025には2.5%へと低下しており、コスト構造や競争環境の変化が懸念されます。利益率の低迷は、原材料価格の変動や製造コストの増大に起因する可能性があります。
また、ROE(自己資本利益率)もFY2023の13.1%からFY2024には2.5%へと低下しており、資本効率の改善が課題となります。収益性の回復と、安定した利益率の確保が今後の重要な焦点になるとみられます。
競合
同社は、自動車や産業機器といった非常に競争の激しい分野において、多様な半導体ソリューションを提供しています。特にSiC MOSFETやパワー管理デバイスといった分野では、高度な技術力と信頼性が求められる市場環境にあります。
同社は、直接販売、マーケティング担当者、独立した販売代理店、およびディストリビューターを通じて多角的な販売チャネルを構築しています。これらのチャネルを通じて、広範な顧客基盤に対し、多様な製品ラインナップを供給する体制を整えています。
バリュエーション
最新の市場データに基づくと、同社の株価は91ドル、時価総額は約41.3億ドル(4,133百万USD)となっています。この規模に対し、PERは50.42倍、PBRは2.11倍と算出されています。
これらの指標は、同社の現在の市場評価を反映しています。特にPERの高さは、将来の成長期待や特定の技術分野における市場の評価を反映しているものとみられます。