事業モデル
同社は米国において、自由な表現を目的としたSNSプラットフォーム「Truth Social」および、家族向けのライブTVやオンデマンドコンテンツを提供する配信プラットフォーム「Truth+」を運営しています。
さらに、アメリカ第一の投資手段を取り入れた金融サービスおよびフィンテックブランド「Truth.Fi」の提供や、ビットコインを財務資産に組み込むデジタル資産戦略も展開しています。2021年に設立され、フロリダ州サラソタに拠点を置いています。
KPI
同社の財務状況において、最新のFY2025における売上高は3,682,600 USD(=368万ドル)を記録しており、前年比で1.8%の増加を見せています。
一方で、営業利益率はFY2025において-4611.4%と大幅なマイナスとなっており、純利益は前年比で77.6%減少しています。また、同社は249,066,900 USD(=2.5億ドル)の現金および現金同等物を保有しています。
業績推移
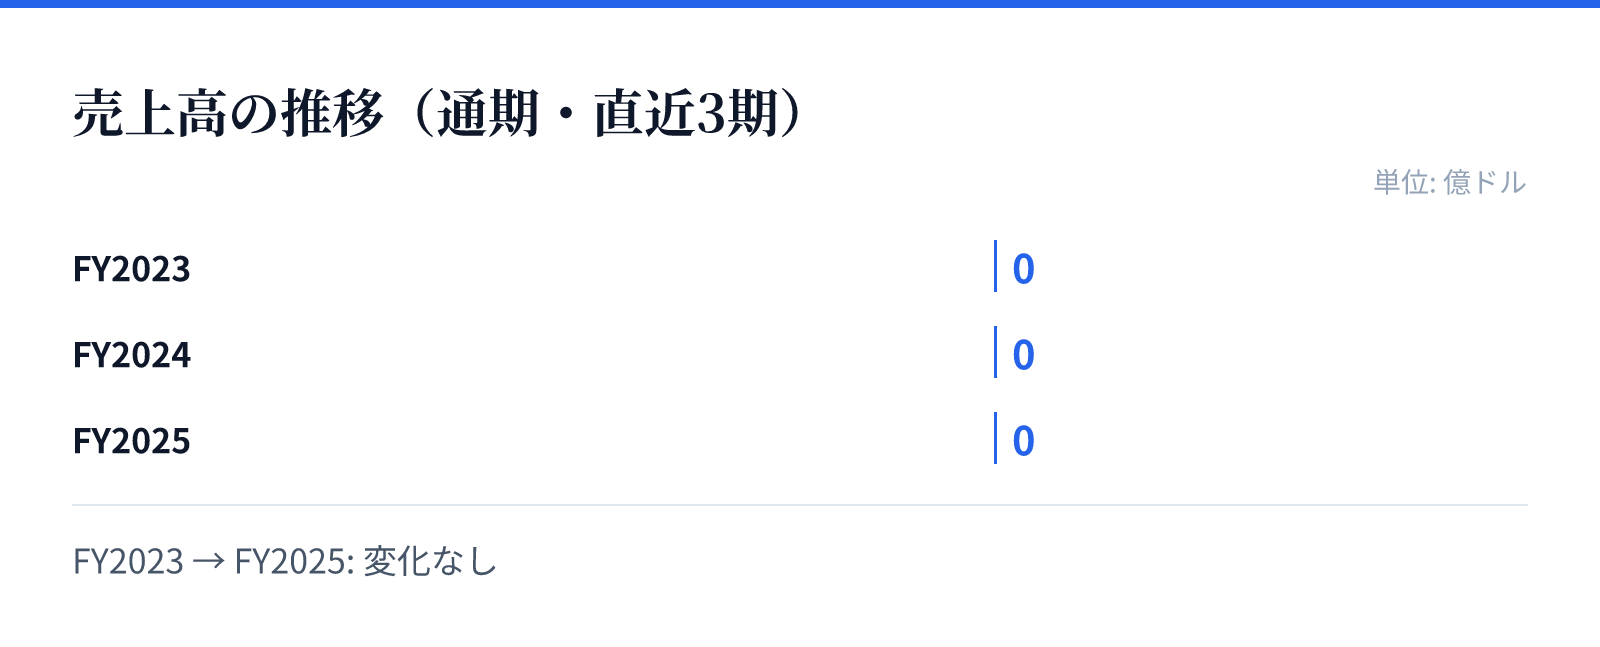
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.0億ドル。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
成長ドライバー
同社の成長要因は、SNSと動画配信の統合的なプラットフォーム展開にあります。特に「Truth+」を通じたコンテンツ配信や、独自のフィンテックブランド「Truth.Fi」の展開が成長の柱となります。
また、ビットコインを財務戦略に組み込むなど、デジタル資産を活用した独自の戦略も成長を支える要素として位置付けられています。これらの多角的な展開が、同社の将来的な事業拡大を牽引する要因となります。
リスク
財務データに基づくと、同社は極めて低い営業利益率を記録しており、事業運営におけるコスト構造の課題が浮き彫りとなっています。FY2024からFY2025にかけて、営業利益率は大幅なマイナス圏で推移しています。
また、純利益が前年比で77.6%減少している点は、収益性の安定に向けた課題として認識されます。急激な成長を志向する一方で、高い運営コストや投資負担が財務的なリスク要因となる可能性があります。
競合
同社は、SNSプラットフォームおよび動画配信という競争の激しいインターネットコンテンツ分野で事業を展開しています。独自のブランド価値を訴求することで、既存の巨大なプラットフォームとの差別化を図っています。
特に、特定の価値観に訴求するコンテンツや、独自の金融・デジタル資産戦略を組み合わせることで、独自の市場ポジションの確立を目指しています。独自のコミュニティ形成が、競合他社に対する優位性の源泉となります。
バリュエーション
同社の株価は$9.3(2026-08-24時点)となっており、時価総額は約25.8億ドル(2,585百万USD)と評価されています。
また、PBRは2.53倍となっており、市場における評価を反映しています。これらの指標は、同社の現在の市場評価と将来の成長期待を反映した数値となっています。