事業モデル
同社は米国において石油精製および物流を統合したダウンストリームエネルギー事業を展開しています。事業は精製と物流の2つのセグメントで構成されています。
精製セグメントでは、テキサス州やアーカンソー州など複数の拠点で原油や原料を処理し、ガソリン、ディーゼル燃料、航空燃料、アスファルトなどの石油製品を製造します。物流セグメントでは、原油や天然ガス、精製製品の収集、輸送、貯蔵を行い、第三者向けの水処理やリサイクルも提供しています。
KPI
最新の会計年度における売上高は107億ドル(=107億ドル)を記録しています。この期間の営業利益率は3.0%となっており、前年度のマイナスから改善の兆しが見られます。
同社のROEは-8.0%となっており、依然として課題を抱えるものの、前年度の-179.2%と比較すると大幅な改善傾向にあります。事業規模は、テキサス州、アーカンソー州、ルイジアナ州にまたがる複数の精製所と広範なパイプライン網によって支えられています。
業績推移
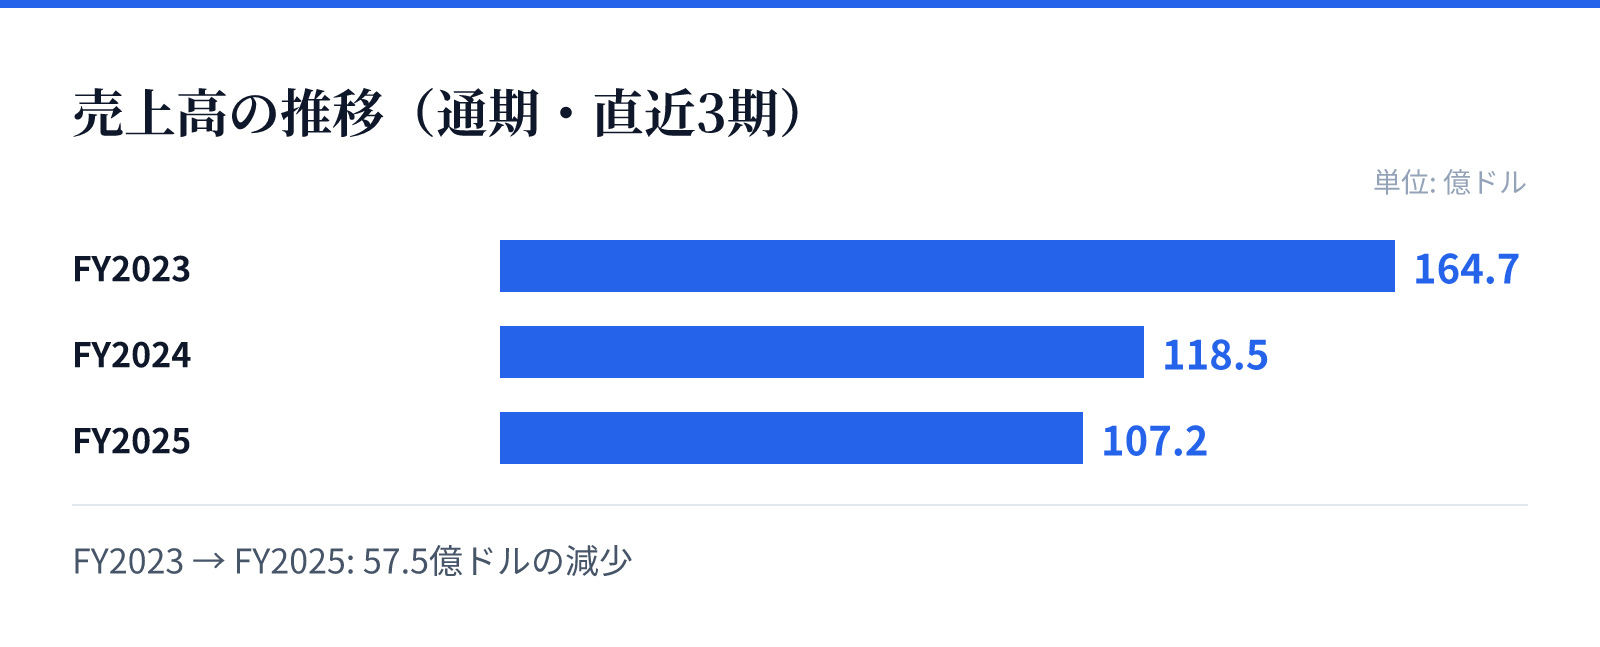
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は164.7億ドル。
FY2024の売上高は118.5億ドル。
FY2025の売上高は107.2億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比で9.5%減少しているものの、純利益は前年比で95.9%と大幅な増加を記録しています。この急激な純利益の改善は、収益構造の改善やコスト管理の効率化が寄与しているとみられます。
同社は、石油会社、独立系精製業者、流通業者、政府機関など多岐にわたる顧客層に製品を提供しています。広範なパイプライン網と貯蔵タンクの所有・リースにより、安定した供給体制を構築していることが強みです。
リスク
直近の数年間で売上高が165億ドルから107億ドルへと減少傾向にあることは、市場環境の変化や需要の変動に対するリスクを示唆しています。特に、2024年度には営業利益率がマイナスに転落しており、原油価格や精製コストの変動に対する感応度が高いことが伺えます。
また、石油製品の流通は複雑な物流網に依存しており、インフラの維持管理や規制環境の変化が事業継続に影響を与える可能性があります。これらの要因が、将来の収益安定性を左右する重要な要素となります。
競合
同社は、テキサス州やルイジアナ州など主要な地域に拠点を置く競合他社と、石油製品の供給および流通において競合しています。自社所有のターミナルやパイプライン網を活用することで、他社との差別化を図っています。
顧客層は、独立した小売燃料業者から政府機関まで幅広く、多様なニーズに対応する体制を整えています。しかし、エネルギー市場の構造的な変化や、競合他社による規模の経済の活用は、市場シェアの維持において重要な要因となります。
バリュエーション
現在の株価は68.08ドルであり、時価総額は約41.7億ドル(4,169百万USD)となっています。PERは19.45倍、PBRは22.34倍と算出されています。
配当利回りは1.43%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の事業規模と現在の市場評価を反映しており、今後の業績回復の推移が投資判断の鍵となります。