事業モデル
DraftKingsは、米国および国際市場においてデジタルスポーツエンターテインメントおよびゲーミングを展開する企業です。オンラインおよび店舗でのスポーツベッティング、デイリーファンタジースポーツ、デジタル宝くじ、予測市場などの多岐にわたる製品を提供しています。
さらに、ブラックジャックやルーレット、バカラ、スロットマシンを含むiGaming(オンラインカジノ)製品も提供しています。また、オンラインおよび店舗向けのスポーツベッティングやカジノゲーミングソフトウェアの設計・開発も手掛けています。
KPI
直近の財務データにおいて、売上高はFY2023の36.7億ドルからFY2025には60.5億ドルへと大幅に拡大しています。この期間中、営業利益率は-21.5%から-0.3%へと改善しており、収益構造の改善が進んでいることが示唆されます。
ROEについても、FY2023の-95.5%からFY2025には0.6%へと改善し、黒字転換を達成しています。また、同社は現在9.8億ドルの現金および現金同等物を保有しています。
業績推移
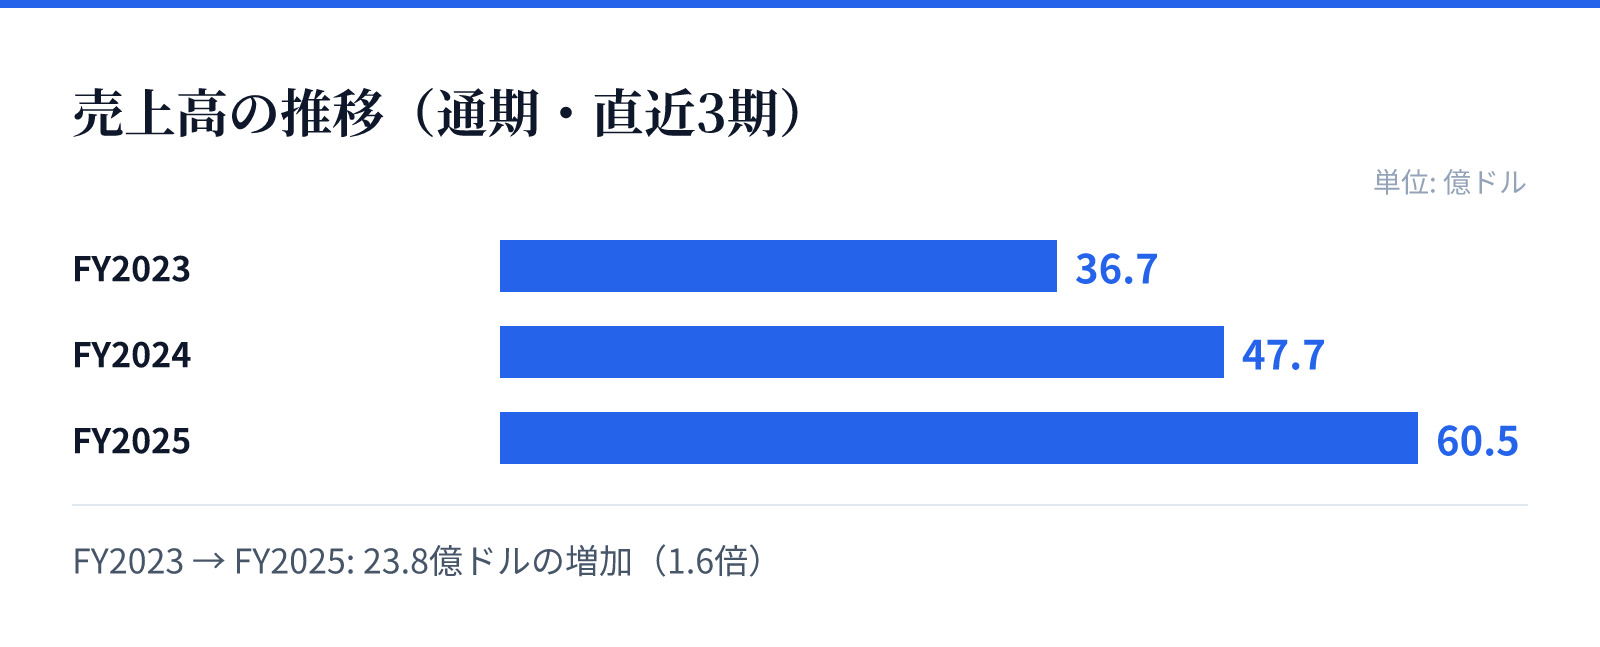
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は36.7億ドル。
FY2024の売上高は47.7億ドル。
FY2025の売上高は60.5億ドル。
成長ドライバー
直近のFY2025における売上高は、前年比(YoY)で27.0%の成長を記録しています。この成長は、提供する製品ラインナップの多様化と市場浸透の進展を反映しているものとみられます。
特にiGamingや予測市場といった多角的なゲーミングコンテンツの展開が、収益基盤の拡大に寄与しています。売上高の継続的な増加と利益率の改善が、今後の成長の主要な推進力となります。
リスク
同社は依然として低い営業利益率(-0.3%)を記録しており、収益性の安定にはさらなる改善が必要です。また、ゲーミング事業の性質上、規制環境の変化が事業運営に与える影響を注視する必要があります。
事業規模の拡大に伴う運営コストの管理も重要な課題となります。特に、多岐にわたる製品展開とソフトウェア開発を維持するためのコスト構造が、将来の利益確保に影響を与える可能性があります。
競合
同社は、オンラインおよび店舗の両面でスポーツベッティングやiGamingの競争が激しい市場に参入しています。競合他社との差別化のため、独自のソフトウェア開発や多様なゲームコンテンツの提供を行っています。
提供する製品の幅広さは、競合に対する優位性を構築するための戦略的な布石とみられます。しかし、市場シェアの維持には、継続的な技術革新とユーザー体験の向上が不可欠です。
バリュエーション
現在の市場データにおいて、同社の株価は25.97ドル、時価総額は約129億ドルとなっています。この規模に対し、PBRは22.62倍と算出されています。
高いPBRは、将来の成長期待や市場におけるプレゼンスを反映しているものとみられます。投資判断にあたっては、売上成長の継続性と、利益率のさらなる改善の推移を注視する必要があります。