事業モデル
DLocalは、世界中の加盟店がオンラインでの存在感を拡大し、多様な決済手段を受け取れるようにするための決済処理サービスを提供しています。国際・国内カード、オンライン銀行振込、ダイレクトデビット、現金、さらには数百もの代替決済手段(APM)を含む堅牢なペイイン・ソリューションを提供しています。
同社は、クロスボーダーおよびローカル間取引向けのペイイン、ならびにペイアウトのソリューションも提供しています。さらに、グローバルなプラットフォーム決済を管理するための「dLocal for Platforms」を提供しており、多岐にわたる業界を支えています。
KPI
最新の会計年度(FY2025)において、同社は売上高1,093,587,000 USD(=10.9億ドル)を達成しています。この売上高は前年比で46.6%の成長を記録しており、事業の拡大が顕著です。
同期間の営業利益率は20.3%を記録しており、効率的な運営体制が維持されています。また、ROE(自己資本利益率)は34.6%に達しており、資本を効率的に活用して利益を生み出していることが示されています。
業績推移
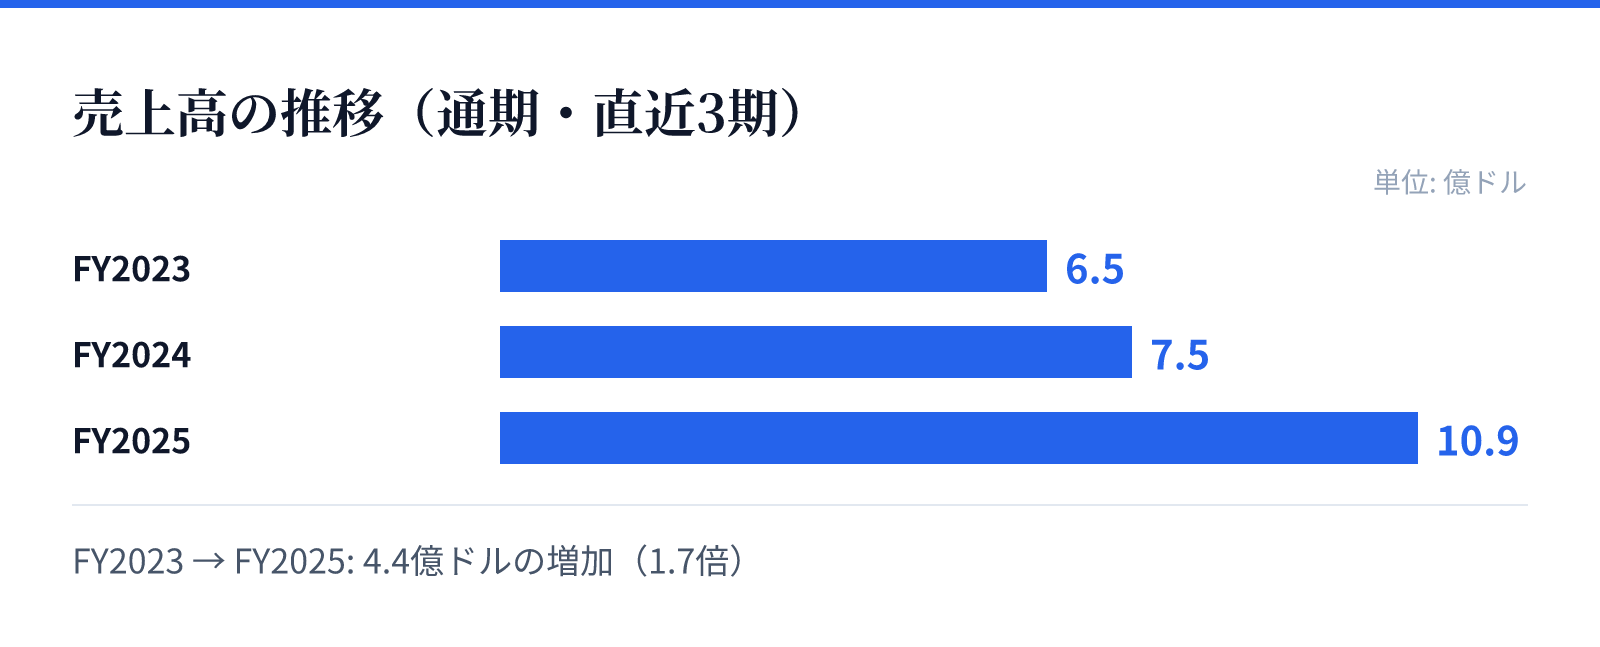
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.5億ドル。
FY2024の売上高は7.5億ドル。
FY2025の売上高は10.9億ドル。
成長ドライバー
同社の成長は、eコマース、ストリーミング、ライドヘイリング、金融サービス、送金、広告、SaaS、旅行、eラーニング、オンデマンド配送、ゲーム、暗号資産など、非常に幅広い業界からの需要に支えられています。これらの多様なセクターが顧客基盤を支える要因となっています。
直近の財務トレンドを見ると、FY2025の純利益は前年比で63.4%増加しており、売上の伸びを上回る利益の伸びを記録しています。この成長は、提供する決済インフラの需要拡大と、効率的なオペレーションの成果とみられます。
リスク
同社の事業は、世界各地の多様な決済手段や金融システムを統合する複雑なインフラに依存しています。そのため、各地域の規制環境の変化や、決済ネットワークの技術的な安定性が事業継続における重要な要素となります。
また、多岐にわたる業界にサービスを展開しているため、各業界特有の規制や市場動向の変化が影響を及ぼす可能性があります。特にクロスボーダー取引においては、国際的な金融規制の動向を常に注視する必要があります。
競合
同社は、世界中の商人がグローバルに展開するための決済インフラを提供しており、競合他社と比較して広範な代替決済手段(APM)を統合している点が強みです。特に、複雑なローカル決済を統合する技術は、グローバル展開を目指す企業にとって重要な価値となります。
提供するソリューションは、単一の決済手段に限定されないため、多様な決済手段を求める広範な顧客層をカバーしています。この包括的なアプローチが、競合他社との差別化要因となっているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は15.12ドル、時価総額は約44.5億ドル(4,449百万USD)となっています。PERは22.24倍、PBRは8.06倍と算出されています。
また、配当利回りは1.28%となっており、成長投資と株主還元のバランスが示されています。これらの指標は、同社の成長性と市場における評価を反映しています。