
事業モデル
同社は子会社を通じて、北米、欧州、中東、アフリカ、アジアを含む広範な地域で、新鮮な果実やカット野菜の製造、マーケティング、流通を行っています。事業は、付加価値の高い製品、バナナ、およびその他の製品とサービスの3つのセグメントで構成されています。
提供する製品は、パイナップルやカットフルーツ、カット野菜、サラダに加え、ブドウ、リンゴ、柑橘類、ベリー類などの多様な果実が含まれます。また、加工された果物や野菜、飲料、スナックなどの加工食品も提供しており、Del Monteのほか、地域に根ざした複数のブランドを展開しています。
KPI
最新の会計年度における売上高は4,322,300,000 USD(=43.2億ドル)を記録しています。同期間の営業利益率は4.3%となっており、前年度の3.8%から改善が見られます。
自己資本利益率(ROE)は、前年度の7.1%から4.5%へと推移しています。また、同社は66,300,000 USD(=6,630万ドル)の現金および現金同等物を保有しています。
業績推移
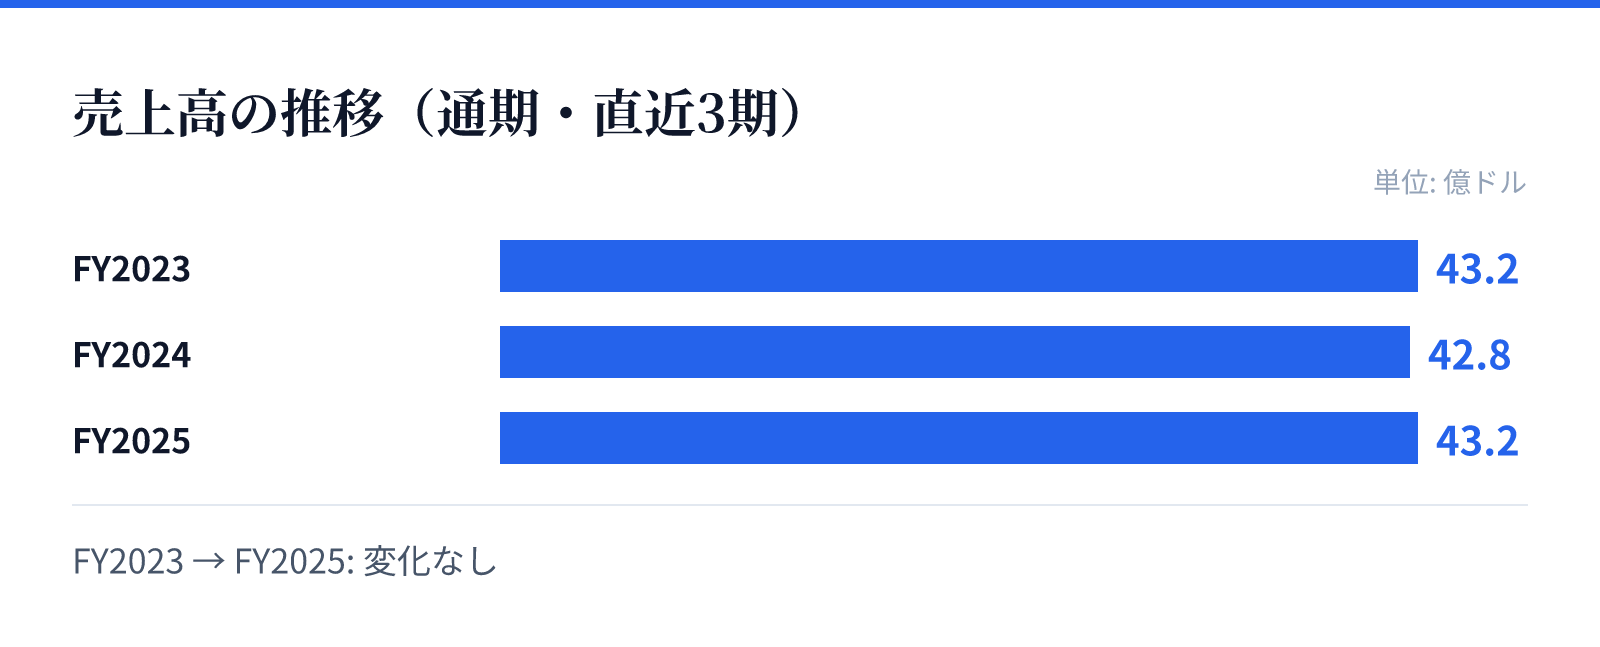
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は43.2億ドル。
FY2024の売上高は42.8億ドル。
FY2025の売上高は43.2億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高は前年比で1.0%の増加を記録しており、安定した需要を維持しています。一方で、純利益は前年比で36.2%の減少となっており、収益性の推移には注意が必要です。
成長の源泉として、カットフルーツやカット野菜といった付加価値の高い製品の提供、および多岐にわたるブランド展開が挙げられます。これらの製品は、小売店や卸売業者、フードサービス事業者など、幅広いチャネルを通じて流通されています。
リスク
最新の財務データにおいて、純利益が前年比で36.2%減少している点は、今後の収益性の安定性を評価する上での留意点となります。この減少要因が一時的なものか、構造的なものかを精査する必要があります。
また、事業内容には、第三者向けの貨物および物流サービス、家禽類および肉類事業、特殊な原材料事業が含まれています。これらの多角的な事業展開は、特定の市場動向や供給網の変化による影響を受けやすい側面を持っています。
競合
同社は、Del Monteという強力なブランドに加え、多くの地域ブランドや特定の製品ブランドを保有しており、市場での存在感を確保しています。提供する製品群は、生鮮品から加工食品まで幅広く、多様な顧客ニーズに対応しています。
流通面では、小売店、クラブストア、コンビニエンスストア、卸売業者、さらにはフードサービスオペレーターまで、広範なチャネルを網羅しています。この多角的な流通網の構築が、競合他社に対する優位性を支える要因となっています。
バリュエーション
現在の株価は31.59ドルであり、時価総額は約15.1億ドル(1,508百万USD)となっています。株価に対する利益の比率を示すPERは44.43倍と、高めの水準で推移しています。
一方で、純資産に対する株価の比率を示すPBRは0.75倍となっており、資産価値に対しては割安な水準にあります。また、配当利回りは3.82%となっており、投資家に対して一定の配当還元が行われています。