事業モデル
Damora Therapeuticsは、デンマークおよび北米において血液疾患の治療に向けた革新的な治療法の開発を行っています。同社は2011年に設立され、マサチューセッツ州ウォルサムに拠点を置くバイオ医薬品企業です。
主要な製品には、本態性血小板増加症の治療を目的としたCALR変異を標的とするモノクローナル抗体治療薬「DMR-001」が含まれます。また、mutCALR MPN患者の全範囲に対応することを目指す「DMR-002」および「DMR-003」の開発も進めています。
さらに、急性骨髄性白血病の治療に向けた低分子阻害剤「GB3226」の開発にも取り組んでいます。同社は特定の疾患領域に特化した高度なバイオテクノロジーを基盤として事業を展開しています。
KPI
同社の財務状況において、直近3期間の売上高はすべて0 USD(=0ドル)となっており、研究開発段階の企業特有の構造を示しています。一方で、ROE(自己資本利益率)はFY2024の-135.4%から、FY2025には-87.3%、FY2026には-5.4%へと改善傾向にあります。
最新のFY2026における純利益は、前年比で86.8%の増加を記録しています。この推移は、研究開発の進展や資金調達の状況を反映しているものとみられます。同社は現在、製品の商業化に向けた重要なフェーズに位置していると推測されます。
業績推移
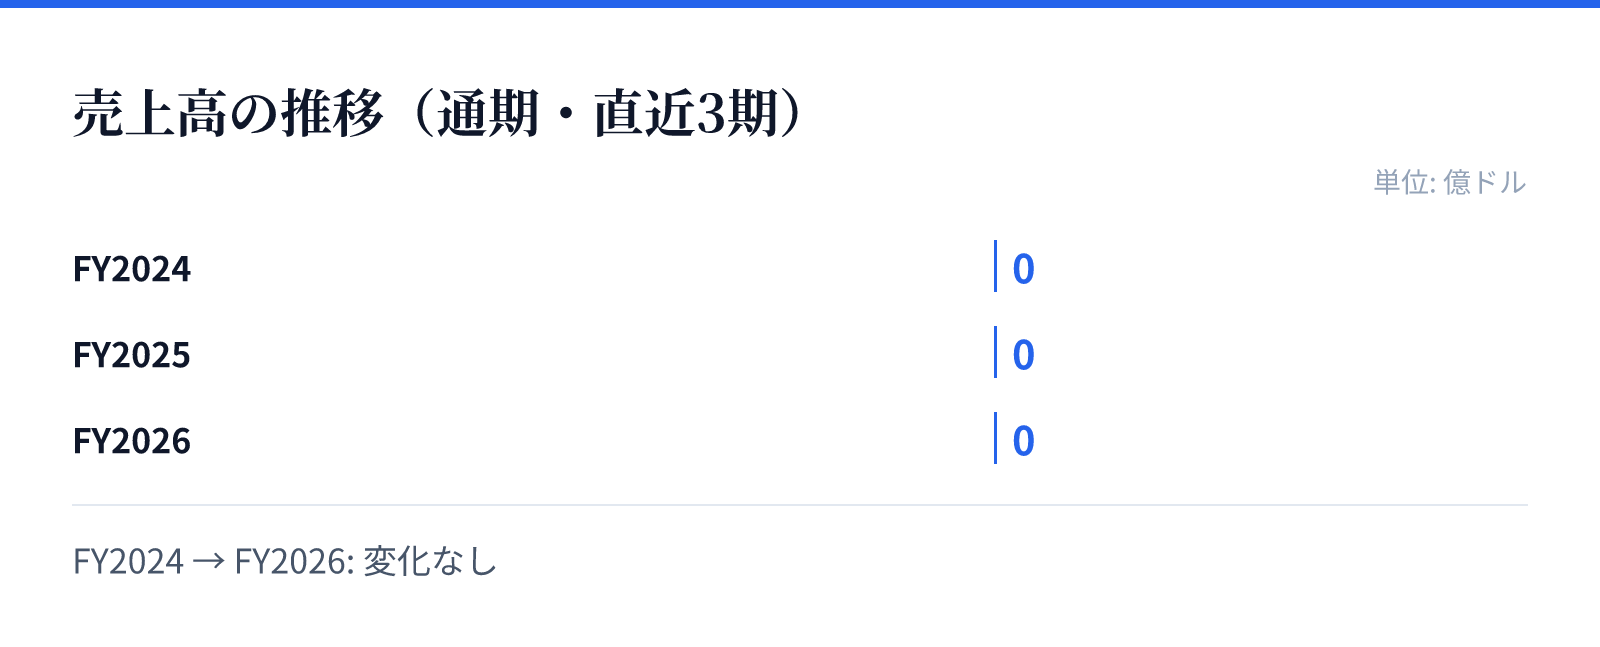
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長の主な原動力は、複数のパイプラインにおける臨床試験の進展と、それらに伴う承認の可能性にあります。特にCALR変異を標的とした複数の治療薬(DMR-001、DMR-002、DMR-003)は、特定の血液疾患における重要な治療選択肢となる可能性があります。
また、急性骨髄性白血病に対する低分子阻害剤「GB3226」の開発も重要な成長要因です。これらの治療法が臨床試験で良好な結果を示し、規制当局の承認を得ることで、同社の市場における地位は大きく向上するとみられます。研究開発の進捗が、将来の収益化に向けた主要なドライバーとなります。
リスク
バイオテクノロジー企業としての特性上、主要なリスクは臨床試験の失敗や規制当局による承認の遅延、あるいは拒否にあります。特に新薬の開発には多額の資金と時間がかかるため、研究開発の進捗が計画通りに進まない場合、事業継続に影響を及ぼす可能性があります。
また、競合他社による類似の治療法の開発や、より効果的な新薬の登場もリスク要因となります。現在の売上がゼロであることから、製品の商業化に至るまでの期間、継続的な資金調達が必要となる点も留意すべき要素です。技術的な課題や製造プロセスの複雑さも、事業の不確実性を高める要因となり得ます。
競合
同社は血液疾患、特にCALR変異に関連する疾患や急性骨髄血症の分野において独自の治療法を開発しています。競合他社との差別化は、DMRシリーズやGB3226といった独自の分子構造や標的の特異性によって図られることになります。
市場における競争優位性は、これらのパイプラインが既存の治療法よりも優れた有効性や安全性を示すかどうかにかかっています。特定の疾患領域に焦点を絞ることで、ニッチな市場でのリーダーシップを獲得することを目指しているとみられます。競合他社の動向や、より広範な治療法を持つ企業の参入も常に注視する必要があります。
バリュエーション
同社の最新の市場データに基づく株価は30.31ドルです。時価総額は約18.7億ドル(1,871百万USD)となっており、バイオテクノロジー分野の企業として評価されています。
PBR(株価純資産倍率)は4.85倍と算出されています。現在の評価は、同社が保有する知的財産や将来のパイプラインのポテンシャルを反映したものです。投資判断にあたっては、これらの指標と臨床試験の進捗状況を照らし合わせる必要があります。