
事業モデル
DNOW Inc.は、米国、カナダ、および国際的な市場において、パイプ、バルブ、フィッティング、ポンプなどの広範な産業用製品を流通させています。同社は、石油・ガス分野のアップストリームからミッドストリーム、さらには水処理やデータセンター、再生可能エネルギー施設まで多岐にわたる顧客層に対応しています。
単なる製品販売に留まらず、サプライチェーン管理、在庫計画、技術サポート、オンサイトでの試運転、保守・修理サービスなど、高度な付加価値サービスを提供しています。2024年1月には社名をNOW Inc.からDNOW Inc.に変更しており、長年の歴史と専門性を背景に、多様な産業ニーズに応える統合的なソリューションを提供しています。
KPI
直近の財務データによると、FY2023の売上高は23.2億ドルで、営業利益率は6.2%、ROEは23.6%を記録しています。翌年のFY2024には売上高が23.7億ドルへと微増したものの、営業利益率は4.8%に低下し、ROEも6.9%まで低下する推移を見せています。
最新のFY2025の予測では、売上高は28.2億ドルに達する見込みであり、前年比で18.8%の成長を遂げています。しかし、同期間の営業利益率は-2.9%となり、純利益も赤字に転落していることから、売上成長と利益の確保のバランスが課題となっています。
業績推移
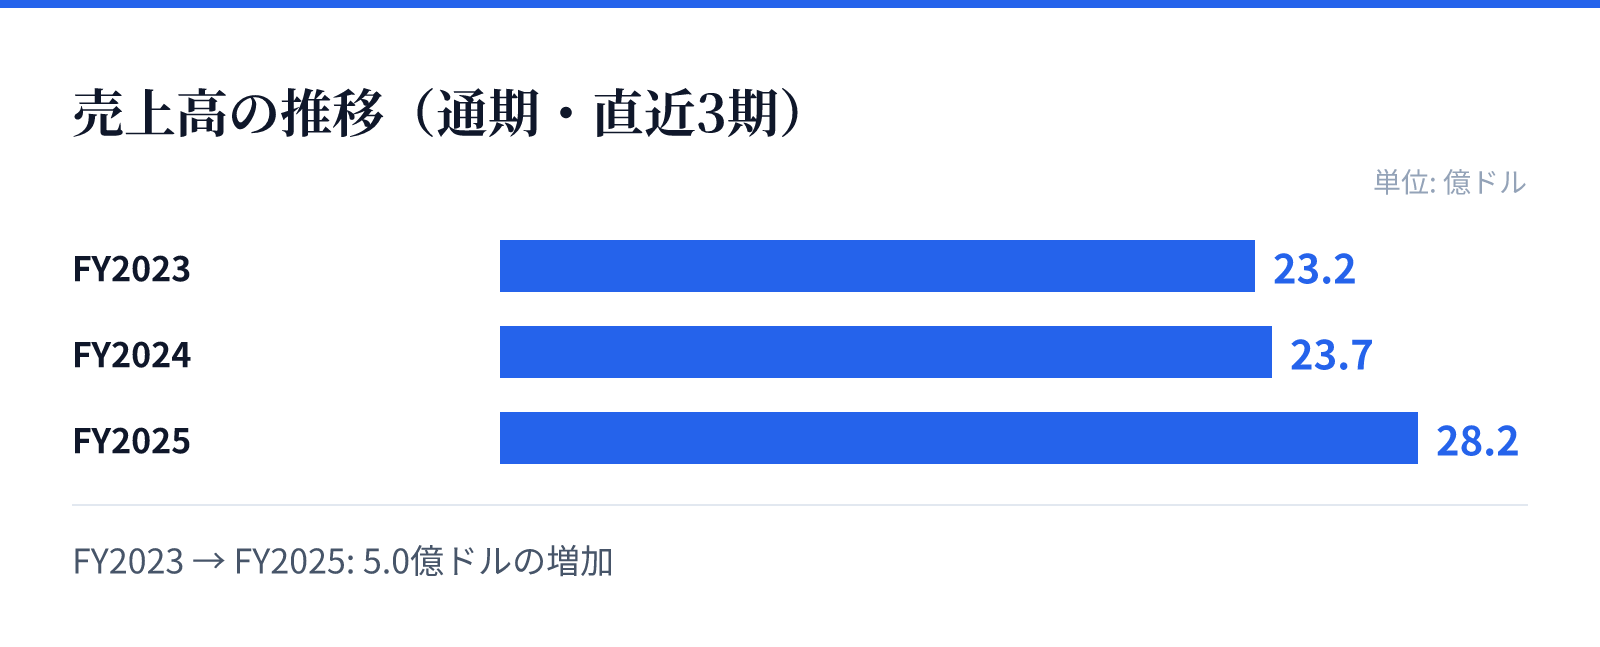
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は23.2億ドル。
FY2024の売上高は23.7億ドル。
FY2025の売上高は28.2億ドル。
成長ドライバー
同社の成長の源泉は、石油・ガス分野だけでなく、再生可能エネルギーや水処理、データセンターといった成長分野への対応能力にあります。特に、独自のブランド「EcoVapo」による蒸気回収システムや、高度な技術サポートを伴う製品統合ソリューションが強みです。
また、在庫管理の最適化や複数拠点への配送、技術トレーニングなどの付加価値サービスが、顧客との長期的な関係構築を支えています。これらのサービスは、単一の製品販売よりも高い参入障壁を築き、多様な産業セクターにおける安定した需要を取り込む要因となっています。
リスク
直近の財務推移において、売上高が成長している一方で営業利益率が低下し、最終的に赤字に転落している点が重要なリスク要因です。特にFY2025における利益率の悪化は、コスト構造の変化や、特定の事業セグメントにおける競争激化の影響を受けている可能性があります。
また、石油・ガスなどのエネルギー関連セクターへの依存度が高いため、これらの市場における価格変動や需要の変動が業績に直接的な影響を及ぼす可能性があります。事業規模の拡大に伴うオペレーションコストの管理が、今後の収益性を確保するための重要な課題となります。
競合
同社は、広範な製品ラインナップと高度な物流・技術サポートを統合したサービスを提供することで、競合他社との差別化を図っています。特に、特定の産業分野に特化した専門知識と、オンサイトでのメンテナンスや修理を含む包括的なサポート体制が強みです。
しかし、産業用流通市場においては、規模の経済を追求する競合他社との競争が常に存在します。同社は、独自のブランド展開や、高度なサプライチェーン管理能力を磨くことで、汎用的な流通業者との差別化を維持し、市場における地位を確保することを目指しています。
バリュエーション
最新の市場データに基づくと、同社の株価は16.37ドル、時価総額は約28億ドルとなっています。この規模に対し、PBRは1.34倍と算出されており、資産価値に対する評価は比較的安定した水準にあります。
投資判断にあたっては、売上高の成長トレンドと、直近の利益率の推移を慎重に評価する必要があります。高い成長率を見せつつも、利益構造が不安定な局面にあるため、今後のコスト管理と収益性の回復が株価の動向に影響を与える重要な要素となります。