事業モデル
同社は世界各地で果実および野菜の調達、生産、流通、マーケティングを展開する企業です。事業は、フレッシュフルーツ、EMEA地域向けの多様な生鮮品、およびアメリカ・その他の地域向けの多様な生鮮品の3つのセグメントで構成されています。
提供する製品には、バナナ、パイナップル、プランテインのほか、アボカド、キウイ、リンゴ、ベリー、チェリーなどが含まれます。これらの製品は、小売、卸売、電子商取引、フードサービスなど、多岐にわたるチャネルを通じて提供されています。
同社は「DOLE」ブランドの下で製品を展開しており、食料品店、卸売業者、大型小売店、コンビニエンスストアなど、幅広い顧客層にアプローチしています。また、商用貨物事業にも関与しており、広範な物流ネットワークを構築しています。
KPI
最新の会計年度における売上高は9,172,907,000 USD(=91.7億ドル)を記録しています。この数値は前年度と比較して8.2%の増加となっており、事業規模の拡大が確認できます。
一方で、営業利益率は2.4%となっており、前年度の2.9%から低下する推移を見せています。また、ROE(自己資本利益率)は3.8%となっており、前年度の9.7%から大幅に低下している点が特徴的です。
同社は現在、273,168,000 USD(=2.7億ドル)の現金および現金同等物を保有しています。これらの指標は、売上規模の拡大と利益構造の変化を同時に示唆しています。
業績推移
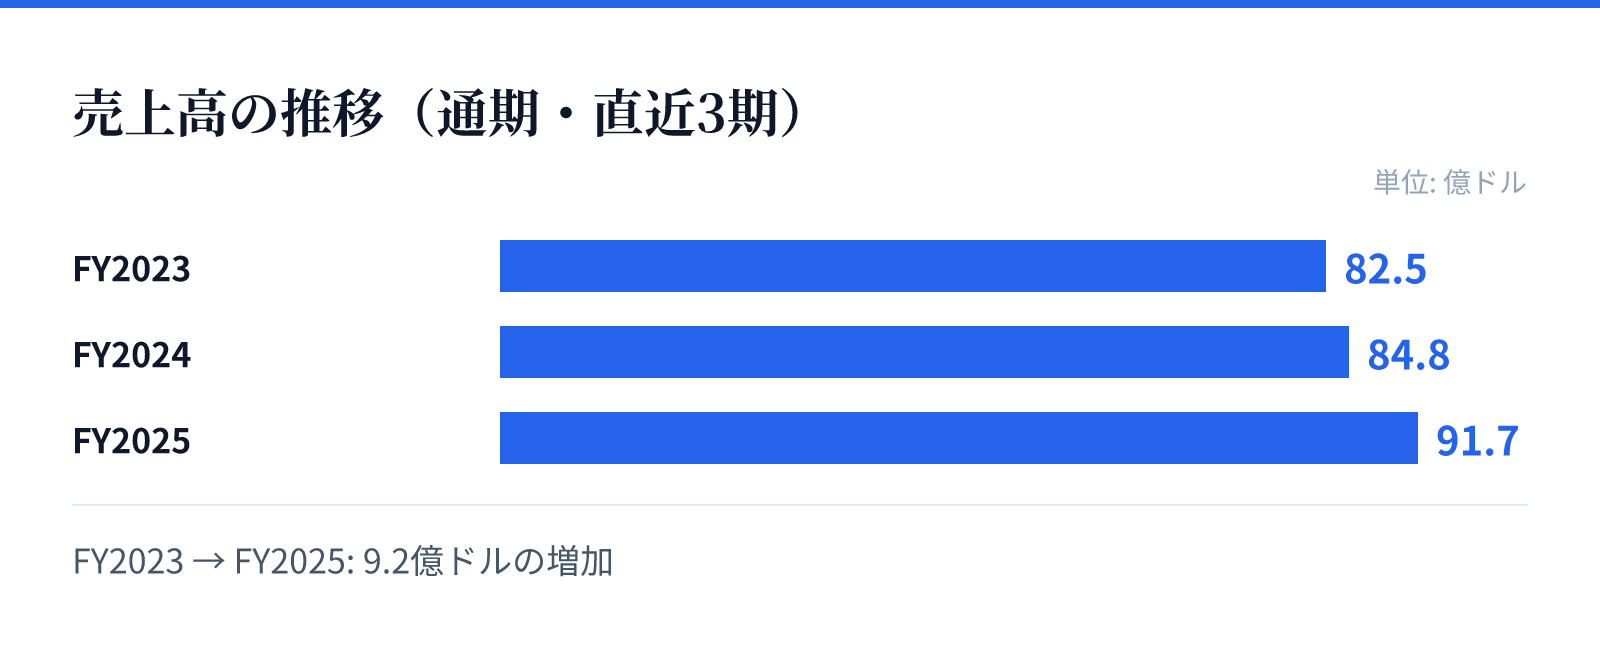
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は82.5億ドル。
FY2024の売上高は84.8億ドル。
FY2025の売上高は91.7億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高はFY2023の8,245,268,000 USD(=82.5億ドル)からFY2025の9,172,907,000 USD(=91.7億ドル)へと着実に増加しています。この成長は、グローバルな供給網とブランドの認知度に支えられているとみられます。
しかし、最新のFY2025における純利益は前年比で59.1%減少しており、収益性の改善が課題となっています。売上高の伸びに対し、利益の伸びが追いついていない状況が推移から見て取れます。
今後の成長は、コスト構造の最適化や、高付加価値な製品ラインの拡大、あるいは効率的な流通網の活用による利益率の回復にかかっているとみられます。
リスク
直近の財務データにおいて、売上高が増加している一方で純利益が前年比で59.1%減少している点は、重要なリスク要因として挙げられます。この急激な利益の減少は、原材料費の高騰や物流コストの増大など、外部要因の影響を受けている可能性があります。
また、営業利益率が2.4%と低水準に留まっていることは、競争の激しい生鮮品市場におけるコスト管理の難しさを示唆しています。利益率の低下が継続する場合、事業の持続可能性に対する懸念が生じる可能性があります。
さらに、広範な地域での調達と流通を伴うビジネスモデルであるため、地政学的リスクや気候変動による供給の不安定化も、事業運営における潜在的なリスク要因となります。
競合
同社は「DOLE」という強力なブランドを保有しており、食料品店や卸売業者、フードサービスなど、多岐にわたるチャネルで競合他社と対峙しています。ブランドの認知度は、広範な顧客層へのアプローチにおいて重要な優位性となります。
生鮮品市場は、品質の安定性と供給の継続性が極めて重要視される分野です。同社は、バナナやパイナップルといった主要な果実において、強固な供給網を構築することで競合に対する優位性を確保しています。
一方で、競合他社との価格競争や、流通コストの変動が利益率に直接影響を与える構造となっています。ブランド力による差別化と、効率的なサプライチェーンの維持が、競争優位を維持するための鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は13.46ドルとなっており、時価総額は約12.7億ドル(1,271百万USD)です。この規模感は、同社のグローバルな事業規模を反映した評価となっています。
株価収益率(PER)は17.95倍となっており、市場における期待値が反映されています。一方、株価純資産倍率(PBR)は0.96倍であり、資産価値に対して割安、あるいは市場から慎重な評価を受けている水準です。
配当利回りは2.55%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の事業規模と現在の市場評価を統合的に示すものとなります。