事業モデル
同社は通信、エンターテインメント、メディアなどのサービスプロバイダーに対し、ソフトウェアおよび関連サービスを提供しています。クラウドベースのモジュール型提供や、生成AIを活用した顧客体験スイート「CES25」など、高度な技術を統合したソリューションを展開しています。
さらに、CRMソリューションや決済、ネットワーク管理、eSIMクラウドなど、通信事業に特化した多岐にわたる製品群を保有しています。また、コンサルティング、システム統合、運用保守、予測分析、ロボットプロセス自動化といった広範なプロフェッショナルサービスも提供しています。
KPI
直近の財務データにおいて、FY2025の売上高は4,532,913,000 USD(=45.3億ドル)を記録しています。この期間の営業利益率は17.9%に達しており、前年度の15.2%から向上しています。
また、同期間のROEは16.5%となっており、前年度の14.3%を上回る推移を見せています。手元資金として、206,451,000 USD(=2.1億ドル)の現金および現金同等物を保有しています。
業績推移
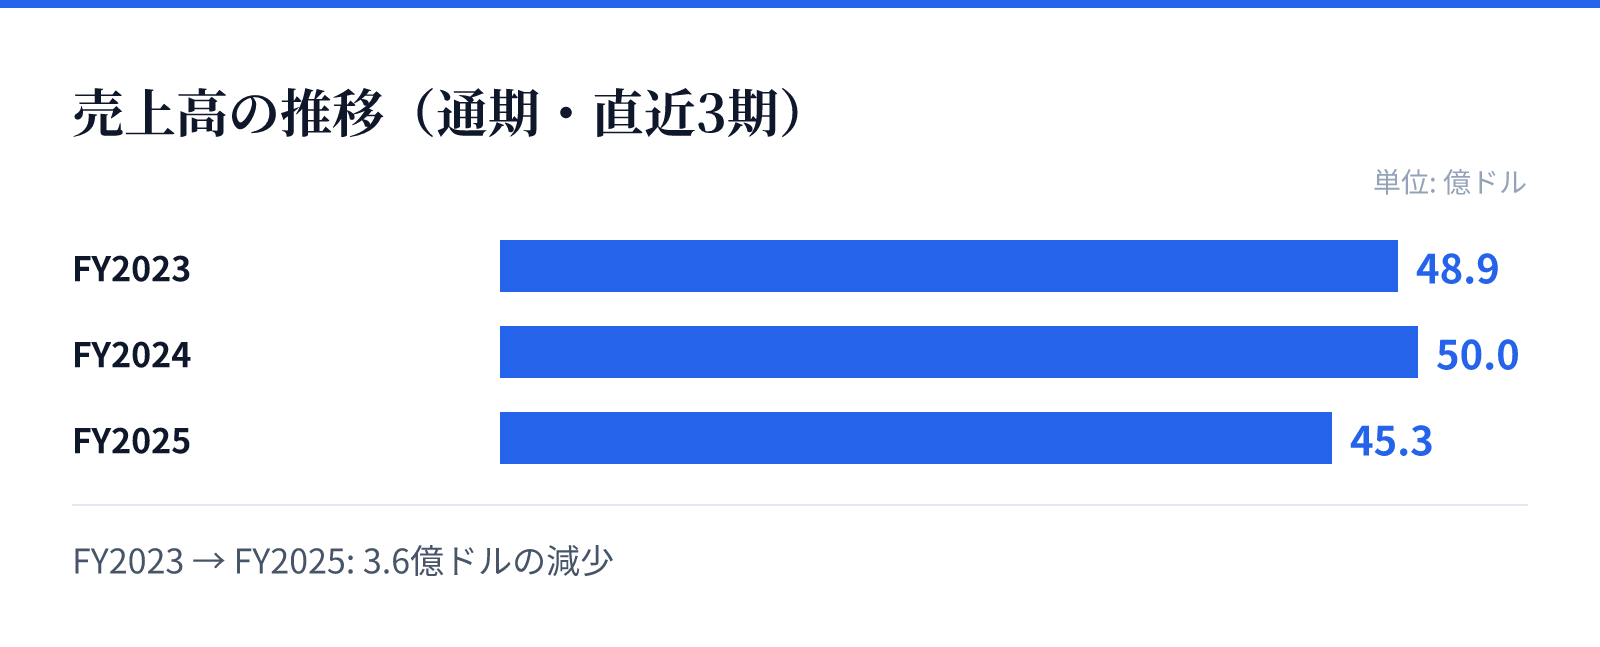
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は48.9億ドル。
FY2024の売上高は50.0億ドル。
FY2025の売上高は45.3億ドル。
成長ドライバー
同社は生成AIを統合した顧客体験スイートや、高度なビジネスインテリジェンスを組み込んだGenAIエージェントの提供を推進しています。これらの技術は、顧客エンゲージメントやネットワークの最適化において重要な役割を果たすとみられます。
また、SaaSベースのプラットフォーム「MarketONE」や、クラウドネイティブな「connectX」など、デジタル変革を支援する基盤の拡充も成長の鍵となります。これらのソリューションは、通信事業者のデジタル化を加速させる重要な要素となります。
リスク
最新の財務データにおいて、FY2025の売上高は前年比で9.4%減少しており、市場環境の変化や顧客の予算動向が影響している可能性があります。一方で、同期間の純利益は前年比で14.5%増加しており、収益性の改善が進んでいることが示唆されます。
事業構造が複雑なソフトウェアおよびサービスの提供であるため、技術革新への対応や、高度な専門知識を要する運用サポートの維持が重要となります。特に生成AIやクラウド技術の急速な進化に対し、継続的な投資と技術の統合が求められる環境にあります。
競合
同社は通信、メディア、エンターテインメントといった特定の業界に特化した高度なソリューションを提供することで競争優位性を築いています。特に、生成AIを統合した「CES25」や、eSIMクラウドなどの特化型技術は、競合他社との差別化要因となります。
また、コンサルティングから運用保守、システム統合までを網羅する包括的なサービス提供体制も強みです。多様なプラットフォームや技術に対応する広範なサービス範囲が、顧客の囲い込みに寄与しているとみられます。
バリュエーション
現在の株価は62.1ドルであり、時価総額は約64.8億ドル(6,484百万USD)となっています。PERは14.58倍、PBRは1.99倍と算出されており、市場における評価を反映しています。
配当利回りは3.71%となっており、安定した配当水準を維持しています。これらの指標は、同社の事業基盤と成長性のバランスを評価する上での基礎的な指標となります。