事業モデル
同社は、高度なセンシングおよびコンピューティング、ならびに統合ミッションシステムという2つの主要セグメントを通じて、防衛電子製品と軍事支援サービスを提供しています。Advanced Sensing and Computingセグメントでは、リアルタイムの状況把握を可能にするネットワークコンピューティングや、電子戦、レーダー、宇宙センシングなどの高度な検知技術を開発・製造しています。
Integrated Mission Systemsセグメントでは、電力変換や推進システムを含む電気推進システム、および高密度な永久磁石モーターやエネルギー貯蔵システムを提供しています。これらの技術は、地上および艦上のプラットフォームにおける戦闘管理や通信、コマンドおよびコントロールなど、幅広いミッションアプリケーションに活用されています。
KPI
最新の会計年度における売上高は3,648,000,000 USD(=36.5億ドル)に達しており、堅調な事業展開を示しています。同期間の営業利益率は9.5%を記録しており、効率的な運営体制が構築されていることが伺えます。
また、同期間のROEは10.2%に達しており、資本を効果的に活用して利益を生み出しています。同社は現在、270,000,000 USD(=2.7億ドル)の現金および現金同等物を保有しており、安定した財務基盤を維持しています。
業績推移
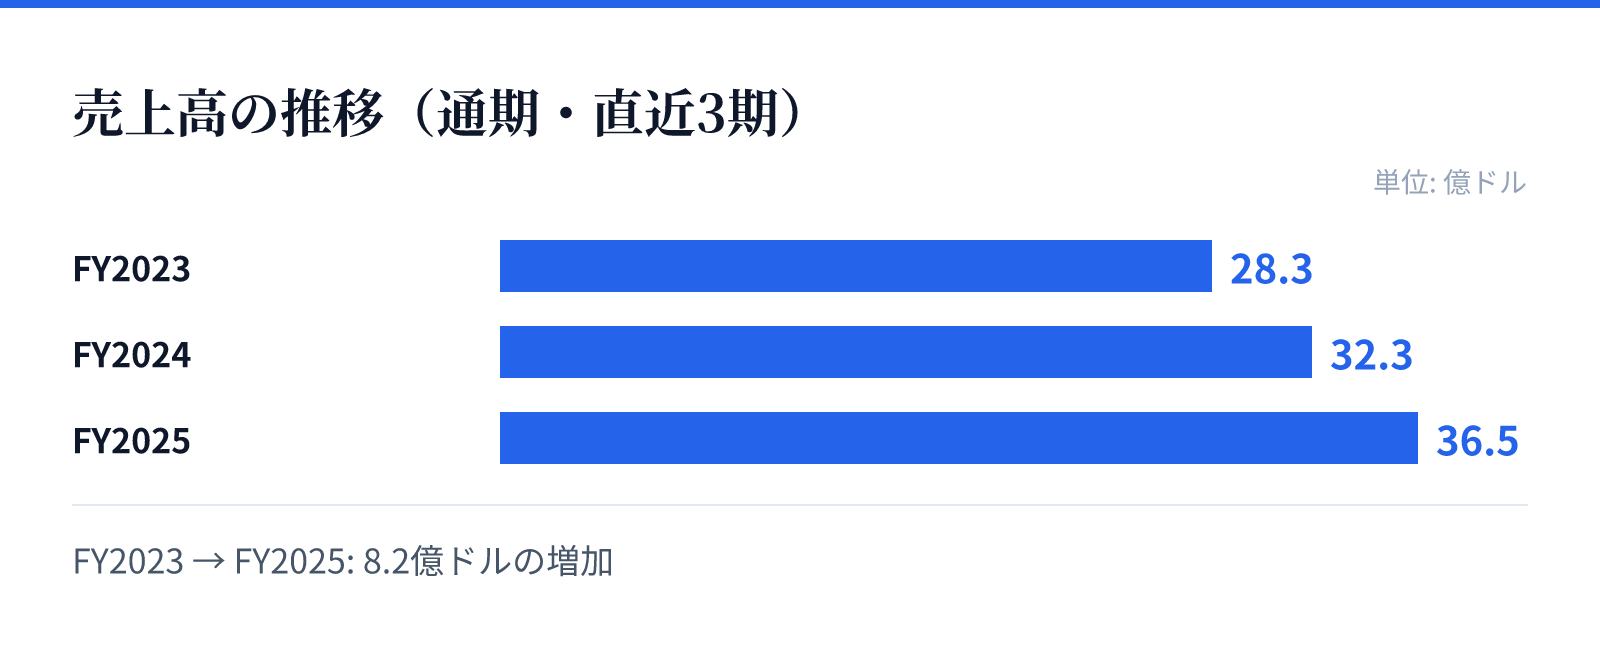
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は28.3億ドル。
FY2024の売上高は32.3億ドル。
FY2025の売上高は36.5億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の2,826,000,000 USD(=28.3億ドル)からFY2025の3,648,000,000 USD(=36.5億ドル)へと着実に増加しています。特に最新のFY2025においては、売上高が前年比で12.8%増加しており、市場での需要拡大を捉えています。
さらに、純利益も前年比で30.5%の成長を記録しており、収益性の向上が顕著です。営業利益率もFY2023の8.2%からFY2025の9.5%へと上昇しており、事業規模の拡大とともに収益構造の改善が進んでいるとみられます。
リスク
同社の事業は防衛分野に特化しており、政府の防衛予算や国防政策の動向に強く影響を受ける構造となっています。高度な技術を要する製品群を扱うため、研究開発への継続的な投資と技術革新の維持が不可欠です。
また、複雑な電子機器や推進システムの製造には高度なサプライチェーンの管理が必要となります。地政学的な緊張の高まりや、特定の重要部品の調達難易度の変化が、将来的な生産コストや納期に影響を与える可能性があるため、注意が必要です。
競合
同社は、高度な検知能力や精密な標的特定、さらには電子戦を含む高度な情報収集システムにおいて強みを持っています。これらの技術は、現代の戦場において不可欠な要素となっており、競合他社に対する技術的優位性を築いています。
特に、電力密度の高いモーターや高度な熱管理技術を含む推進システムは、次世代の防衛装備において重要な役割を果たします。これらの高度な技術基盤と、長年の実績に基づく信頼性が、競合他社との差別化要因となっているとみられます。
バリュエーション
現在の株価は39.01ドルであり、時価総額は約104億ドル(10,411百万USD)となっています。市場における評価として、PERは34.22倍、PBRは3.71倍と算出されています。
配当利回りは0.88%となっており、成長投資と株主還元のバランスを保っている状況です。これらの指標は、同社が防衛技術分野における成長期待を反映したバリュエーションで取引されていることを示唆しています。