事業モデル
同社は米国およびカナダの個人および法人顧客に対し、自動車関連の幅広いサービスを提供しています。主な事業セグメントは、Take 5、Franchise Brands、Auto Glass Nowの3つで構成されています。
提供するサービス内容は、塗装、衝突修理、ガラスの交換、オイル交換、さらには冷却液やフィルターの交換といったメンテナンスまで多岐にわたります。また、自動車部品の流通や、修理・メンテナンス技術に関するトレーニングサービスも提供しています。
これらのサービスは、ABRA、CARSTAR、MAACO、Meineke Car Care Centersなど、複数の著名なブランド名を通じて展開されています。1972年の設立以来、ノースカロライナ州を拠点に、広範なネットワークを通じて自動車アフターマーケットのニーズに応えています。
KPI
最新の会計年度(FY2025)において、同社は売上高1,862,438,000 USD(=18.6億ドル)を記録しました。これは前年度と比較して6.3%の増収となっており、堅調な需要を反映しています。
営業利益率は13.9%を確保しており、安定した収益構造を維持しています。また、同期間のROEは18.3%を記録しており、過去のマイナス圏から大幅な改善を見せています。
財務基盤については、現金および現金同等物として183,947,000 USD(=1.8億ドル)を保有しています。直近の財務推移において、純利益が黒字に転換したことは、事業の安定性を裏付ける重要な指標となっています。
業績推移
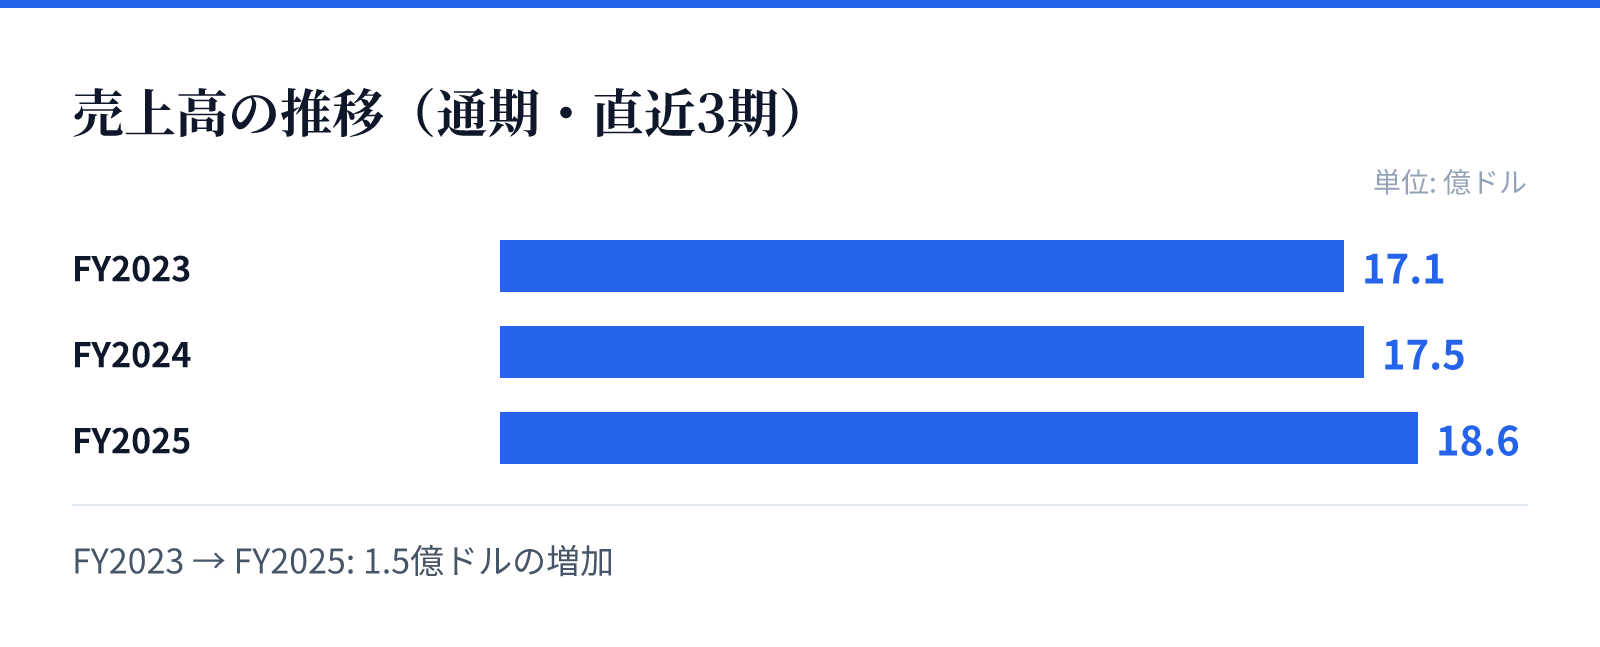
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は17.1億ドル。
FY2024の売上高は17.5億ドル。
FY2025の売上高は18.6億ドル。
成長ドライバー
成長の主な要因は、多岐にわたるブランドポートフォリオと、それに基づく広範なサービス提供能力にあります。塗装や衝突修理から、より日常的なオイル交換やガラスの修理まで、幅広い層の顧客を取り込むことが可能です。
特に、直近の財務推移において売上高が前年比で増加傾向にあることは、同社の市場におけるプレゼンスの強さを示唆しています。また、純利益の黒字転換は、事業モデルの効率化や市場環境の改善が寄与しているとみられます。
さらに、自動車部品の流通事業やトレーニングサービスの提供など、単一のサービスに依存しない多角的な収益源が、持続的な成長を支える要因となっています。
リスク
事業の規模が広範なため、各ブランドやサービスセグメントにおける運営コストの管理が重要となります。特に、労働集約的な修理やメンテナンス業務においては、人件費や部品調達コストの変動が利益率に影響を与える可能性があります。
また、自動車市場の動向や、関連する部品のサプライチェーンの安定性も重要なリスク要因となります。特定の地域や特定のサービスに依存しすぎないための、バランスの取れたポートフォリオ維持が求められます。
さらに、技術革新に伴う車両構造の変化や、メンテナンス技術の高度化への対応も、長期的な事業継続における課題となる可能性があります。
競合
同社は、複数の強力なブランド名を保有することで、競合他社に対する差別化を図っています。MAACOやMeinekeといった認知度の高いブランドは、顧客獲得において有利な要素となります。
自動車アフターマーケットは競争の激しい分野ですが、同社は修理、メンテナンス、部品販売のすべてをカバーする統合的なアプローチをとっています。この多角的な展開が、単一のサービスに特化した競合他社に対する優位性となります。
また、トレーニングサービスの提供を通じて、技術力の向上とネットワークの強化を図っている点も、競合に対する参入障壁を高める要因となります。
バリュエーション
最新の市場データに基づくと、同社の株価は13.03ドルとなっており、時価総額は約21.5億ドル(2,150百万USD)です。
バリュエーション指標としては、PERが13.30倍、PBRが2.58倍と算出されています。これらの数値は、同社の現在の市場評価を反映しています。
直近の財務推移において、売上高の増加と純利益の黒字転換を達成していることから、投資家に対して一定の成長性を提示しています。これらの指標に基づき、同社の市場における位置付けが評価されています。