
事業モデル
DoubleVerify Holdings, Inc.は、米国を中心にデジタル広告のメディア効果を測定するプラットフォームを提供しています。DV Authentic Adなどのソリューションを通じて、広告の不正、ブランドの適合性、視認性、地理的条件を評価しています。
また、AIを活用したキャンペーン最適化ソリューションや、クロスチャネルのコンバージョンデータ統合、マルチタッチアトリビューションを提供するRockerboxなどの製品も展開しています。これらのソリューションは、プログラマティック広告やソーシャルメディア、デジタルパブリッッシャーなど、広範なデジタル広告エコシステムに統合されています。
KPI
最新の会計年度であるFY2025において、同社は売上高748,291,000 USD(=7.5億ドル)を記録しています。この売上高は前年比で13.9%の成長を見せています。
一方で、営業利益率はFY2023の15.0%からFY2025には10.6%へと低下する傾向にあります。また、ROEもFY2023の6.7%からFY2025には4.5%へと推移しており、収益性の変化が見られます。
業績推移
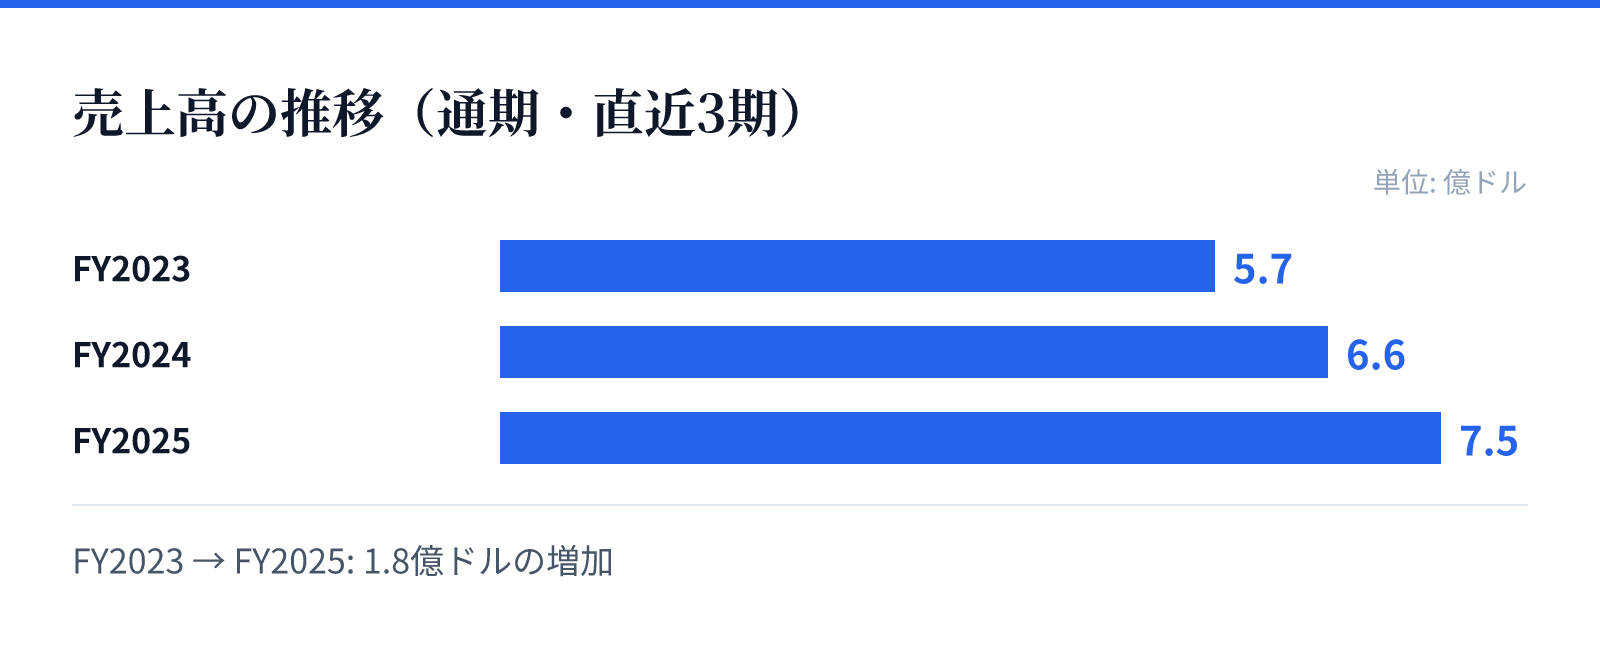
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.7億ドル。
FY2024の売上高は6.6億ドル。
FY2025の売上高は7.5億ドル。
成長ドライバー
同社は、AIを搭載したデジタルキャンペーン最適化ソリューションであるScibids AIや、広告主の成果を向上させるDV Authentic AdVantageを展開しています。これらのAI技術の統合は、広告主のパフォーマンス向上に寄与する重要な要素です。
さらに、デジタルパブリッシャー向けの収益管理ソリューションや、直接およびプログラマティックの両方でメディアパフォーマンスの詳細な洞察を提供するDV Pinnacleなど、多様な顧客ニーズに応える製品群を拡充しています。これらの多角的なソリューションが、消費財や金融サービスなど幅広い業界の顧客基盤を支えています。
リスク
財務トレンドを見ると、売上高が成長している一方で、純利益が前年比で9.9%減少している点が懸念されます。この傾向は、事業拡大に伴うコスト構造の変化や、投資の進捗状況を反映している可能性があります。
また、営業利益率が直近の数年間で15.0%から10.6%へと低下していることも、収益性の維持における課題として挙げられます。広告市場の競争激化や、技術革新への対応コストが利益率に影響を与える可能性があるため、今後のコスト管理が重要となります。
競合
同社は、デジタル広告の信頼性を担保する独自の指標や、高度な分析ツールを提供することで競合他社との差別化を図っています。特に、広告の不正やブランドの適合性を評価する技術は、広告主にとって重要な価値を提供しています。
また、Rockerboxのようなクロスチャネルのデータ統合や、AIによる最適化ソリューションの提供により、単一のツールを超えた包括的なソリューションを提供しています。これらの統合的なアプローチにより、多様なデジタルメディアチャネルを跨ぐ広告主のニーズに応えています。
バリュエーション
最新の市場データに基づくと、同社の株価は13.345ドル、時価総額は約20.6億ドル(2,061百万USD)となっています。PERは38.00倍、PBRは1.88倍と算出されています。
これらの指標は、同社の成長期待や市場におけるポジションを反映しています。投資判断にあたっては、売上成長と利益率の推移、およびAI技術の統合による将来的な競争優位性の維持を注視する必要があります。