事業モデル
Dynex Capitalは、米国における住宅用および商業用の住宅ローン担保証券(MBS)に投資する不動産投資信託(REIT)です。投資対象には、政府機関や政府系機関が元本の支払いを保証するエージェンシーMBSと、保証のないノンエージェンシーMBSの両方が含まれます。
同社は連邦所得税法上のREITとして認定されており、課税所得の少なくとも90%を株主に分配することで、連邦所得税の免除を受ける仕組みを有しています。1987年に設立され、バージニア州グレンアレンに拠点を置いています。
KPI
同社の財務状況において、現金および現金同等物は607,562,000 USD(=6.1億ドル)を保有しています。これは事業運営における流動性の確保に寄与する重要な資産です。
最新の会計年度におけるROEは13.0%を記録しており、効率的な資本運用が行われていることを示唆しています。また、同社はREITとして高い配当利回りを維持する構造を持っています。
業績推移
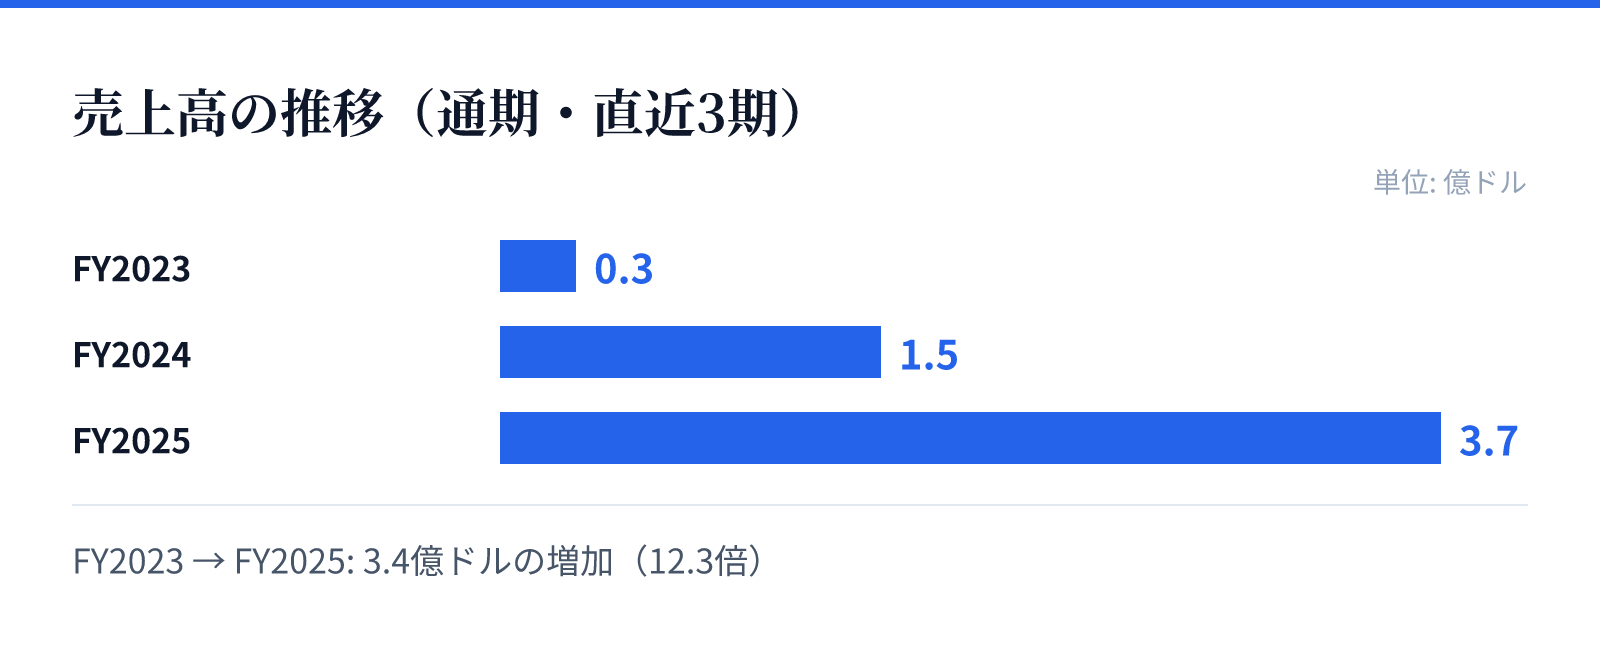
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.3億ドル。
FY2024の売上高は1.5億ドル。
FY2025の売上高は3.7億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高はFY2023の26,749,000 USD(=2,675万ドル)から、FY2025には372,113,000 USD(=3.7億ドル)へと大幅な増加を見せています。この期間の売上成長率は前年比で147.4%に達しています。
利益面においても、FY2025の純利益は前年比で180.1%の成長を記録しており、収益性の改善が顕著です。ROEもFY2023の-0.7%からFY2025の13.0%へと劇的に改善しており、成長の勢いが確認できます。
リスク
同社の事業モデルは、住宅ローン担保証券(MBS)の市場動向に強く依存しています。エージェンシーMBSは政府系機関の保証があるものの、ノンエージェンシーMBSは元本や利息の支払保証がないため、市場環境の変化による影響を受けやすい側面があります。
また、REITとしての税制優遇を受けるためには、課税所得の90%以上を株主に分配し続ける必要があり、配当政策の維持が重要な経営課題となります。金利動向や不動産市場の変動が、保有資産の価値や収益性に直接影響を与える可能性があります。
競合
同社は住宅ローン担保証券に特化したREITとして、特定のニッチな市場で地位を確立しています。競合他社と比較して、特定の資産クラスに集中することで専門性を高める戦略をとっています。
市場における競争優位性は、MBSの選別能力と、REITとしての安定した配当構造の維持に依存するとみられます。特定のセクターに特化した投資スキルの高さが、競合に対する差別化要因となります。
バリュエーション
現在の株価は13.05ドルであり、時価総額は約32.3億ドル(3,229百万USD)となっています。PERは4.17倍と低水準に抑えられており、市場における評価を反映しています。
PBRは1.01倍となっており、資産価値に対して妥当な水準で取引されているとみられます。さらに、15.66%という高い配当利回りは、投資家にとっての魅力的な指標となっています。