
事業モデル
同社は米国、英国、欧州、オーストラリアを含むグローバルな市場において、ITサービスおよびソリューションを提供しています。事業はコンサルティング&エンジニアリング、グローバル・インフラストラクチャ、保険ソフトウェア&サービスの3つのセグメントで構成されています。
コンサルティング部門ではAIやデータ分析を活用したデジタル変革を支援し、インフラ部門ではデータセンターやクラウド環境の管理、ビジネスプロセスの効率化を提供しています。保険セグメントでは、保険会社向けの近代化とデジタル変革を支援するソフトウェアとサービスを提供しています。
KPI
最新の財務データによると、FY2026の売上高は126億ドル(=126億ドル)を記録しており、前年比で1.8%の減少となっています。同期間の純利益は前年比で95.4%の大幅な減少を記録しています。
過去の推移を見ると、FY2025には売上129億ドル(=129億ドル)に対し、営業利益率5.4%、ROE 12.0%を達成していましたが、FY2026では営業利益率2.4%、ROE 0.6%へと低下しています。手元には17.4億ドル(=17.4億ドル)の現金および現金同等物が保有されています。
業績推移
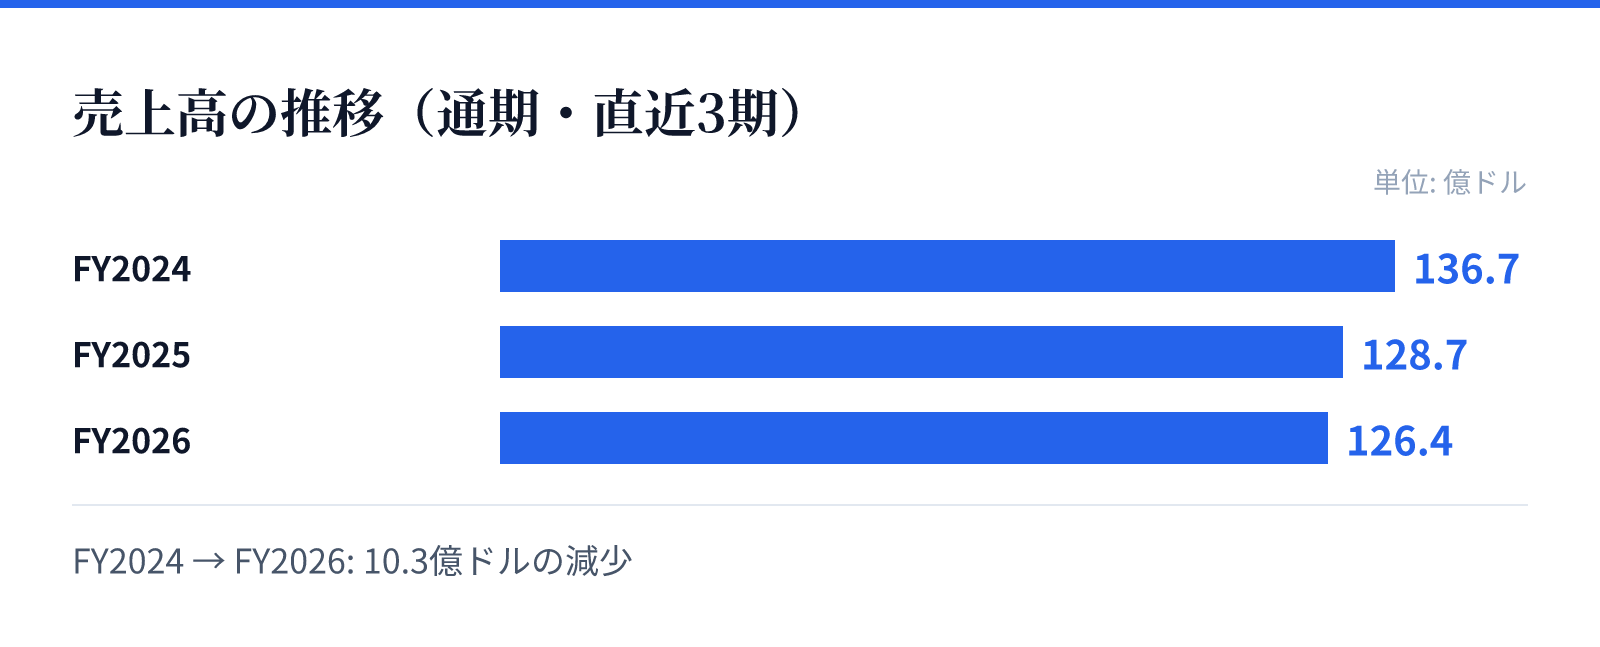
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は136.7億ドル。
FY2025の売上高は128.7億ドル。
FY2026の売上高は126.4億ドル。
成長ドライバー
同社はAI技術の統合を成長の鍵としており、Anthropicとの多年にわたるグローバル提携を通じて、ミッションクリティカルな企業システムへAIを導入しています。また、ElevenLabsとの戦略的パートナーシップにより、高度な音声AI機能を社内運用や顧客ソリューションに組み込んでいます。
これらの提携は、AIファーストの変革戦略を加速させるための重要な柱となっています。AIとデータ分析に焦点を当てたコンサルティングサービスは、金融、製造、ヘルスケアなど多岐にわたる産業のデジタル変革を支える役割を担っています。
リスク
直近の財務推移において、FY2026の純利益が前年比で95.4%減少している点は、収益構造の安定性に関する注意を要する要素です。営業利益率もFY2025の5.4%からFY2026には2.4%へと低下しており、利益の確保に向けた課題が見受けられます。
また、売上高が緩やかな減少傾向にある中で、AIや高度な技術への投資と収益性のバランスをいかに維持するかが重要となります。複雑なITインフラの管理や高度な専門知識を要する分野では、技術革新への適応が継続的な課題となります。
競合
同社は、金融、自動車、製造、ヘルスケア、公共部門など、非常に広範な産業分野において顧客基盤を構築しています。これらの多様なセクターに対応するための高度な専門知識と、大規模な従業員数(115,000人)を背景とした提供能力が強みです。
競合環境においては、AIやデータ分析といった先端技術の統合能力が差別化要因となります。特にAnthropicやElevenLabsといった有力なパートナーとの提携を通じて、AIを実用的なビジネスソリューションへ迅速に統合する能力が、市場における優位性を左右するとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は10.995ドル、時価総額は約17億ドル(1,698百万USD)となっています。PERは14.56倍、PBRは0.56倍と算出されています。
これらの指標は、同社の事業規模と現在の市場評価を反映しています。特にPBRが1倍を下回っていることは、現在の市場評価における資産価値に対する位置付けを示しています。