
事業モデル
同社は米国、カナダ、および国際的な市場において、メンテナンス、修理、および運営(MRO)に関連する製品、機器、サービスの流通を展開しています。事業は、技術的専門知識と物流能力を提供する「サービスセンター」、調達や在庫の最適化を行う「サプライチェーンサービス」、およびカスタムポンプの製造や再製造を行う「革新的ポンプソリューション」の3つのセグメントで構成されています。
サービスセンター部門では、回転機器、ベアリング、動力伝送、ホース、流体動力、金属加工、ファスナー、産業用備品、安全製品など多岐にわたるカテゴリーの製品を提供しています。サプライチェーンサービスでは、SmartAgreementやSmartBuyといった独自のソリューションを通じて、顧客の調達コストの最適化や在庫管理の効率化を支援しています。
KPI
最新の会計年度(FY2025)において、同社は売上高2,016,365,000 USD(=20.2億ドル)を達成しています。この期間の営業利益率は8.8%を記録しており、前年度の8.1%から改善の動きが見られます。また、同期間のROEは17.8%に達しており、資本を効率的に活用して利益を生み出していることが示されています。
財務基盤の安定性については、現金および現金同等物が226,618,000 USD(=2.3億ドル)保有されています。過去3年間の推移を見ると、売上高は着実に増加しており、事業規模の拡大と安定した運営体制が確認できます。
業績推移
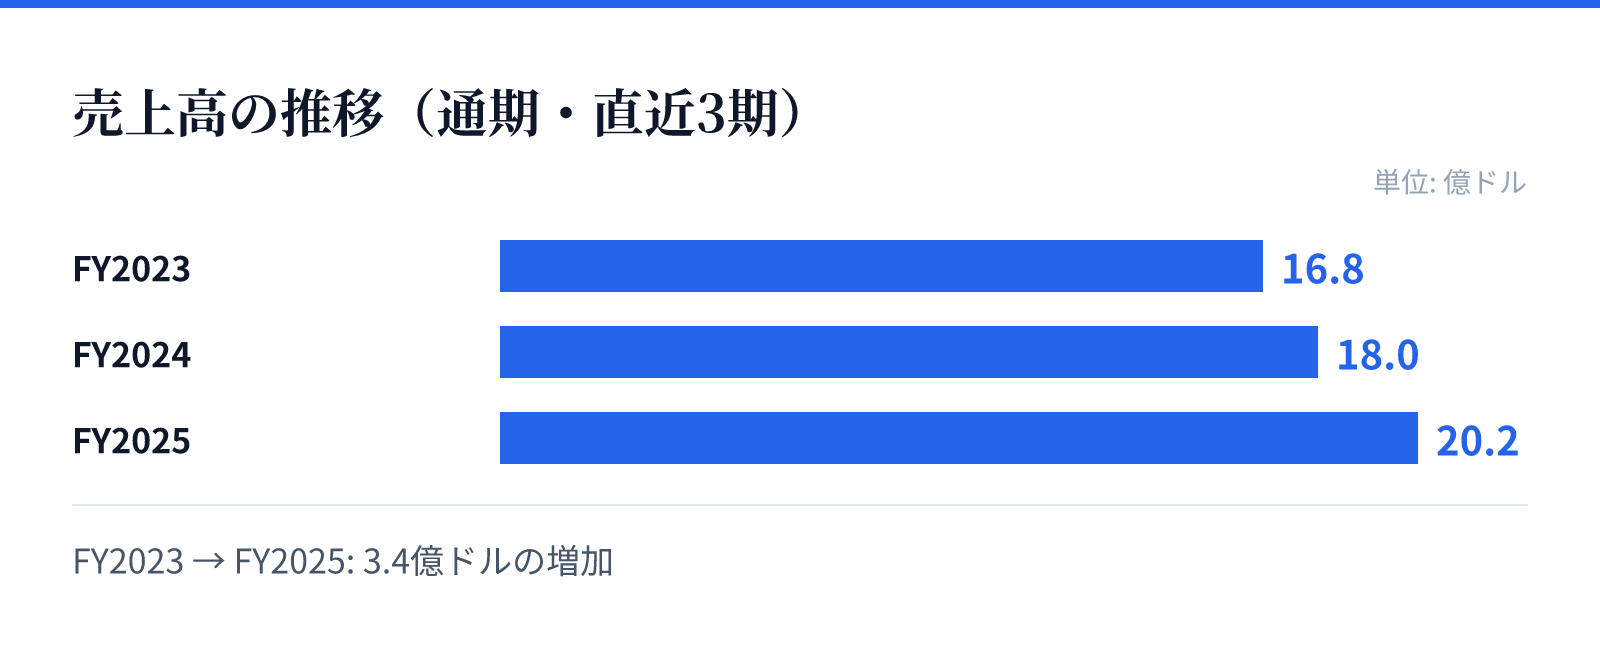
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は16.8億ドル。
FY2024の売上高は18.0億ドル。
FY2025の売上高は20.2億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で11.9%増加しており、堅調な需要の拡大を示唆しています。さらに、同期間の純利益は前年比で25.8%と大幅な伸びを記録しており、収益性の向上が顕著です。
成長の要因としては、高度なサプライチェーン管理ソリューションの提供による顧客の利便性向上や、革新的なポンプソリューションによる付加価値の提供が挙げられます。特に、複数のMROカテゴリーにおける統合的なサービス提供が、顧客との長期的な関係構築と売上の積み上げに寄与しているとみられます。
リスク
同社の事業は、石油・ガス、製造、化学、食品・飲料、水処理など多岐にわたる産業分野の顧客に依存しています。これらの産業における景気動向や需要の変化が、同社の売上や利益に直接的な影響を与える可能性があります。
また、サプライチェーンの複雑性が高まる中で、物流コストの変動や原材料の調達難易度の変化もリスク要因となり得ます。特に、特定のMRO製品や特殊なポンプ機器の供給において、サプライチェーンの安定性をいかに維持するかが重要な課題となります。
競合
同社は、広範な製品ラインナップと高度な技術的専門知識を武器に、産業用流通市場において独自の地位を築いています。特に、単なる製品の販売にとどまらず、在庫管理や調達の最適化といった高度なサービスを統合的に提供する点が競合他社に対する優位性となります。
革新的なポンプソリューションにおけるカスタムメイドの製造や再製造能力も、差別化要因の一つです。多様な産業分野のニーズに対応する柔軟なソリューション提供能力が、競争の激しいMRO市場において強固な基盤を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は193.61ドル、時価総額は約29億ドル(2,899百万USD)となっています。PERは33.54倍、PBRは5.36倍と算出されており、市場からは一定の成長期待が反映されているとみられます。
これらの指標は、同社の安定した事業基盤と近年の良好な成長トレンドを反映した数値です。投資判断にあたっては、現在のバリュエーションと、将来的な売上および利益の成長予測を照らし合わせる必要があります。