事業モデル
同社は臨床段階のバイオ医薬品企業として、がん患者の治療に役立つ小分子阻害剤の発見および開発に特化しています。2019年に設立され、コロラド州ボルダーに拠点を置いています。
主な開発プログラムには、慢性骨髄性白血病の成人患者を対象とした小分子キナーゼ阻害剤であるELVN-001が含まれます。また、非小細胞肺がんやその他のHER2変異腫瘍を対象とした、中枢神経系(CNS)透過性を持つ不可逆的ヒト上皮成長因子受容体2阻シーカーであるELV0-002も開発しています。
KPI
同社の財務状況において、直近3期間の売上高はすべて0 USD(=0ドル)となっており、研究開発段階の企業としての特性を示しています。一方で、ROE(自己資本利益率)はFY2024の-28.7%から、FY2025には-22.6%へと改善の動きが見られます。
最新のFY2026における純利益は、前年比で77.2%の増加を記録しています。また、同社は135,505,000 USD(=1.4億ドル)の現金および現金同等物を保有しており、研究開発の継続に向けた資金基盤を有しています。
業績推移
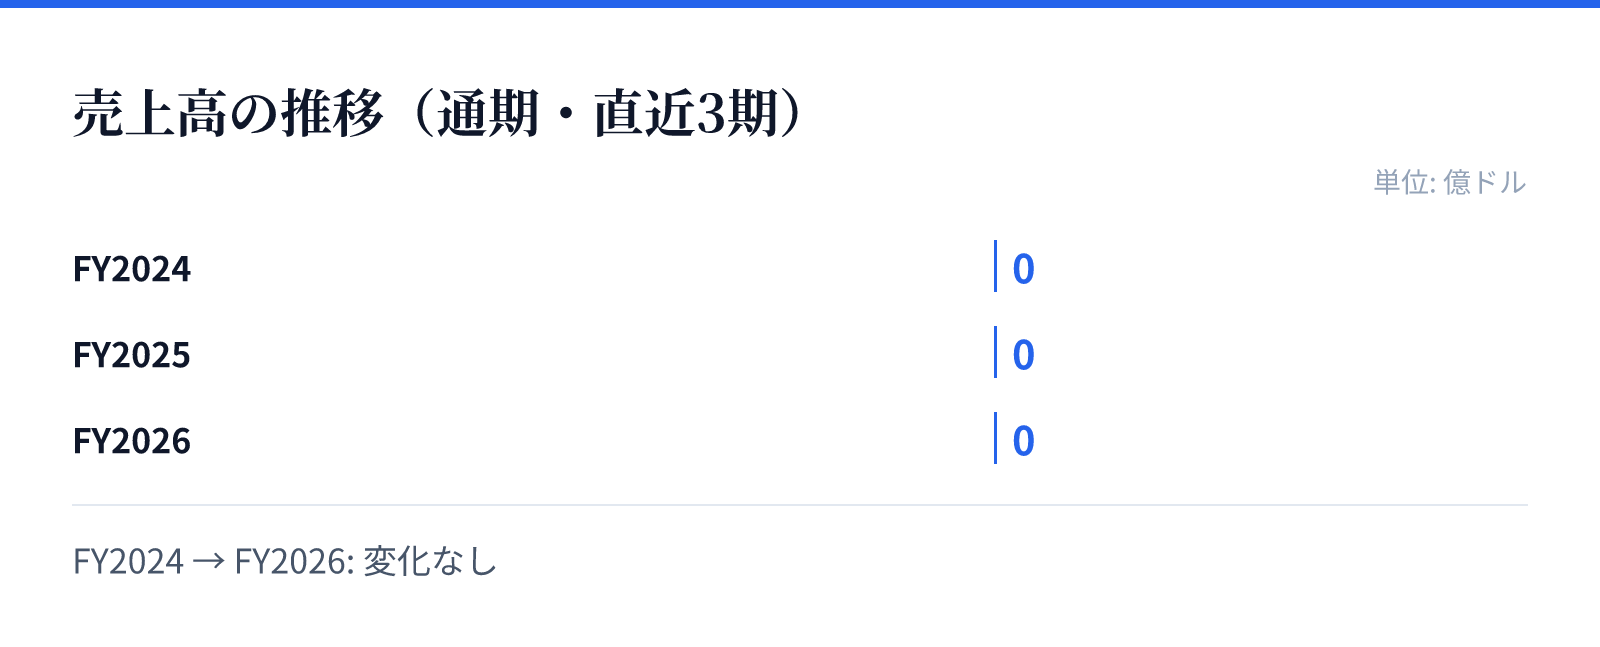
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長は、現在進行中の臨床試験における主要なパイプラインの進展に強く依存しています。特にELVN-001およびELVN-002の臨床試験の進展が、将来的な市場参入に向けた重要なマイルストーンとなります。
これらの薬剤が、それぞれ慢性骨髄性白血病や非小細胞肺がんといった特定の癌疾患において有効性を証明できれば、企業の価値は大きく向上するとみられます。研究開発への集中投資が、将来的な製品承認と市場シェア獲得の原動力となります。
リスク
バイオテクノロジー企業としての特性上、臨床試験の成功確率や規制当局による承認の可否が事業継続における大きな不確実性となります。特に新薬の開発には多額の資金が必要であり、承認に至るまでの期間が長期化するリスクが存在します。
また、現在の売上高がゼロであることから、事業の成長は将来の製品承認に完全に依存する構造となっています。臨床試験の進捗遅延や、競合する治療法の台頭が、将来の市場シェア獲得に影響を与える可能性があるため、慎重な監視が必要です。
競合
がん治療の分野は非常に競争が激しく、同社は独自の小分子阻害剤技術によって差別化を図っています。特にCNS透過性を備えたHER2阻害剤などの特異的な機能を持つ薬剤の開発が、競合他社に対する優位性の源泉となります。
競合他社との比較においては、臨床試験の進捗速度や、特定のターゲットに対する有効性のデータが重要な評価軸となります。独自の技術基盤に基づいたパイプラインの進展が、市場における競争優位性を確立するための鍵となります。
バリュエーション
同社の株価は2026年8月24日時点で$61.15となっており、時価総額は約44.8億ドル(4,481百万USD)に達しています。この規模は、同社が保有するパイプラインの将来的な価値を市場が評価していることを示唆しています。
また、PBR(株価純資産倍率)は5.00倍となっており、バイオテクノロジーセクターにおける成長期待を反映した数値です。投資判断にあたっては、現在の財務状況よりも、臨床試験の進捗と将来の承認見込みに基づくバリュエーションの推移を注視する必要があります。