1. 「新興国に分散」のつもりが、一つの業種に寄っていないか
新興国株のインデックス301Aファンドは、たいてい「新興国というひとかたまりに、まとめて分散する商品」として説明されます。中国もインドもブラジルも入っているのだから、一国の事情に振り回されにくい——そういう理解で買った人が多いはずです。
ところが、話はそこで終わりません。ブルームバーグの集計によれば、MSCI新興市場指数における台湾の構成比率は2026年1月末時点で21.06%となり、中国の20.93%をわずかに上回りました。台湾が中国を抜くのは2007年7月以来のことです。人工知能(AI)関連株の上昇が台湾を押し上げた、というのが記事の見立てでした。
この「比率」という言葉が、今日の主役です。指数(インデックス)とは市場全体の値動きを測るものさしのことですが、その多くは時価総額加重といって、規模の大きい銘柄・国ほど重く扱う設計になっています。つまり、上がった国の比率は、誰も買い増していなくても勝手に増えていきます。
ニュースで「台湾と韓国の存在感が上がった」と読んだ日に、自分の口座で何が起きているかを即答できる人は多くありません。この記事は、その即答をできるようにするための道具立てです。相場を当てに行くのではなく、自分がいまどれだけ賭けているのかを、公表資料と電卓だけで測ります。
新興国株ファンドの中身は、運用者の相場観ではなく、指数の規則と株価の動きが決めているのだ。
2. 「新興国株」の範囲は、運用会社ではなく指数が決めている
まず押さえるべきは、「どの国が新興国か」を決めているのが運用会社ではない、という一点です。決めているのは指数提供会社で、各社は世界の株式市場を先進国・新興国(エマージング)・フロンティアといった区分に分類しています。
同じ「新興国株式インデックスファンド」という名前でも、連動する指数が違えば中身の国別比率は変わります。象徴的なのが韓国の扱いです。韓国は、FTSE Russellの2026年4月7日時点の株式市場分類では先進国市場に分類されています。一方、MSCIでは2026年の市場分類見直し後も新興国市場にとどまりました。
MSCIは2026年6月に発表した年次の市場分類結果で、韓国を先進国指数への組み入れに向けた観察対象国(ウォッチリスト、格上げ候補として監視する国のリスト)に指定しませんでした。理由として挙げられたのは、オフショア市場でのウォン両替が依然として限定的であることなど、市場アクセシビリティ——外国人投資家から見た使いやすさ——の問題です。韓国は1992年にMSCI新興国指数へ組み入れられ、2008年に初めてウォッチリストに選ばれましたが、2014年にはそのリストからも外れています。
ここで効いてくるのが、経済の実力と指数上の分類がずれうる、という構造です。韓国には世界のメモリ半導体を担う企業が並んでいますが、通貨取引の制約といった別の理由で「新興国」に分類され続けています。結果として、成熟した超大型企業が新興国指数の比率を押し上げる形になります。
読者が確かめるべきことは一つだけです。自分のファンドがどちらの指数に連動しているか。それは交付目論見書(購入前に必ず渡される、商品の設計図にあたる書類)に書いてあります。比較するときは、まず指数名を揃えることが出発点になります。
同じ「新興国」でも、線を引いているのは指数提供会社なのだ。
3. 中身を開ける——どの資料の、どの頁を見るか
見るべき資料は三つです。数を挙げてから順に開けていきます。
一つ目は交付目論見書。ここで連動指数、為替ヘッジの有無、信託報酬(運用管理費用)を確認します。二つ目は月次レポート。国・地域別の組入比率、業種別比率、組入上位10銘柄と各比率、組入銘柄数、純資産総額が載っています。三つ目は交付運用報告書で、期中のベンチマークとの差や、実際に負担した費用の内訳が出てきます。
月次レポートは月末を基準日として、翌月以降に公表されるのが通例です。たとえばSBI・新興国株式インデックス・ファンド(愛称:雪だるま(新興国株式))の月次レポートには「2026年3月31日基準」とあり、つみたて新興国株式の月次レポートには「2026年06月30日現在」とあります。いま画面で見ている数字がいつ時点のものかを、必ず先に確認してください。
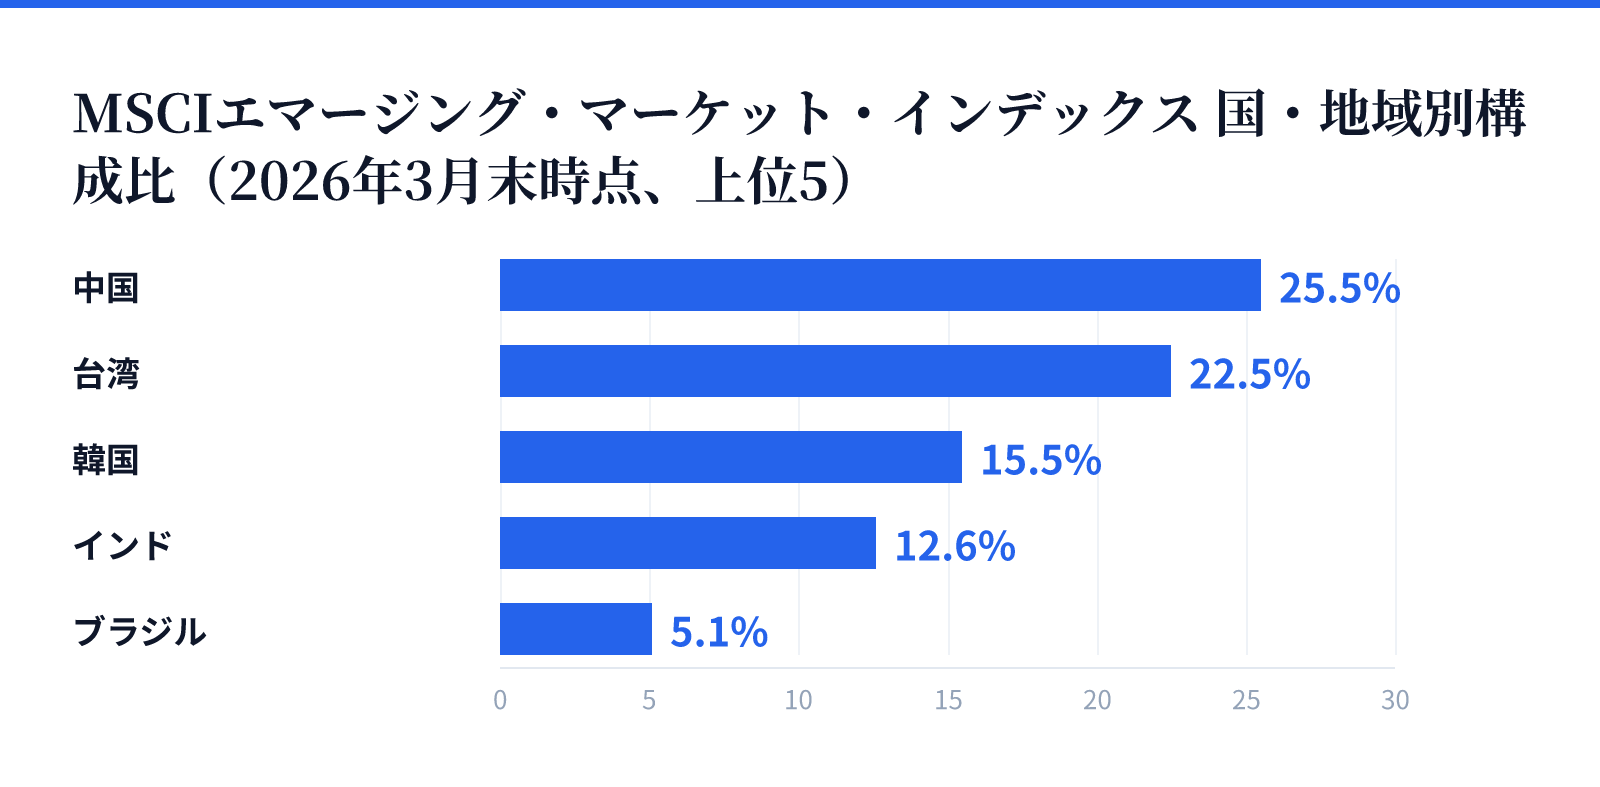
そして、この「いつ時点か」は想像以上に効きます。MSCIのデータを基に野村アセットマネジメントが作成した2026年3月末時点のMSCIエマージング・マーケット・インデックスの国・地域別構成比は、中国25.5%、台湾22.5%、韓国15.5%、インド12.6%、ブラジル5.1%、南アフリカ3.6%、サウジアラビア3.1%、メキシコ2.1%、アラブ首長国連邦1.3%、マレーシア1.2%。台湾と韓国を合計すると約38%に達します。一方、SBI証券の解説では、2026年4月末時点の構成比で台湾が中国を上回る水準となり、韓国もインドを上回ったとされています。
先ほどの1月末の数字も含めて並べると、同じ指数の同じ国の比率が、集計元と基準日によって違って見えることが分かります。これは誰かが間違えているというより、比率が短期間で動いているということ。だからこそ、出所と基準日をセットで書き写す癖が要ります。
ファンド側の数字と指数側の数字を突き合わせるのも有効です。たとえばiシェアーズ・コア MSCI 新興国株 ETFのファクトシートでは、上位保有10銘柄がTSMC 12.31%、サムスン電子 5.23%、SKハイニックス 3.51%、テンセント 2.83%、アリババ 2.05%、デルタ電子 0.99%、MediaTek 0.93%、中国建設銀行 0.80%、HDFC銀行 0.69%、リライアンス 0.68%で、合計30.02%と記載されています。同じ資料に、連動対象のMSCI エマージング・マーケットIMI指数は新興国に上場する株式を対象に各国市場の約99%をカバーする、と書かれています。
先ほど挙げた3月末の指数データではTSMCが13.3%でしたから、ここには差があります。原因を想像で埋める必要はありません。基準日が違うのか、指数が違うのか(IMIは小型株まで含む設計です)、それとも運用側の事情なのか——資料の表紙に書いてある条件を突き合わせれば、たいていは切り分けられます。
「新興国に分散している」と思い込まず、数字を紙に書き出すところから始めます。
4. 比率が上がる理由は三つある——値上がり、規則、資金
比率が上がったと聞くと、運用者が買い増したのだと感じます。しかし、理由は大きく三つに分かれます。
一つ目は値上がりです。時価総額加重の指数では、上がった国・銘柄の比率が自動的に増えます。買い増していないのに増える、いわば「勝手に太る」タイプの上昇です。実際、韓国のKOSPI指数は2026年に90%以上急騰し、世界の主要ベンチマークの中で最高のパフォーマンスを記録したと報じられました。半導体関連銘柄に投資家が殺到したことが背景とされています。この規模の騰落があれば、国別比率が動くのは当然の結果です。
二つ目は規則です。指数の定期見直し——構成銘柄の入れ替え、浮動株比率(実際に市場で売買できる株式の割合)の更新、外国人保有制限の反映、そして市場分類の変更——によって、比率は段差のように動きます。見直しの実施時期や分類の判断は、指数提供会社が事前に日程を公表したうえで発表します。韓国の分類判断が毎年6月に注目されるのは、そのためです。
三つ目は資金です。ファンドへの資金の出入りは、指数連動である限り国別比率そのものを変えません。効いてくるのは純資産総額の増減で、これはコスト率や売買コストの側に表れます。ここを一つ目・二つ目と混同しないことが、切り分けの肝になります。
では、読者は何をすればよいか。国別比率が上がっていたら、その国の株価指数の同じ期間の騰落率と並べてみてください。騰落率で説明がつく分は値上がり由来、説明のつかない段差が残れば規則由来の可能性が高いと読めます。紙に二列書くだけの作業です。
5. 集中度を数字にする——上位比率の合計と、有効銘柄数
「数百銘柄に分散」と書いてあっても、それがそのまま分散の強さを意味するわけではありません。たとえばNEXT FUNDS 新興国株式・MSCIエマージング・マーケット・インデックス(為替ヘッジなし)連動型上場投信は、組み入れ銘柄数が800超であることを特徴に挙げています。一方で、先ほどのiシェアーズ・コア MSCI 新興国株 ETFのファクトシートでは、上位10銘柄の合計が30.02%。銘柄数が多いことと、上位に寄っていないことは別の話です。
最初にやる計算は足し算だけです。月次レポートの組入上位10銘柄の表を見て、比率を縦に足します。これだけで集中度の輪郭が出ます。
もう一歩進めるなら、集中度の指標を使います。各銘柄の比率を2乗して合計し(ハーフィンダール指数という考え方で、大きい比率ほど強く効くようにする計算です)、その逆数を取ります。すると「実質的に何銘柄に投資しているか」に相当する有効銘柄数が出ます。上位10銘柄しか開示されていない場合は、残りを均等とみなした概算にしかなりません。それでも、名目の銘柄数より桁違いに小さい答えが出ることは確認できます。この数字は推計だと自分でメモしておいてください。
国別で見たあとは、業種別でも同じことをします。MSCI新興国株価指数は、数年前まで銀行や資源を中心とするオールドエコノミー主導の指数でしたが、近年は台湾や韓国を中心にIT通信関連セクターの構成比が過半を占めるまでに変化した、と指摘されています(2026年6月末時点の分析)。国の名前で見ていた偏りが、業種の名前でも同じ形に見える——それが確認できれば十分です。
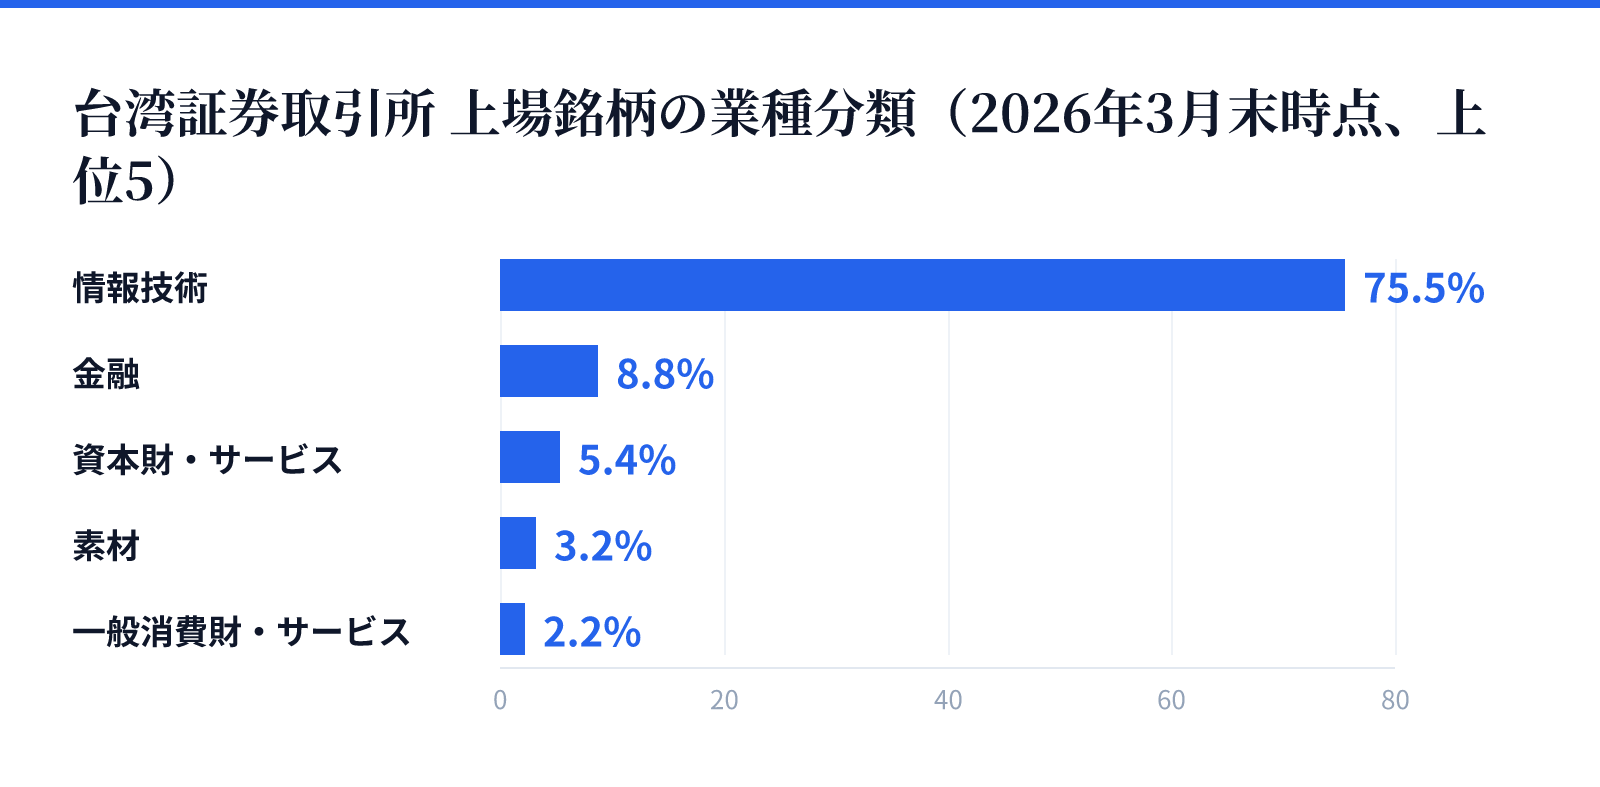
個別の市場まで降りると、偏りはもっとはっきりします。台湾証券取引所に上場する銘柄の業種分類(2026年3月末時点)は、情報技術75.5%、金融8.8%、資本財・サービス5.4%、素材3.2%、一般消費財・サービス2.2%、その他4.9%。時価総額で見ると、情報技術セクターが全体の4分の3を占めます。上場ETFの数字でも傾向は同じで、台湾株の代表的な国別ETFであるEWTは情報技術が72.30%、上位10株が48.07%(いずれも2026年8月3日時点)。韓国のEWYは情報技術48.68%、上位10株59.32%です。
EWYについては、3年標準偏差(値動きのブレの大きさを示す数字)が41.20%と記載されています(2026年6月30日時点)。EWTの23.22%と比べると、同じ「半導体まわり」でも揺れ方がかなり違うことが分かります。集中している中身の性格まで見ておく価値がある、ということです。
集中は悪ではありません。悪いのは、分散したつもりで集中していることだ。
6. 他のファンドとの重ね合わせ——同じ賭けを二重に持っていないか
家計のポートフォリオは、たいてい一本のファンドでできていません。全世界株、先進国株、米国株、そして新興国株。それぞれを別々に選んだつもりでも、行き着く先が同じ需要サイクルであることがあります。ここでは、AI関連の設備投資と半導体がそれにあたります。
たとえば全世界株のインデックスファンドは、新興国をそれほど多く含みません。eMAXIS Slim 全世界株式(オール・カントリー)の月報では、日本・海外先進国・新興国の3つのマザーファンドへの投資比率が4.9%、84.3%、10.8%と示されています(2025年9月30日時点)。新興国は1割前後。だから新興国株ファンドを別に持つと、その分だけ新興国の比重が上乗せされます。
一方で、全世界株の側にも半導体は入っています。MSCI オール・カントリー・ワールド・インデックスの組入上位では、エヌビディア1社が5.36%を占めています。つまり、全世界株で半導体の需要サイクルに乗り、新興国株でTSMCやサムスン電子、SKハイニックスを通じて同じサイクルにもう一度乗る、という重なりが起こりえます。
測り方は難しくありません。各ファンドについて「自分が入れている金額 × そのファンド内の当該業種比率」を計算し、全部足します。比率は月次レポートの業種別比率をそのまま使えば足ります。これで、業種単位の実額エクスポージャー——その業種に実際いくら賭けているかの金額——が出ます。
出てきた金額を見て、意図した水準かどうかを判断します。重複していること自体が悪いのではなく、意図せず重なっていることが問題なのです。頻度は年1回、あるいは半年に1回で十分でしょう。
重ねた先が同じ需要サイクルなら、それは分散ではなく上乗せだ。
7. 手取りに乗る層——費用、円換算、指数との差
ここまでは「何に賭けているか」の話でした。最後に、その賭けの成績から差し引かれる層を見ておきます。
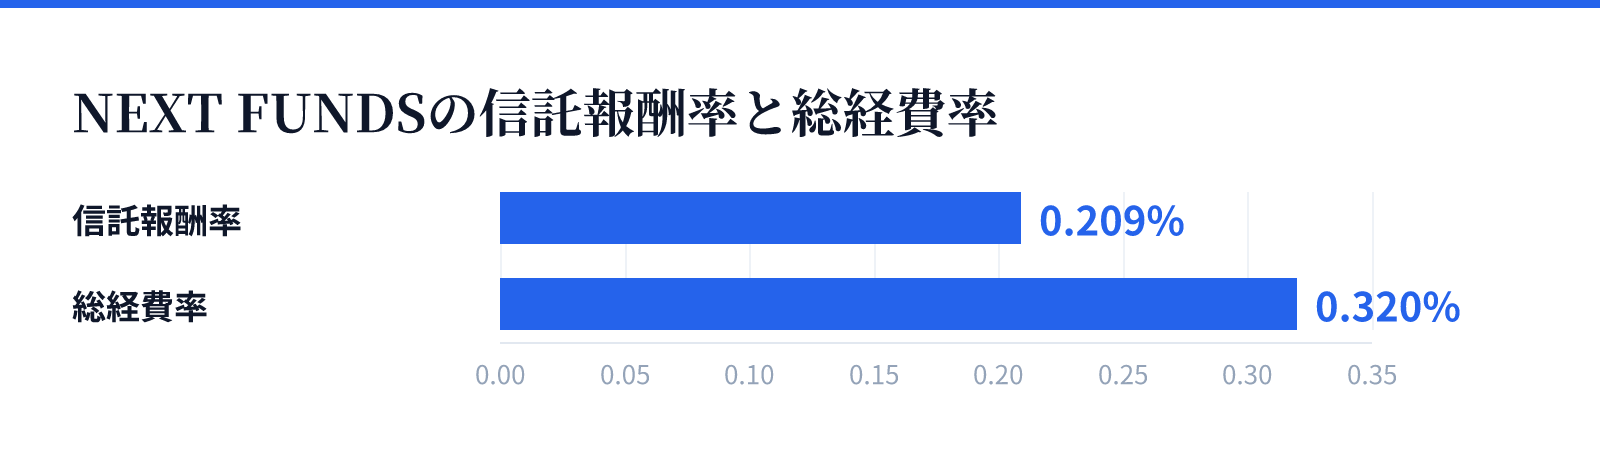
一つ目は費用です。信託報酬は交付目論見書に書かれていますが、実際に負担した額は運用報告書で確認するのが筋です。事前に確定しない費用があるためで、公表されている総経費率を見ると差が分かります。たとえば先ほどのNEXT FUNDSの上場投信は、信託報酬率が年率・税込0.209%であるのに対し、総経費率は年率・税込0.32%(集計期間は2025年9月8日から2026年3月7日)。iシェアーズ・コア MSCI 新興国株 ETFのファクトシートでは、信託報酬が税込0.2530%と記載されています。
二つ目は配当にかかる現地の税です。新興国株の配当は、投資先の国の制度に従って現地で源泉徴収される分があり、その扱いはファンドの成績に効いてきます。指数との比較をするときは、比較相手が配当を含む系列かどうかも確認しておくと、フェアな比べ方になります。
三つ目は円換算です。為替ヘッジのない商品では、現地通貨と円の関係が成績に乗ります。ここで注意したいのは、新興国株ファンドには複数の通貨が混ざっているため、「円がいくら動いたからいくら効く」という単一通貨の感応度のようには分解できないことです。指数の円換算の仕方も、資料に明記されています。MSCI エマージング・マーケッツIMI指数(国内投信用 円建て)は、米ドルベースで計算された前日の指数終値を、日本時間午前10時のスポット為替レートを使って円ベースに直したものだと説明されています。前日の終値、午前10時のレート——この細かさが、円建ての数字と現地の値動きの体感のずれを生みます。
四つ目はベンチマークとの差です。NEXT FUNDSの上場投信のページでは、乖離率を「基準価額(分配金再投資)の変化率 - 対象指標(配当込み)の変化率」と定義しています。差そのものの大小より、差が毎期同じ方向に出ているかを見るほうが、ファンドの性格を掴めます。
なお、そもそも指数に連動しない商品もあります。あるアクティブ運用の新興国株ファンドの運用報告資料には「本ファンドにベンチマークはありません」と明記され、24ヵ国・地域に上場する銘柄を対象に運用する旨が書かれています。同ファンドの2026年3月31日時点の組入上位は台湾積体電路製造(TSMC)9.7%、サムスン電子6.0%、テンセント4.0%、SKハイニックス3.4%。期間別騰落率は1ヵ月が-9.2%、1年が40.1%でした。ベンチマークがない商品を指数連動品と並べて「指数との差」を論じても意味がないので、まずそこを見分けてください。
8. 今日からできる確認手順
最後に、手を動かす順番でまとめます。
- 交付目論見書で、連動指数の名前と為替ヘッジの有無、信託報酬を確認する。
- 最新の月次レポートで、国・地域別比率、業種別比率、組入上位10銘柄と各比率、組入銘柄数を書き出す。基準日も一緒に書く。
- 上位10銘柄の比率合計を足し、余力があれば有効銘柄数の概算まで出して、集中度を数字にする。
- 比率の変化を、その国の株価指数の同期間の騰落率と並べ、値上がり由来か規則由来かを分ける。
- 保有する他のファンドと合算し、業種単位の実額エクスポージャーを出して、意図した配分かを確かめる。
- 運用報告書で、実際に負担した費用とベンチマークとの差を確認する。
では、私たちに何ができるのか。相場の先を当てることはできません。半導体株の値動きが荒いことは、数字が示しています。フィラデルフィア半導体株指数(SOX指数、米国上場の主要な半導体関連銘柄で構成される指数)は2026年4〜6月期に88.0%上昇し、四半期としては1994年6月末以降で最大の上昇率となりました。そして7月単月では20.6%下落しています(いずれも米ドルベース、配当込み)。上がるほうも下がるほうも、この幅で動く市場なのです。
この幅の中に、自分の資産のどれだけを置いているのか。それを知っているかどうかが、慌てて売らずに済むかどうかの分かれ目になります。集中を減らすのか、そのまま持つのか、上乗せ分だけ調整するのか——選ぶのは読者自身ですが、選ぶ前に測っておくことはできます。
これは当てるための作業ではない。自分の賭けの大きさを、事前に知っておくための作業である。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。