事業モデル
同社は医療技術企業として、乳房の美容および再建手術に使用される医療機器の製造・販売を行っています。主な製品はMotiva Implantsブランドのシリコンジェル充填乳房インプラントであり、乳房組織拡張器も提供しています。
製品の販売先は、医師、病院、クリニックに限定されています。販売チャネルは、代理店および自社の直接販売部隊の両方を活用しており、欧州、中東、アフリカ、ラテンアメリカ、アジア、そして米国を含む広範な地域で展開しています。
KPI
最新の会計年度における売上高は211,076,000 USD(=2.1億ドル)を記録しています。この数値は前年度の166,025,000 USD(=1.7億ドル)と比較して、前年比で27.1%の成長を見せています。
収益性の指標については、営業利益率は前年度の-30.1%から-18.5%へと改善の動きが見られます。また、純利益についても前年比で39.6%の増加を達成しており、事業規模の拡大とともに収益構造の改善が進んでいることが示唆されます。
業績推移
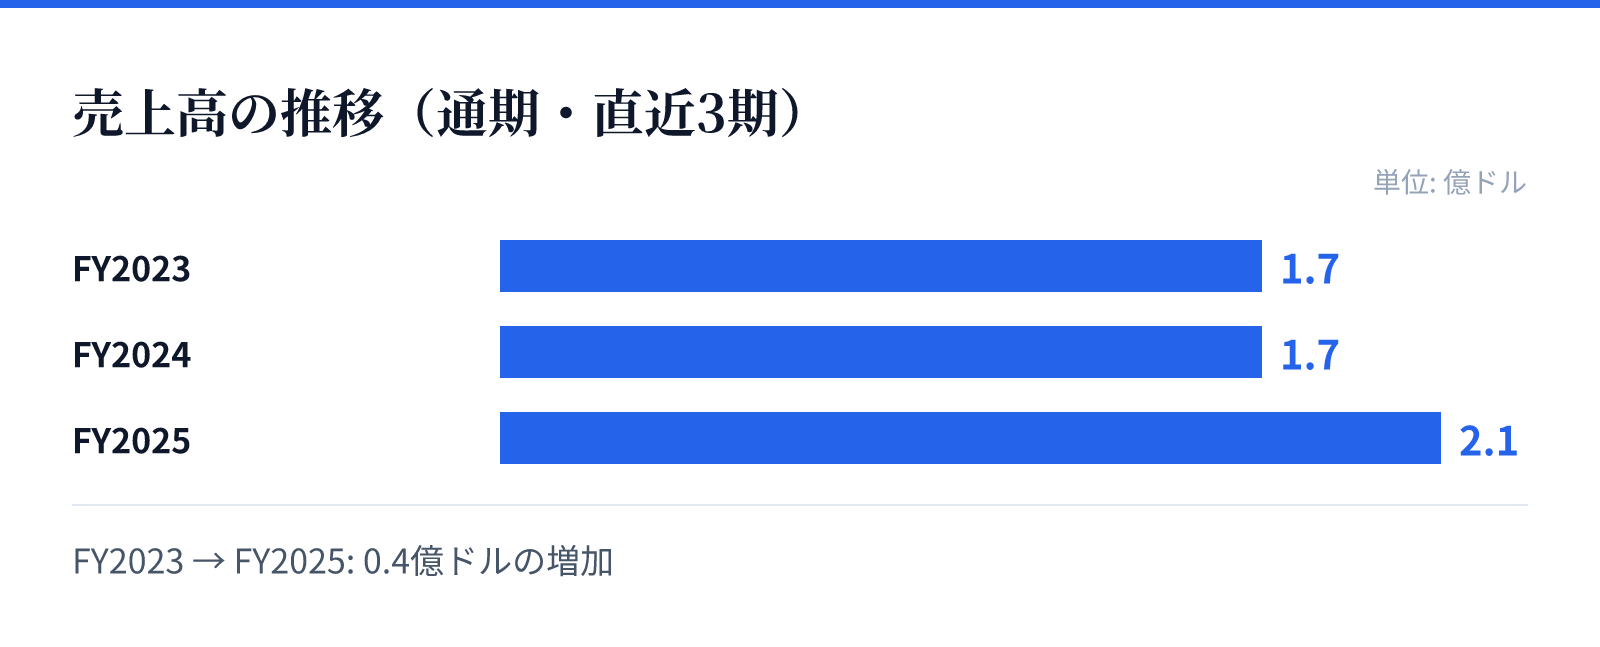
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.7億ドル。
FY2024の売上高は1.7億ドル。
FY2025の売上高は2.1億ドル。
成長ドライバー
同社の成長は、グローバルな市場における乳房整形手術の需要と、Motivaブランドの認知度拡大に支えられています。特に最新の財務データでは、売上高が前年比27.1%増と力強い成長を遂げています。
また、純利益も前年比39.6%増と大幅な伸びを示しており、効率的な運営体制の構築が寄与しているとみられます。今後も、広範な地域への販売網と直接販売部隊の活用が、さらなる市場シェアの拡大を牽引する要因になると予想されます。
リスク
同社の財務データからは、依然として営業利益率がマイナス(-18.5%)であり、収益性の改善途上にあることが確認できます。ROEもマイナスの水準にあり、資本効率の改善が今後の重要な課題となります。
また、医療機器という性質上、各地域における規制環境の変化や、製品の安全性に関する動向が事業継続に影響を与える可能性があります。高いPBRを維持している現状では、成長の持続性とコスト構造の最適化が投資判断の鍵となります。
競合
同社はMotiva Implantsというブランドを通じて、乳房整形市場において独自の地位を築いています。シリコンジェル充填インプラントおよび組織拡張器の提供により、世界各地の医療機関やクリニックと強固な関係を構築しています。
競合他社との差別化においては、ブランドの信頼性と、代理店および直接販売の両面をカバーする広範な流通網が重要となります。グローバルな市場展開を継続することで、多様なニーズを持つ医療機関へのアプローチを強化しています。
バリュエーション
最新の市場データにおいて、同社の株価は72.06ドル、時価総額は約21.5億ドル(2,148百万USD)となっています。この時価総額に基づいたPBRは99.39倍と、非常に高い評価水準で取引されています。
現在のバリュエーションは、将来の成長期待を強く反映した数値となっています。投資家にとっては、高いPBRを正当化するだけの売上成長の継続と、営業利益率の改善スピードが重要な注目ポイントとなります。