事業モデル
同社は検索および人工知能(AI)に特化したソフトウェア企業として、ハイブリッド、パブリック、プライベートの各クラウド環境で動作するプラットフォームを提供しています。主な製品群には、多様なデータソースを収集・保存し、分析や可視化を行うElasticsearch Platformが含まれます。
さらに、リアルタイムのベクトルデータベースや、大規模言語モデル(LLM)と統合可能なSearch & AI、セキュリティソリューション、およびオブザーバビリティ(可視性)を提供するElastic Observabilityなどを展開しています。これらのソリューションは、ログ分析やインフラ監視など、企業のIT運用を支える多角的な機能を備えています。
KPI
最新の財務データにおいて、売上高は前年度比17.3%増の1,739,331,000 USD(=17.4億ドル)を記録しています。この成長に伴い、営業利益率は前年度の-3.7%から-1.9%へと改善傾向にあります。
また、同期間のROEは前年度の-11.7%から28.8%へと大幅に改善しており、収益構造の改善が進んでいることが示唆されます。同社は現在、768,725,000 USD(=7.7億ドル)の現金および現金同等物を保有しています。
業績推移
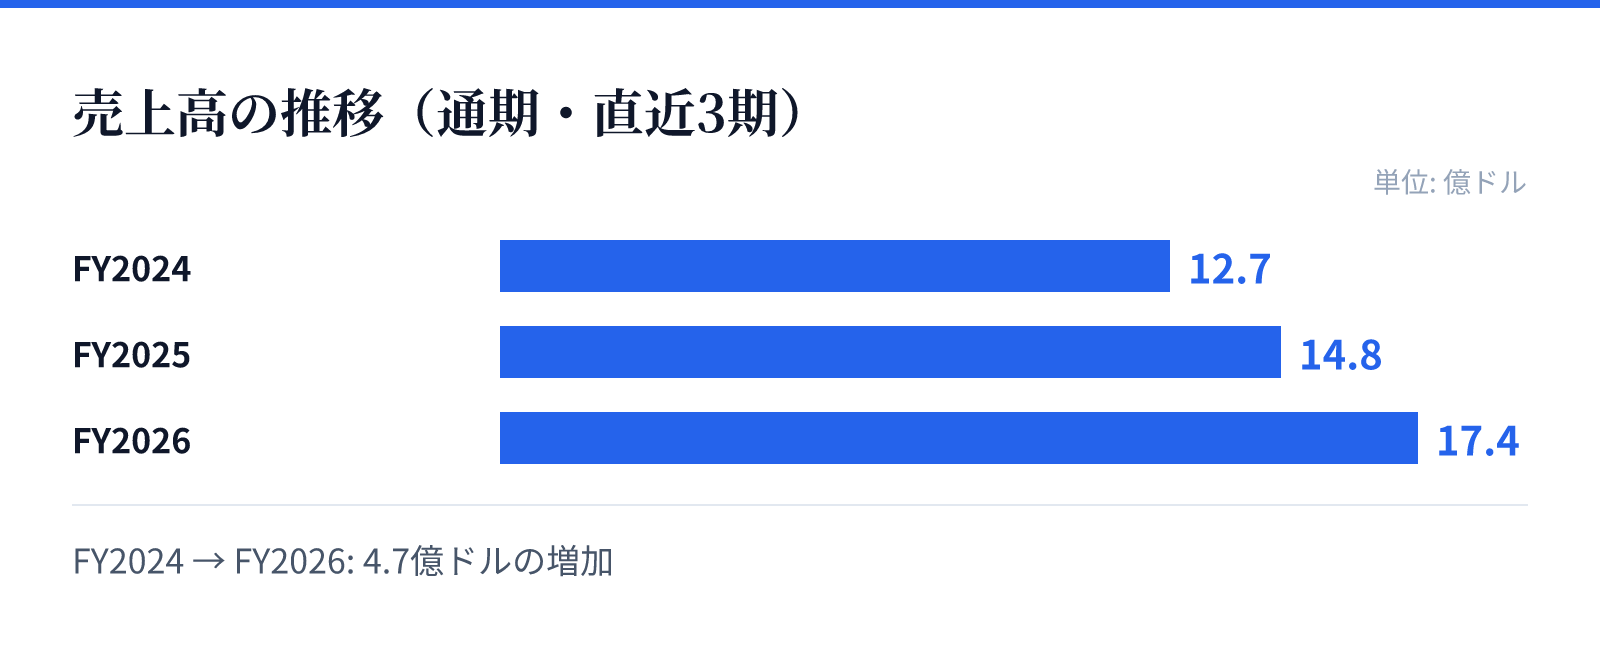
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は12.7億ドル。
FY2025の売上高は14.8億ドル。
FY2026の売上高は17.4億ドル。
成長ドライバー
同社の成長は、検索とAIを統合したプラットフォームの提供と、高度な分析機能の統合によって支えられています。特に、大規模言語モデルとの統合能力を持つSearch & AIや、高度なセキュリティ機能を提供するElastic securityが成長の柱となります。
また、クラウドベースのサブスクリプション提供であるElastic Cloud(HostedおよびServerless)の展開も、安定的な成長に寄与しています。これらの多機能なソリューションが、企業のデータ活用ニーズに応えることで、継続的な売上拡大を見込んでいます。
リスク
同社の財務推移を見ると、営業利益率は依然としてマイナス圏にあり、収益性の完全な黒字化に向けた課題が残っているとみられます。しかし、直近の推移では利益率の改善が見られ、収益構造の改善が進んでいると推測されます。
また、高度な技術を要する検索・AI分野において、複雑なデータ構造や多様な環境への対応が求められるため、技術的な複雑性が運用の難易度に影響する可能性があります。同社は、これらの課題を克服しながら、より効率的なプラットフォーム提供を目指しているとみられます。
競合
同社は、検索、分析、可視化を統合した包括的なプラットフォームを提供することで、競合他社との差別化を図っています。特に、ベクトルデータベースや大規模言語モデルとの統合など、最新のAI技術を統合した製品群が強みとなります。
また、セキュリティやオブザーバビリティといった、企業のITインフラにおいて不可欠な機能を統合的に提供する戦略をとっています。これにより、単一のツールではなく、包括的なソリューションを求める企業層への訴求力を高めているとみられます。
バリュエーション
最新の市場データにおいて、同社の株価は83.24ドル、時価総額は約87.2億ドル(8,720百万USD)となっています。PERは25.07倍、PBRは6.83倍と算出されています。
これらの指標は、同社が成長段階にあるソフトウェア企業として評価されていることを示しています。特に、売上高の増加とROEの劇的な改善を背景に、将来の成長性を織り込んだバリュエーションとなっています。