事業モデル
Forte Biosciencesは、米国テキサス州ダラスに拠点を置く臨床段階のバイオ医薬品企業です。同社は独自の抗CD122モノクローナル抗体であるFB-102を主要な製品候補として開発しています。
このFB-102は、セリアック病、白斑病、円形脱毛症、および1型糖尿病といった、さまざまな自己免疫疾患やそれに関連する疾患の治療を目的としています。同社は特定の疾患領域に特化した治療法の提供を目指しています。
KPI
同社の財務状況において、直近3期間の売上高はすべて0ドルと報告されています。これは、同社が現在製品の商業化段階ではなく、研究開発に注力する臨床段階の企業であることを示しています。
一方で、資本効率を示すROEは、FY2024の-67.6%からFY2025には-113.7%へと低下しましたが、FY2026には-52.6%へと改善しています。また、最新のFY2026における純利益は、前年比で68.1%の増加を記録しています。
業績推移
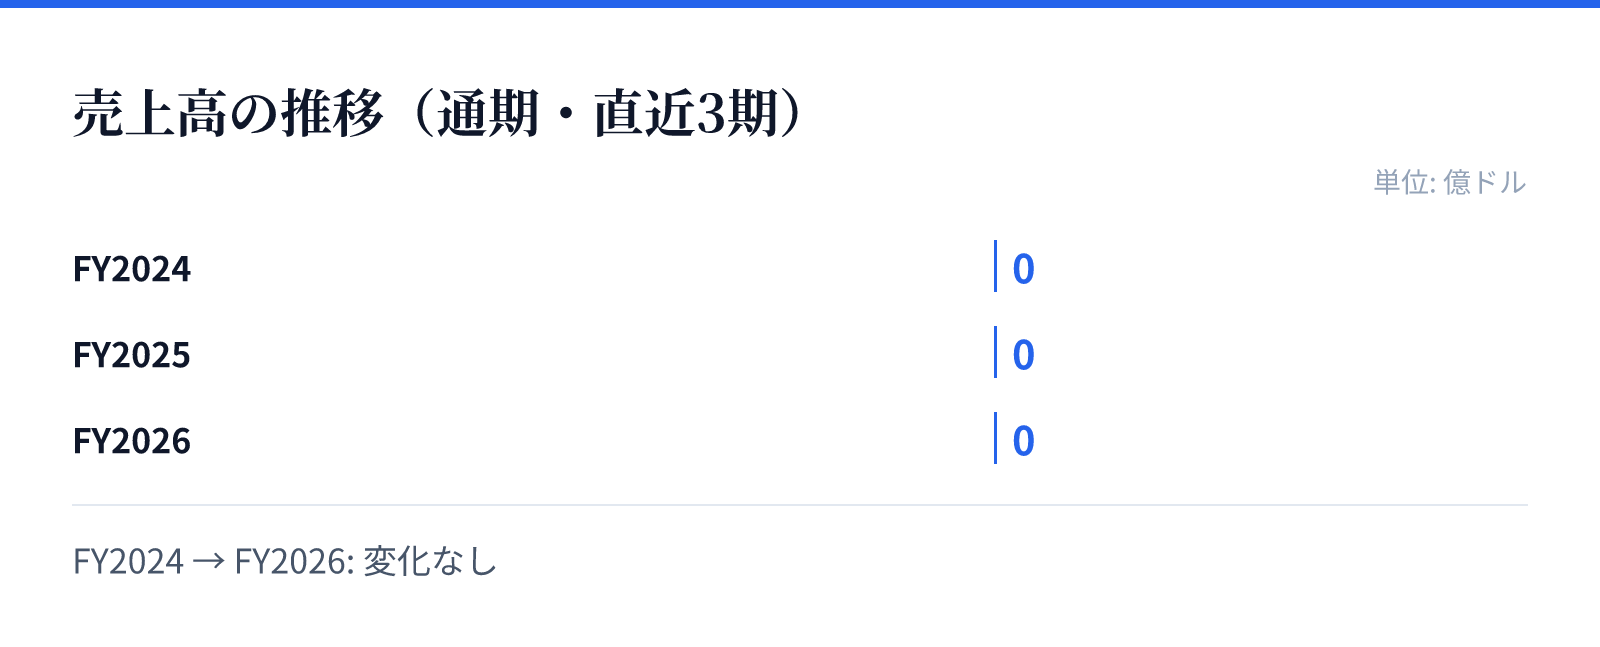
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長の主な原動力は、独自の抗CD122モノクローナル抗体であるFB-102の臨床開発の進展にあります。この治療候補薬が複数の自己免疫疾患に対して有効性が証明されれば、大きな成長機会につながるとみられます。
また、財務データにおける純利益のYoY 68.1%の伸びは、研究開発の進捗や資金調達の状況が良好に推移している可能性を示唆しています。同社は現在、5,822万ドルの現金および現金同等物を保有しており、今後の開発継続に向けた資金基盤を有しています。
リスク
同社は現在売上を計上していないため、事業の継続性は臨床試験の成功や規制当局の承認に強く依存しています。バイオテクノロジー分野の特性上、主要な製品候補であるFB-102の臨床試験において予期せぬ結果が出た場合、事業計画に大きな影響を与える可能性があります。
また、研究開発には多額の資金が必要となるため、将来的な資金調達の必要性や、競合する治療法との差別化が課題となります。現在のROEがマイナス圏にあることは、初期段階のバイオ企業における典型的な財務構造を反映しています。
競合
同社は、セリアック病や1型糖尿病といった特定の自己免疫疾患に対する治療法を競合他社と競うことになります。独自の抗CD122モノクローナル抗体技術を用いることで、既存の治療法に対する優位性を確立することを目指しています。
市場における競争優位性は、FB-102の特異性と有効性の証明にかかっています。複数の疾患に対する適応拡大の可能性は、競合他社に対する強力な差別化要因となる可能性があります。
バリュエーション
最新の市場データに基づくと、同社の株価は76.95ドル、時価総額は約16.3億ドルとなっています。この規模は、同社の持つ知的財産や将来のパイプラインに対する市場の期待を反映しています。
バリュエーション指標として、PBRは10.23倍を記録しています。バイオテクノロジー企業として、将来の製品承認や市場参入を見越したプレミアムが付与されている状況と分析されます。