事業モデル
Figmaは、ブラウザベースの共同制作プラットフォームを提供し、デザイン、プロトタイプ作成、デジタル体験の構築を支援するソフトウェア企業です。主な製品には、チームでの共同作業を可能にするFigma Designや、デザインをコードに変換するDev Mode、アイデアの整理に特化したFigJamが含まれます。
さらに、プレゼンテーションツールであるFigma Slidesや、イラスト作成用のFigma Draw、SNS用アセット作成のFigma Buzzなど、多角的なツールを展開しています。また、買収したPayload CMSや、AIを活用したデザイン・プロンプト生成を行うFigma Make、メディア生成を行うFigma Weaveなど、AI技術を統合した高度な機能を提供しています。
KPI
最新の会計年度における売上高は1,055,788,000 USD(=10.6億ドル)に達しており、前年比で41.0%の成長を記録しています。一方で、営業利益率は-122.2%となっており、積極的な投資や事業拡大に伴うコスト構造が反映されています。
財務状況として、現金および現金同等物は445,845,000 USD(=4.5億ドル)を保有しています。ROEは前年度の27.4%から、直近のFY2025では-82.8%へと大きく低下しており、収益性の推移には注意が必要です。
業績推移
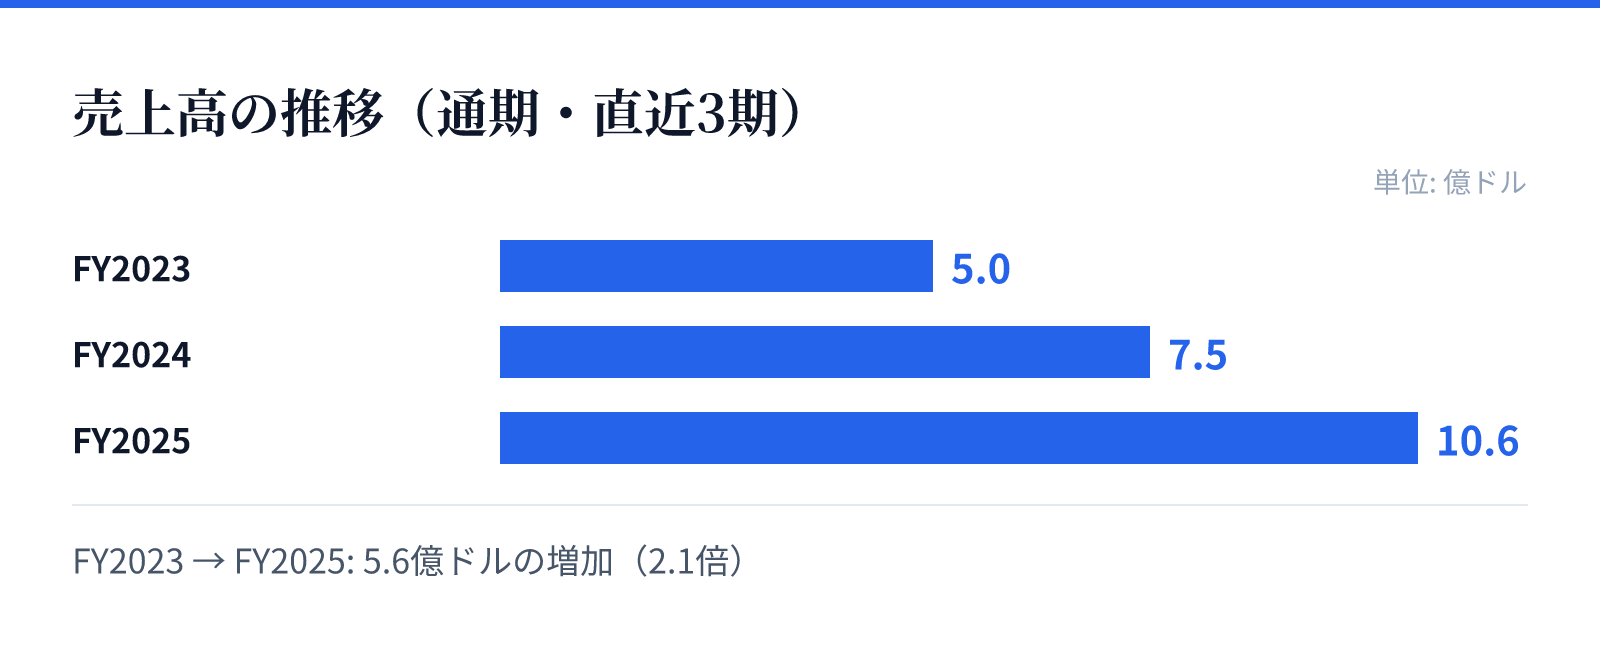
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.0億ドル。
FY2024の売上高は7.5億ドル。
FY2025の売上高は10.6億ドル。
成長ドライバー
同社の成長は、単なるデザインツールの提供に留まらず、開発者向け機能やAI技術の統合によって加速しています。特にDev Modeによるデザインからコードへの変換や、AIを活用したFigma Make、Figma Weaveといった機能の拡充が、ユーザー体験の高度化を牽引しています。
また、Figma Sitesによる公開機能や、コンテンツ管理システムであるPayload CMSの統合など、制作から公開までのワークフローを統合する戦略が成長の柱となっています。これらの多機能な統合プラットフォームが、幅広いクリエイティブ層の支持を獲得しています。
リスク
財務データから、売上高が大幅に増加している一方で、営業利益率が大幅なマイナスを記録している点がリスク要因として挙げられます。特に直近のFY2025では、売上は前年比41.0%増と好調なものの、純利益は前年比で70.8%減少しており、収益性の改善が課題となります。
また、急速な機能拡張やAI技術の統合に伴う開発コストの増大が、利益率を圧迫する要因となっている可能性があります。将来的な収益性の改善に向けた、効率的なコスト管理と収益モデルの最適化が求められる局面にあるとみられます。
競合
同社は、ブラウザベースの共同作業を可能にする独自のプラットフォームを通じて、競合他社との差別化を図っています。Figma DesignやFigJamといった統合されたワークフローは、チームでの共同作業を円滑にするための強力な武器となっています。
また、AIツールの統合や、開発者向けのDev Modeの提供など、単一のツールを超えたエコシステムの構築により、競合に対する優位性を構築しています。多様なクリエイティブニーズに対応する広範なツール群の提供が、市場における地位を強固にする要因となります。
バリュエーション
現在の株価は27.44ドルであり、時価総額は約146億ドル(14,626百万USD)となっています。この規模に対し、PBRは9.85倍と算出されており、市場からは高い成長期待が反映されているとみられます。
投資判断にあたっては、売上高の堅調な伸びと、AIや開発者向け機能の拡充による市場支配力の拡大を評価する必要があります。一方で、現在の利益率の推移を注視しつつ、将来的な収益性の改善に向けた進捗を評価することが重要となります。