事業モデル
FIGSは、米国および国際市場において、ヘルスケア専門家向けのアパレルおよびライフスタイル製品を販売するダイレクト・ツー・コンシューマー(D2C)企業です。同社はスクラブウェアを主力とし、アウターウェア、フットウェア、ラボコート、さらにはスポーツウェアやアクセサリーまで幅広く展開しています。
製品の販売は、自社ウェブサイトやモバイルアプリなどのデジタルプラットフォーム、B2Bビジネス、および実店舗を通じて行われています。2013年に設立され、カリフォルニア州サンタモニカに拠点を置く同社は、高品質な素材とデザインを武器に独自のブランド地位を築いています。
KPI
最新の会計年度(FY2025)において、同社は売上高631,098,000 USD(=6.3億ドル)を記録しており、前年比で13.6%の成長を見せています。この期間の営業利益率は6.0%に達し、ROE(自己資本利益率)も7.8%へと改善しています。
過去の推移を見ると、FY2024には営業利益率が0.4%まで低下し、ROEも0.7%に落ち込んでいたものの、最新のFY2025では大幅な回復を見せています。また、同期間の純利益は前年比で1159.2%という極めて高い伸びを記録しており、収益構造の改善が確認できます。
業績推移
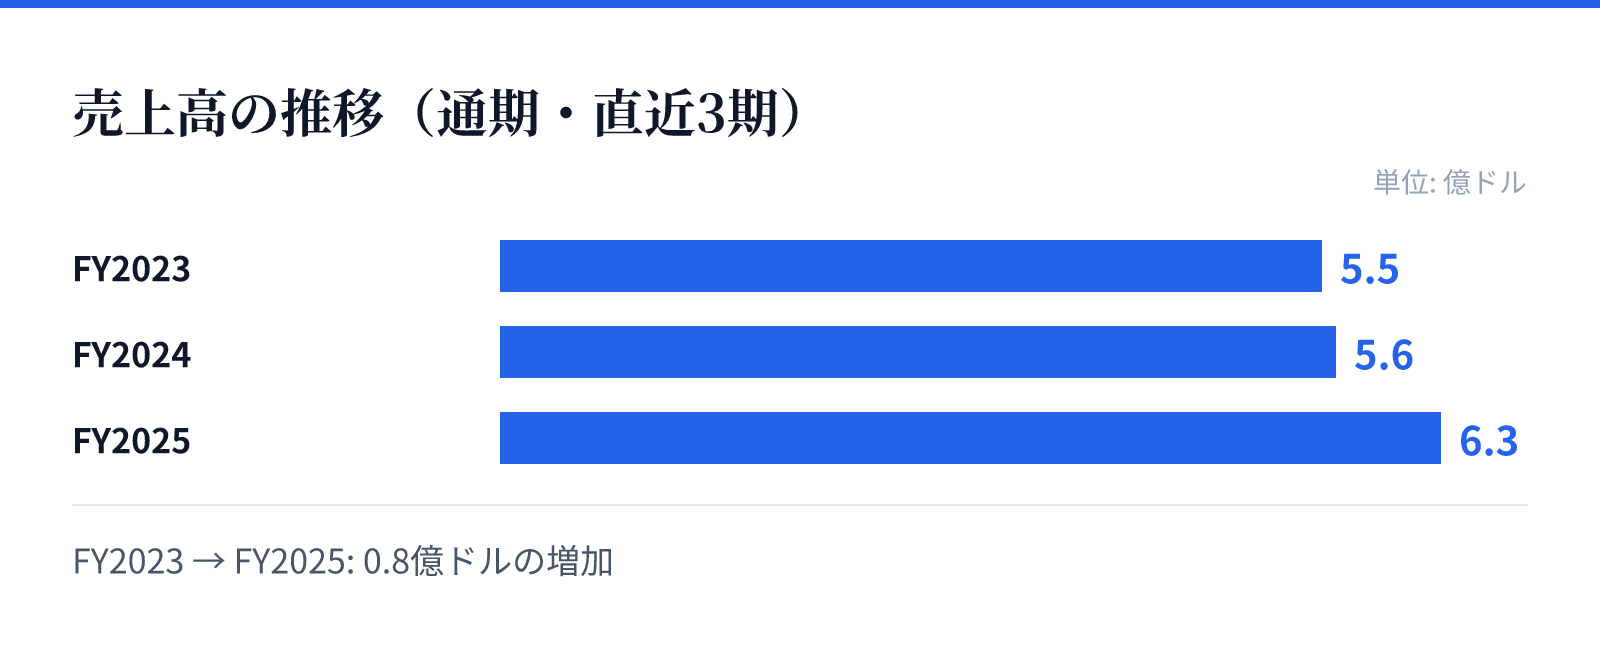
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.5億ドル。
FY2024の売上高は5.6億ドル。
FY2025の売上高は6.3億ドル。
成長ドライバー
同社の成長の主な要因は、ヘルスケア従事者をターゲットとした広範な製品ラインナップと、強固なD2Cプラットフォームの構築にあります。スクラブウェアだけでなく、快適性を追求したアパレルやアクセサリーを統合的に提供することで、顧客のロイヤルティを高めています。
最新の財務データに示される売上高の増加と純利益の急増は、効率的な販売戦略やブランド認知度の向上を反映しているとみられます。特に、直近の成長セクションにおいて見られる高い成長率は、市場における同社のプレゼンス拡大を裏付けています。
リスク
同社の事業は、ヘルスケア従事者という特定の専門職層を主なターゲットとしているため、この層の購買動向や労働環境の変化に影響を受けやすい側面があります。また、アパレル業界特有の在庫管理やトレンドの変化への対応も、継続的な成長に向けた課題となります。
財務面では、FY2024に営業利益率が0.4%まで低下した時期があることから、コスト管理やマージンの確保において変動要因が存在することが示唆されます。しかし、最新のFY2025では再び利益率が改善しており、現在は安定した運営体制への移行が進んでいるとみられます。
競合
アパレル製造業界において、同社は一般的な衣料品メーカーとは異なり、ヘルスケアに特化したニッチな市場で競合と差別化を図っています。高品質な素材やデザインを重視するブランド戦略により、一般的なアパレルよりも高い付加価値を提供しています。
競合他社との差別化要因として、デジタルプラットフォームと実店舗を組み合わせた多角的な販売チャネルの構築が挙げられます。特定の専門職向けに最適化された製品群を展開することで、広範なアパレル市場よりも強固な顧客基盤を構築しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は15.21ドル、時価総額は約25.3億ドル(2,527百万USD)となっています。PERは44.74倍、PBRは5.70倍と算出されており、市場からは将来の成長に対する期待が反映されているとみられます。
同社の財務状況を見ると、現金および現金同等物は108,539,000 USD(=1.1億ドル)を保有しています。高いPERは、直近の売上成長と純利益の劇的な改善を反映したものであり、今後の成長持続性が評価の焦点となります。