事業モデル
同社は米国および国際市場において、コンタクトセンター向けのインテリジェントなクラウドソフトウェアを提供しています。提供するCXプラットフォームは、カスタマーサービス、販売、マーケティングの機能を網羅するアプリケーション群で構成されています。
AIエージェントやワークフローの自動化、AIによるインサイトや要約などの機能を備えており、音声、チャット、メール、SNSなど多様なチャネルでの顧客対応を統合管理します。また、CRMソフトウェア等の企業向けアプリケーションと連携し、リアルタイムで顧客データをエージェントに提供することで、生産性の向上と顧客体験の最適化を実現しています。
KPI
最新の会計年度であるFY2025において、同社は売上高1,149,088,000 USD(=11.5億ドル)を達成しています。この数値は前年度と比較して10.3%の成長を記録しており、事業規模の拡大が確認できます。
収益性の面では、FY2025において営業利益率が2.5%に向上し、純利益も黒字に転換しました。ROEも前年度の-2.1%から5.0%へと改善しており、財務基盤の安定化が進んでいることが示唆されます。また、手元には187,305,000 USD(=1.9億ドル)の現金および現金同等物が保有されています。
業績推移
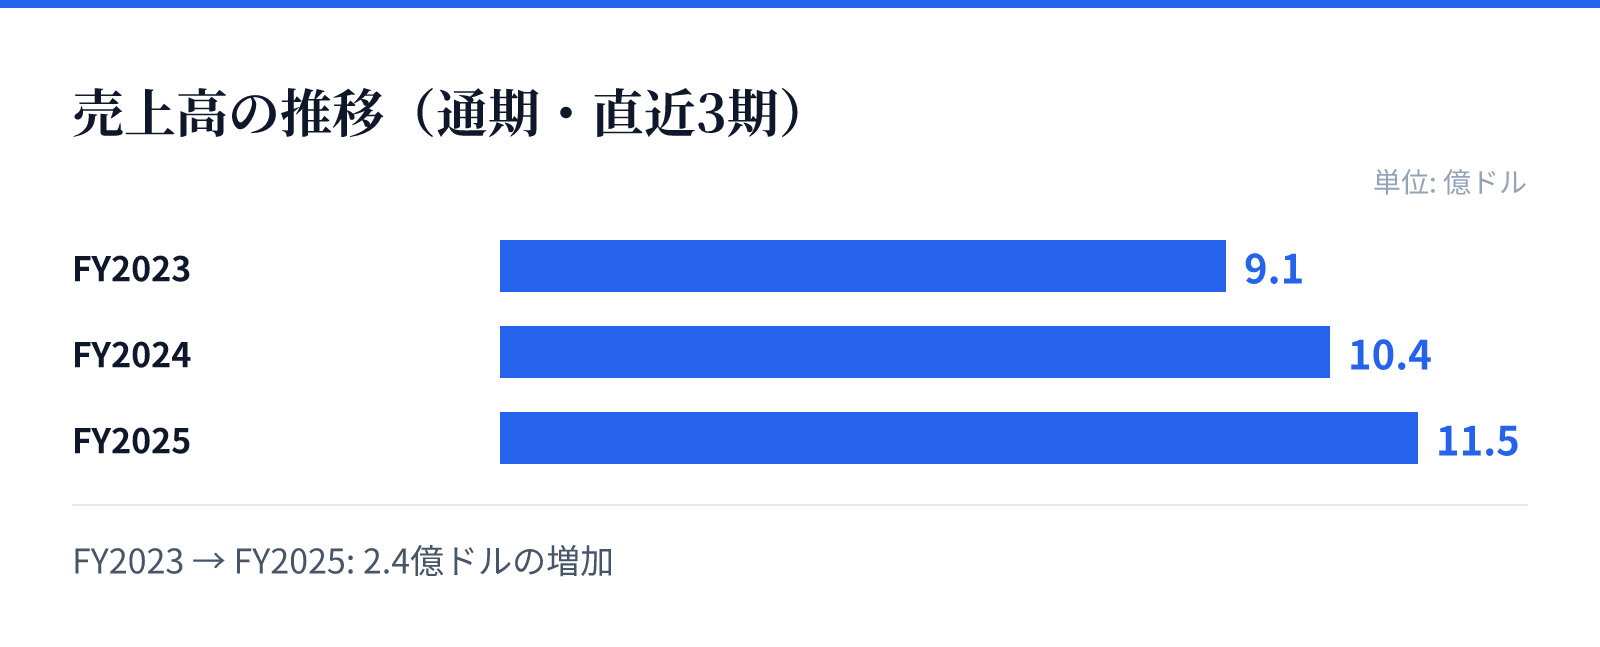
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は9.1億ドル。
FY2024の売上高は10.4億ドル。
FY2025の売上高は11.5億ドル。
成長ドライバー
同社の成長の主な要因は、AI技術を統合した高度なコンタクトセンターソリューションの提供にあります。AIエージェントやワークフローの自動化、AIによる要約機能などの高度な機能が、顧客体験の向上とエージェントの生産性向上を支えています。
これらの機能は、銀行、金融サービス、小売、ヘルスケア、テクノロジー、教育など、多岐にわたる業界の顧客に提供されています。多様なチャネルを統合管理する能力と、CRM等の外部システムとのシームレスな連携が、顧客基盤の拡大を支える重要な要素となっています。
リスク
同社の事業は、高度なAI技術とクラウドインフラの統合に依存しており、技術革新のスピードへの対応が求められます。また、複数のチャネルを統合管理する複雑なシステムを維持するためには、継続的な技術投資と開発が必要です。
顧客基盤は多岐にわたる業界に広がっていますが、各業界特有の規制や要件への適応が求められる場面もあります。特に金融やヘルスケアといった機密性の高いデータを扱う分野では、セキュリティやコンプライアンスの維持が重要な課題となります。
競合
同社は、音声、チャット、メール、ウェブ、SNS、モバイルといった多岐にわたるチャネルを統合管理するプラットフォームを提供しています。競合他社と比較して、AIエージェントやワークフローの自動化といった高度なAI機能を統合している点が特徴です。
CRMソフトウェアとの統合によるリアルタイムなデータ提供機能は、エージェントの生産性を高めるための重要な差別化要因となります。多様な業界の顧客に対し、カスタマーサービス、販売、マーケティングの機能を一元的に提供する能力が、市場における競争優位性を形成しています。
バリュエーション
最新の市場データに基づくと、同社の株価は32.77ドル、時価総額は約24.5億ドル(2,449百万USD)となっています。PERは48.19倍、PBRは3.12倍と算出されています。
これらの指標は、同社がクラウドおよびAI分野の成長期待を反映した評価を受けていることを示しています。特に直近のFY2025において売上成長と黒字転換を達成したことは、今後のバリュエーションの正当性を裏付ける要因となります。