事業モデル
同社は米国、英国、アイルランド、オーストラリア、イタリアを含む複数の国々で、スポーツベッティングおよびゲーミング事業を展開しています。提供するサービスには、スポーツブック、ブラックジャックやルーレットなどのiGaming製品、宝くじ、さらには競馬の賭けを含むスポーツベッティング製品が含まれます。
FanDuel、Sky Betting & Gaming、Sportsbet、PokerStars、Paddy Power、Sisalといった複数の主要ブランドを通じてサービスを提供しています。また、B2B向けの価格設定やリスク管理サービスも提供しており、多角的な事業ポートフォリオを構築しています。
KPI
最新の会計年度における売上高は163億8,300万ドル(=164億ドル)を記録しています。この数値は前年度の140億4,800万ドル(=140億ドル)から増加しており、事業規模の拡大が見て取れます。
一方で、営業利益率は3.4%となっており、前年度の6.2%と比較すると低下しています。ROEについても、前年度の1.2%からマイナス4.2%へと転落しており、収益性の推移には注意が必要です。また、手元には35億4,900万ドル(=35.5億ドル)の現金および現金同等物が保有されています。
業績推移
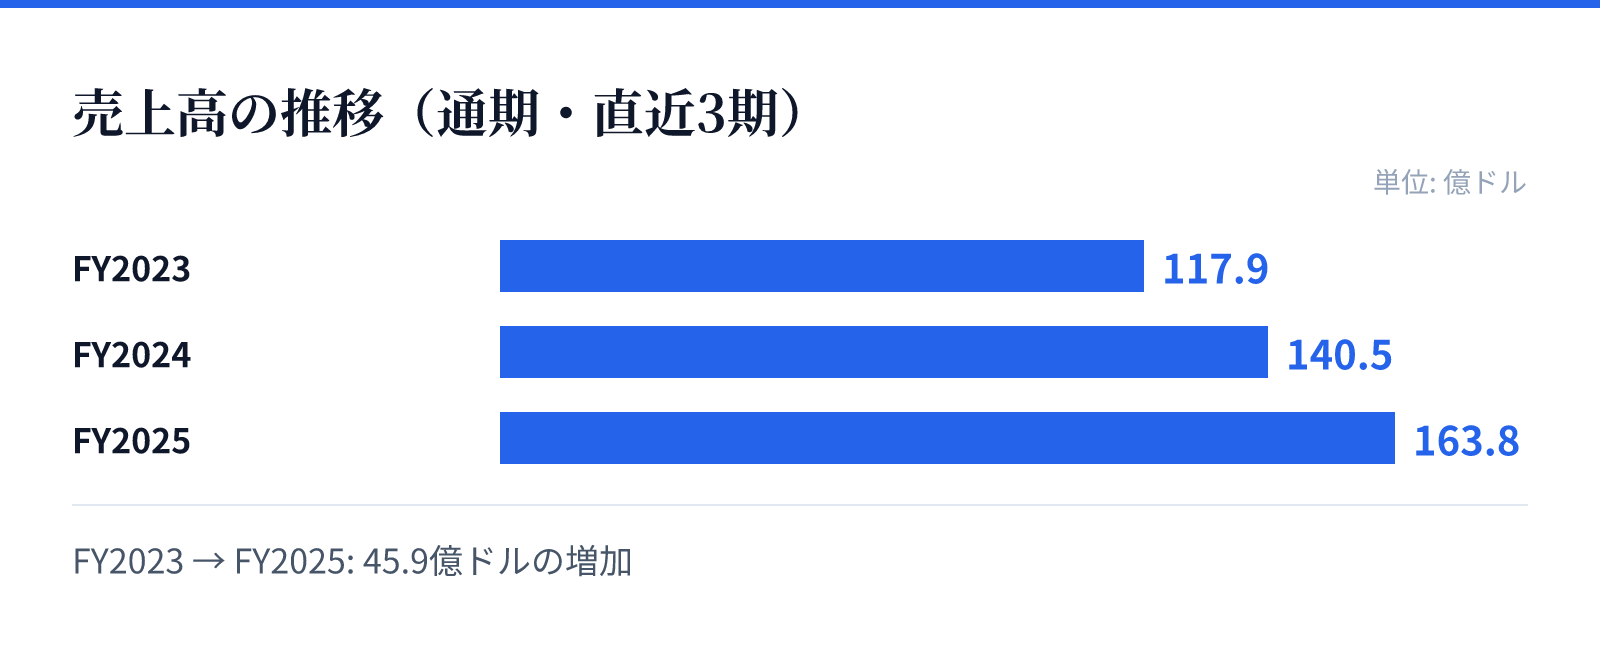
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は117.9億ドル。
FY2024の売上高は140.5億ドル。
FY2025の売上高は163.8億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の118億ドルからFY2024の140億ドル、FY2025の164億ドルへと着実に増加しています。特に最新のFY2025における売上高は、前年比で16.6%の成長を記録しています。
この成長は、FanDuelやPokerStarsといった強力なブランドを通じたグローバルな展開に支えられているとみられます。複数の市場で展開するブランドの多さが、売上規模の拡大を牽引する主要な要因となっています。
リスク
財務データに基づくと、直近の年度において純利益が赤字に転落している点が懸念材料となります。営業利益率も前年度の6.2%から3.4%へと低下しており、収益性の維持が課題となります。
また、ROEがマイナスに転じていることは、資本効率の低下を示唆しています。これらの数値の推移は、事業拡大に伴うコスト構造の変化や、特定の市場における競争激化の影響を受けている可能性があります。
競合
同社は、スポーツベッティングやiGamingといった競争の激しい市場において、多数のブランドを抱えて展開しています。FanDuelやPokerStarsといった強力なブランドを保有することで、競合他社との差別化を図っています。
また、競馬の賭けを提供するTVGブランドや、複数の国際的なプラットフォームを通じてサービスを提供しています。多岐にわたるブランド展開と、B2B向けのサービス提供により、広範な市場での存在感を確保しようとしています。
バリュエーション
現在の株価は102.58ドルとなっており、時価総額は約178億ドルに達しています。市場における評価は、同社の広範なブランドポートフォリオとグローバルな展開規模を反映したものと考えられます。
PBRは2.03倍となっており、資産に対する評価を反映しています。今後の企業価値の推移は、売上成長の継続と、営業利益率およびROEの改善に向けた取り組みが鍵を握るとみられます。