事業モデル
Flywireは、米国、欧州、中東、アフリカ、アジア太平洋地域で決済支援およびソフトウェア事業を展開しています。既存のアプリケーションやワークフローに統合可能な決済プラットフォームを提供し、請求、決済、照合ツール、シングルサインオン、継続的な支払い、分割支払いなどのソリューションを提供しています。
同社は、銀行やサードパーティの決済プロバイダー、デジタルウォレットを含む多様な決済手段へのアクセスを提供する決済ネットワークを運営しています。さらに、教育、医療、旅行、B2Bといった特定の業界向けに、デジタルワークフローや予測分析を含む垂直統合型ソフトウェアを提供しています。
KPI
最新の会計年度における売上高は6億2302万5,000ドル(=6.2億ドル)に達しています。この期間の売上高は前年比で26.6%の成長を記録しており、事業規模の拡大が確認できます。
収益性の面では、営業利益率は前年度のマイナスから3.2%へと改善しており、ROEも1.6%を記録しています。また、純利益は前年比で365.4%という大幅な増加を見せており、財務基盤の改善が進んでいるとみられます。
業績推移
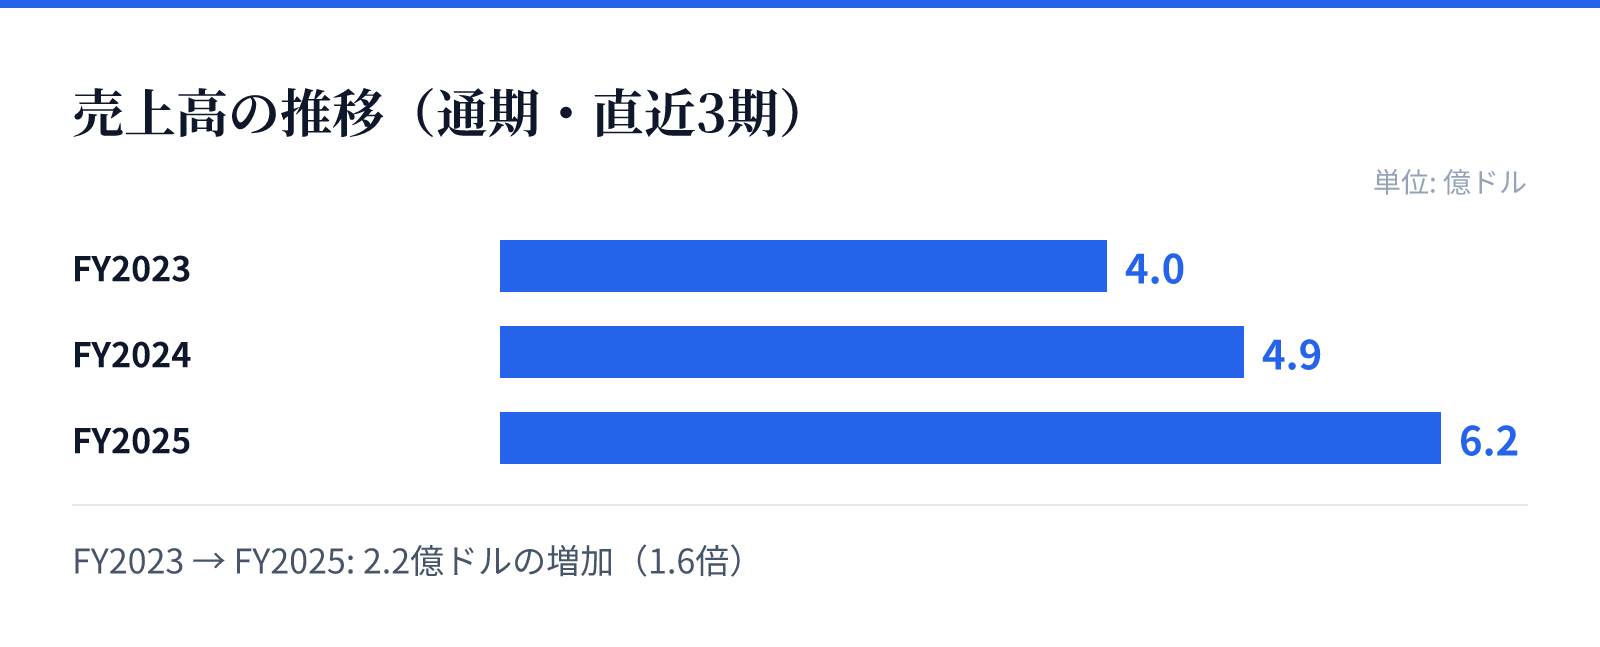
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.0億ドル。
FY2024の売上高は4.9億ドル。
FY2025の売上高は6.2億ドル。
成長ドライバー
同社の成長は、決済プラットフォームと垂直統合型ソフトウェアの統合的な提供によって支えられています。特に教育や医療といった特定の業界に特化したデジタルワークフローや、リアルタイムアクセス、予測分析などの高度な機能が成長を牽引しています。
また、多様な決済手段への接続を可能にするネットワークの強みも重要です。AlipayやPayPal、Venmo、Trustlyといった主要な決済手段との直接的な接続により、広範なユーザー層へのアプローチが可能となっています。
リスク
同社は、決済インフラという複雑なシステムを支えるため、高度な技術的統合とセキュリティの維持が求められる環境にあります。決済ネットワークの維持には、多様な決済プロバイダーとの継続的な連携が不可欠です。
また、特定の業界向けに提供するソフトウェアの価値を維持するためには、各業界固有のシステムとの同期や、常に変化する規制や技術動向への適応が必要です。これらの複雑な統合プロセスを維持することが、安定的な事業運営の鍵となります。
競合
同社は、決済プラットフォームと垂直統合型ソフトウェアの両面で独自の立ち位置を築いています。単なる決済手段の提供にとどまらず、請求や照合といったバックエンドのワークフローまで統合する仕組みを提供しています。
特に教育や医療といった特定の業界に特化したソリューションを提供することで、汎用的な決済サービスとの差別化を図っています。これらの特定分野における深い統合と、予測分析などの高度な機能の提供が、競合に対する優位性を形成しています。
バリュエーション
現在の市場データに基づくと、同社の株価は19.42ドル、時価総額は約23.6億ドル(2,363百万USD)となっています。PERは71.93倍、PBRは2.89倍と算出されています。
これらの指標は、同社が成長段階にあるソフトウェア企業として評価されていることを示唆しています。特に直近の売上成長と純利益の急増を背景に、将来の成長性を織り込んだバリュエーションとなっています。