1. 「予想9割」の出どころ——FF金利先物とCME FedWatch
9月15〜16日に開かれる米連邦公開市場委員会(FOMC)を前に、「利上げ予想9割」という見出しがニュースに並びました。FOMCは、米国の金融政策を決める最高意思決定機関です。
では、この「9割」は誰が、どうやって出した数字なのでしょうか。専門家へのアンケート結果を思い浮かべる人もいるかもしれません。
実際にアンケートを取ると、景色はかなり違って見えます。米エバコアISIがウォーシュFRB議長の講演後に500程度の投資家へ聞き取り調査をしたところ、「今年、FRBは利上げを実施するか」という問いへの答えは「イエス」が49%、「ノー」が51%と真っ二つに分かれました。人に聞くと割れるのに、見出しには大きな確率が載っています。このずれを解くカギが「FF金利先物」です。
まず土台の「FF金利」から整理します。FF金利とは、米国の銀行同士が中央銀行に預けている準備金を、通常は翌日までという超短期で貸し借りするときの金利のことです。FRBはこの金利に目標のレンジを設けて誘導しており、現在の誘導目標は3.50〜3.75%です。
FF金利先物は、将来のFF金利を前もって売り買いする取引です。金利先物の値段は「100−金利」という形で表示されます。値札が下がれば金利は上がり、値札が上がれば金利は下がるという、シーソーの関係です。
この値札を確率に「翻訳」しているのが、シカゴ・マーカンタイル取引所(CME)が無料で公開する「CME FedWatchツール」です。30日物FF金利先物の価格データから、次回以降のFOMCで政策金利が変更される確率を計算して表示しています。メディアやレポートで頻繁に引用され、CME自身も報道で使う際は「CMEのFedWatch ツール」と明示するよう求めています。
つまり、ニュースの確率は誰かの意見を集計したものではありません。お金を投じている市場参加者がつけた値段から、逆算した数字です。
「9割」はアンケートではなく、値札から逆算した数字なのだ。
2. 先物価格から利上げ確率を電卓で逆算する
仕組みが分かれば、手元の電卓でも同じ考え方をなぞれます。手順は大きく三つです。
ステップ1:値札を金利に直す
最初は、先物の価格を「100から引く」だけです。JPXの資料では、日本の金利先物(TONA3か月金利先物)を例に、価格が99.8ptなら金利は0.2%になると説明しています。「100−先物価格」で、市場が想定する金利の見通しを直接読み取れるわけです。
ステップ2:据え置きと利上げの「差」で割る
次に、その金利が「据え置きの水準」と「利上げ後の水準」のどこにあるかを測ります。OANDAの解説では、FedWatchの確率の算出方法を次のように整理しています。
- 利上げの確率 =(月末のFFER − 月初のFFER)÷ 25ベーシスポイント
- 据え置きの確率 = 1 − 利上げの確率
FFERは「フェデラルファンド実効レート」の略で、誘導目標のレンジの中で実際についている金利を指します。ベーシスポイントは金利の最小単位で、1bpは0.01%です。25ベーシスポイントは0.25%にあたります。
いまの誘導目標は3.50〜3.75%で、0.25%の利上げが決まれば3.75〜4.00%に移ります。先物から出した金利が利上げ後の水準に近づくほど、確率は高く表示されます。25ベーシスポイントという「物差し」の上で、市場の予想がどこまで進んでいるかを読む作業だといえます。
ステップ3:月の途中の会合は「日数」で重みをつける
少し厄介なのが、会合が月の途中にある場合です。月の途中でFOMCが開かれると、会合前の日数には従来の金利が、会合後の日数には新しい金利が反映されます。先物の金利は、その両方が混ざった平均の値になっているのです。
JPXの資料は、この日数の分け方を具体的な数字で示しています。2024年8月1日時点の2024年9月限の価格は99.7300で、金利に直すと0.2700%でした。金利参照期間は91日あり、そのうち会合前が3日、会合後が88日、会合前の金利は0.227%という条件です。利上げ幅を0.25%と仮定し、次の形で利上げ確率を求めています。
- 利上げ確率 =(先物価格から出した金利 − 会合前の金利)× 期間全体の日数 ÷(利上げ幅 × 会合後の日数)
平均に混ざった「会合前の分」を取り除き、会合後の日数に割り戻すイメージです。この例は日本の金利先物ですが、値札を金利に直して日数で重みをつけるという考え方は、FF金利先物でも共通しています。
簡略化の注意点
この計算には前提があります。OANDAの解説では、FRBが政策金利を25ベーシスポイント刻みで動かすこと、FFERがゼロ%以上であることを前提としています。会合が月末に近いと、会合後に残る日数がわずか3日という月もあり、その月の先物だけでは読み取りにくくなります。
もう一つ気をつけたいのが、「どの会合までの確率か」です。7月FOMC後のリポートでは、FF金利先物が織り込む利上げ確率は9月FOMCで62%、10月FOMCまで広げると90%、12月FOMCまででは134%と示されていました。100%を超える数字は、1回分の利上げを超えて織り込みが進んでいることを表しています。同じ「9割」でも、次の会合の話なのか、先の会合までの話なのかで意味は変わります。
確率とは、先物の値段を言い換えた「翻訳」である。
3. 「織り込み済み」と「サプライズ」の違い
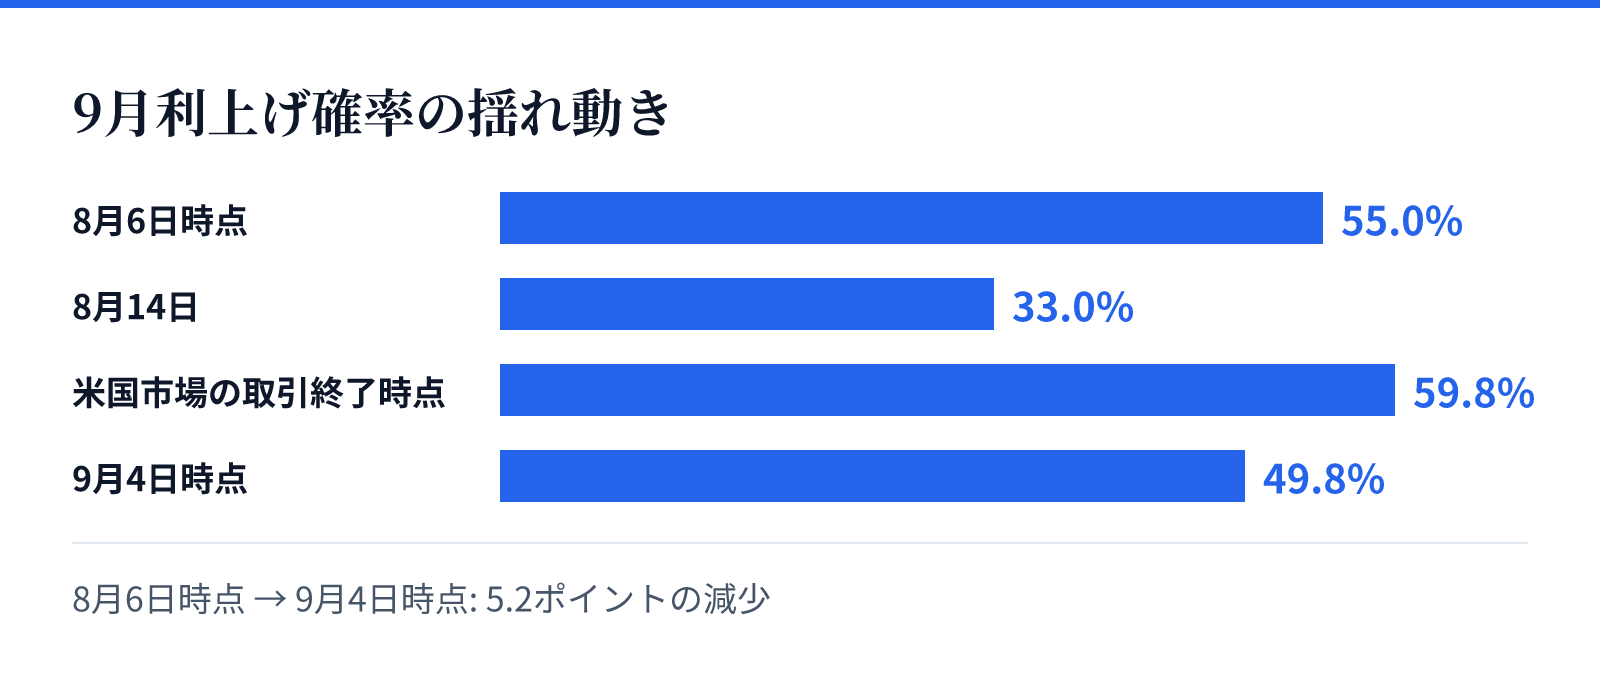
確率は、日々かなり大きく揺れ動いてきました。まずは、この夏の「温度計」の針の動きを振り返ります。
8月6日時点で55%あった9月の利上げ確率は、7月の雇用統計で就業者数が減少したことを受け、8月14日には33%まで下がりました。流れを変えたのは、8月28日のジャクソンホール会議でのウォーシュ議長の講演です。講演前におよそ36%だった確率は一時62.7%まで上昇し、米国市場の取引終了時点でも59.8%で着地しました。
その後も針は止まっていません。報道ベースでは9月4日時点で49.8%、9月7日時点で6割程度とされ、9月10日には金利先物の値動きからみて7割にまで高まったと伝えられています。確率は日々変動するものであり、見出しの数字は「その時点の気温」にすぎないのです。
ここで大事になるのが「織り込み済み」という考え方です。将来起こりうる出来事の影響が、あらかじめ株価などに反映されている状態を指します。利上げの確率が高いと考えられるほど、市場はその影響を前もって価格に取り込んでいきます。
そのため、実際に利上げが発表されても、相場が大きく動くとは限りません。松井証券8628の解説によれば、発表で「いつ、どれくらい上がるのか」という不透明感が消えると「材料出尽くし」と受け止められ、株価が反発するケースもあるとされています。3月のFOMCでも、市場は据え置きを事前に織り込んでおり、決定はサプライズにならなかったと大和総研は振り返っています。
一方で、波乱を生みやすいのは「予想と違った結果」です。今回、多数派の予想に反して据え置きとなれば、少数側に賭けていた結果が現実になる「サプライズ」になります。第一ライフ資産運用経済研究所は、講演で利上げ観測が高まったなかで据え置けば、FRBのコミュニケーション手法への不信感が強まるだろうと指摘しています。
宮野宏樹氏のレポートは、据え置きなら金利低下と株高、利上げなら金利上昇とドル高、据え置きでも強い引き締め姿勢を示せば金利は高止まりして株式は方向感を欠く、という大まかな対応関係を示しています。利上げについては市場が相応に織り込んでいるため、反応は決定そのものより今後の道筋の説明に左右されるとしています。先物での織り込みは確信というより「保険の買い方」に近い、という見方も添えられています。
相場を動かすのは結果そのものではなく、織り込みとのズレなのだ。
4. ドットチャート・声明文・会見で見るべき点
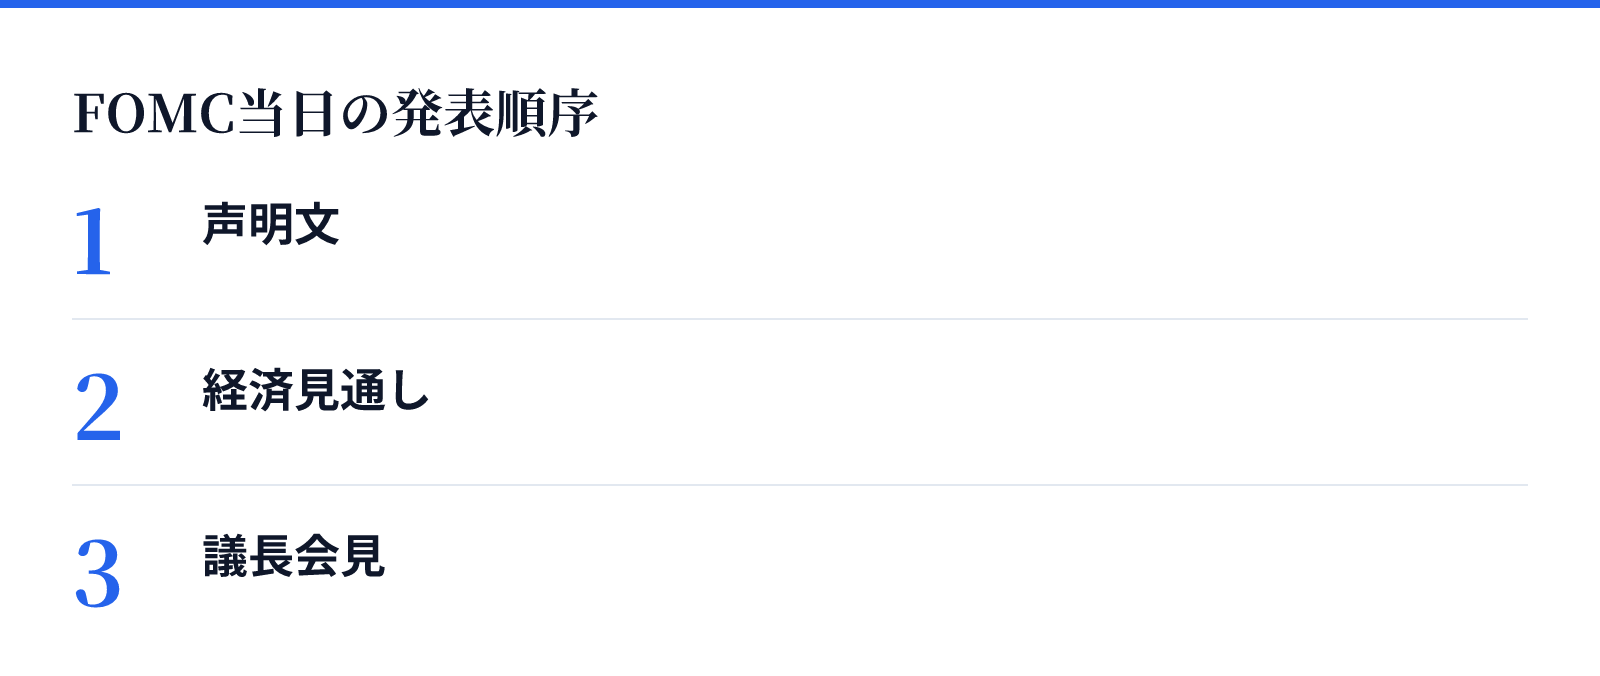
利上げか据え置きかは、FOMCで出てくる材料の一部にすぎません。9月16日には、声明と政策金利の発表に加えて、ドットチャートを含む経済見通し(SEP)が公表され、ウォーシュ議長の記者会見が開かれる予定です。発表は声明文、経済見通し、議長会見の順に出てきます。
ドットチャート:FRB内部の「意見の地図」
ドットチャートとは、FOMCの各メンバーが予想する将来の政策金利の水準を、点の集まりで示したグラフです。年4回公表され、FRB内部の意見の散らばり具合が一目で分かります。
前回6月のドットチャートでは、2026年の中央値が3.75%(0.5回の利上げ)、2027年は3.625%、2028年は3.375%でした。18人のうち半数の9人が利上げを予想し、8人が据え置き、1人が利下げを予想したとされています。3月時点の利下げ見通しから、利上げ方向へ切り替わった形です。
9月に利上げに踏み切った場合、第一ライフ資産運用経済研究所は、2026〜27年の追加利上げの回数、2028年に利下げへ戻るのか、中立金利(景気を温めも冷やしもしない金利の水準)の見通しが上がるのか、などが注目点になるとしています。据え置きの場合は、利上げを予想するタカ派(引き締めに積極的な人たち)と、据え置きを見込むハト派の分布が焦点になるとみています。
なお、ウォーシュ議長は6月のSEPで自身の予測を提出しておらず、今回も提出しない可能性が高いとされています。
声明文:前回との「文言の差分」を見る
声明文は、前回と比べてどの言葉が変わったかを見るのが基本です。ウォーシュ議長のもとで6月の声明文は簡素化され、分量は前回の約半分になりました。今後の政策方針を事前に示す「フォワードガイダンス」の文言も削除されています。
7月の声明文では、物価について「目標の2%に対して依然として高い水準にある」、景気については「堅調なペースで拡大している」との認識が示されました。こうした表現が強まるのか弱まるのかが、次の会合の織り込みを動かす手がかりになります。
議長会見:「次」をどこまで語るか
ウォーシュ議長は6月の会見で「次に何を行うか前もって示すことは出来ない」と述べ、「幸いなことに、我々は6週間後に再び会合を開く」と語りました。ジャクソンホールでも、インフレが目標に向かって明確かつ十分に低下しているという確信が得られないなら「まだやるべきことがある」という趣旨を述べるにとどめています。
ヒントが少ないぶん、会見での一言が大きく受け止められやすい状況です。宮野氏のレポートは、仮に据え置きでも、ドットの中央値が年内の追加利上げを示せば、市場は10月と12月の会合を織り込みに行くと指摘しています。
決定の発表は、次の織り込みのスタートライン477A。
5. 日米金利差・ドル円・日本株への波及を自分の持ち株に翻訳する
米国の金利判断は、海の向こうの話では終わりません。為替と株価を通じて、日本の投資家の持ち株にも届きます。
日米金利差とドル円
外為どっとコムの解説では、相場は「政策発表 → 金利の変動 → 為替」の順で反応するとしています。FOMCが引き締めに強気なら米国の金利が上がり、日米の金利差が広がってドル高・円安に振れやすくなります。
ただし、今回は日本側にも動きがあります。9月17〜18日の日銀金融政策決定会合では、1.00%から1.25%への利上げが9割超織り込まれていると宮野氏のレポートは伝えています。日本の長期金利は年初来の上昇幅がプラス0.82%ポイントと先進国で最大で、米日金利差の縮小を通じて円高圧力として働いているとされています。
さらに、利上げがすでに織り込み済みの場合や、世界的な景気不安で安全資産として円が買われる局面では、必ずしも円安が進むとは限りません。「米国の利上げ=円安」と一本の矢印で決めつけないことが大切です。
日本株への経路
金利が上がると株価が下がりやすい理由として、「iyomemo(いよめも)」のコラムは三つを挙げています。企業の借入負担が増えること、将来の利益を現在価値に割り引く基準の金利が高くなること、債券の利回りが上がって株式より債券を選ぶ投資家が増えやすいことです。
二つ目の「割り引き」は、将来の成長への期待で買われている株ほど効きやすい経路です。ザイ・オンラインの記事は、10年債の利回りが3%を超えて利上げが近いなかで、割高なAI・半導体株の急落に警戒を促しています。
金利上昇が追い風になりやすい業種もあります。松井証券の解説によれば、銀行は貸出金利の上昇で収益性が改善しやすく、保険も運用益の増加が見込めるとされています。ただし金利上昇が行き過ぎて景気が悪化すれば、逆風に変わる可能性もあります。
為替の面では、野村総合研究所4307の木内登英氏が、円安とインフレによって名目ベースの企業業績が拡大してきたと分析しています。為替がどちらに振れるかで、海外で稼ぐ企業の円換算の数字の見え方も変わります。
私たちにできる確認手順
では、私たちに何ができるのか。FOMCの結果を当てにいくことより、それぞれの場合に何が動くかを事前に整理しておくことが、振り回されないための備えになります。
- 持ち株を「金利上昇に弱い側(割高な成長株など)」「追い風になりやすい側(銀行・保険など)」「為替で業績の見え方が変わる側」に仕分けておく
- FedWatchの確率は「どの会合までの数字か」と「前日からどちらへ動いたか」をセットで確認する
- FOMC当日は、声明文の文言の変化、ドットチャートの中央値、議長会見の順に「織り込みとのズレ」を探す
- 翌週の日銀会合も続くため、日米両方の金利の動きを合わせて見る
見るべきは確率の水準より、その針が動く向き。
6. まとめ
論点は大きく五つに整理できます。
- 「利上げ予想9割」のような数字は、アンケートではなく、FF金利先物の値段からCME FedWatchツールなどが逆算した市場の織り込み確率です
- 計算の骨格は「100−先物価格で金利に直す」「据え置きと利上げの差(25ベーシスポイント)で割る」「月の途中の会合は日数で重みをつける」の三段階です
- 確率は日々動きます。この夏も3割台から6割台、一時5割割れを経て7割へと揺れました
- 相場を動かすのは決定そのものより、織り込みとのズレです。多数派の予想どおりなら反応は限られやすく、予想と違えばサプライズになります
- 9月16日はドットチャート、声明文の文言、議長会見が、次の会合の織り込みを動かす材料になります
見出しの数字をそのまま受け取るのではなく、その数字がどこから来て、どこへ向かっているのかを確かめる習慣が、FOMCのたびに役立つでしょう。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。