遠いフランスの国債が、なぜ私たちの投信を揺らすのか
フランスの国債が売られ、欧州の銀行株が揺れています。日本経済新聞は2026年10月3日、この動きを不安の連鎖で「ユーロ危機を想起」させるものとして伝えました。
日本に住む私たちには、遠い国の出来事に見えるかもしれません。ですが、「欧州株」「先進国株」「グローバル金融株」といった投資信託を持っている人にとって、その中身の一部はまさに欧州の銀行株や欧州の国債です。
2010年前後から2012年にかけて欧州を揺さぶった「ユーロ危機(欧州債務危機)」を思い出す声が増えています。本当に再来なのか。この記事では、見出しに振り回されず、自分で数字を見て確かめるための「3つのものさし」を紹介します。
何が起きたのか——フランス国債が売られ、銀行株が先に崩れた
10月1日の欧州市場で、フランスの10年国債利回りは一時4.96%を付け、節目の5%に迫りました。7〜9月期のフランス国債は、1987年以来で最悪の四半期だったとされます。
国債の利回りが上がるとは、国債の値段が下がる、つまり売られているということです。お金を貸す側が「もっと高い利息をくれないと貸せない」と要求している状態、と言い換えてもよいでしょう。
その空気は、同じ日の国債の入札(国が新しく借金をするための競り)にも表れました。2036年に満期を迎える国債の落札利回りは4.93%で、前回は4.23%でした。2048年満期は5.40%で、前回は4.35%です。国が新しくお金を借りるたびに、払う利息が目に見えて重くなっています。
株式市場もこれに押されました。欧州の主要600社でつくるSTOXX600は1.3%下げ、約3か月ぶりの安値です。ところが、欧州の銀行株は一時3%下げ、市場全体よりも深く沈みました。為替ではユーロが売られ、ユーロドルは1.1243ドルと2025年5月以来の安値を付けています。
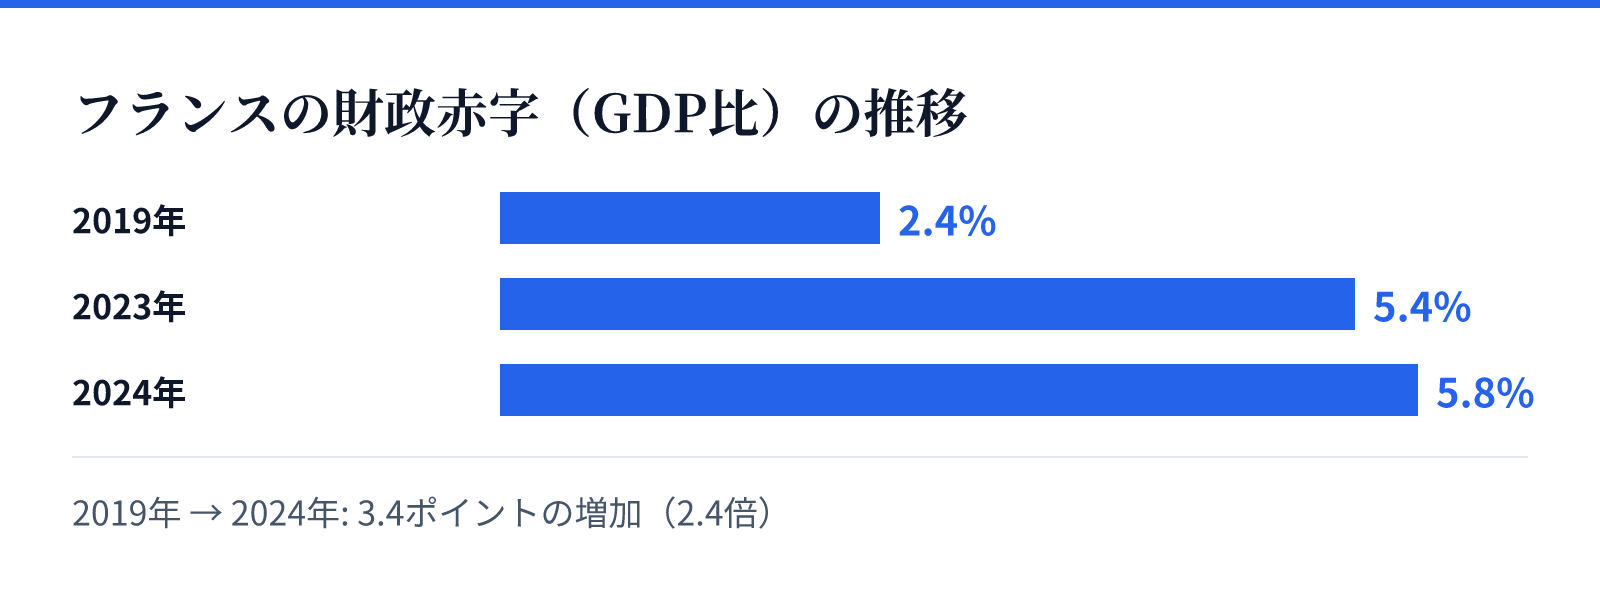
背景にあるのは財政と政治です。フランス政府は、2026年の財政赤字がGDP比5.4%と、目標の5%を上回る見通しだと発表しました。ユーロ圏の基準は「3%以内」です。GDP比とは、国の経済規模に対して赤字がどれくらいの大きさかを示す物差しで、家計でいえば「年収に対してどれだけ赤字を出しているか」にあたります。
推移を見ると、2019年は2.4%と基準を守っていました。ところが2023年は5.4%、2024年は5.8%と、コロナ禍が明けて平時に戻ったのに赤字はむしろ膨らみました。政府債務残高もGDP比113.0%(2024年)と、ギリシャ(153.6%)、イタリア(135.3%)に次ぐ規模に達しています。
政治も揺れています。次年度予算を巡る分断が続き、政府が10月1日に提出した予算案を、同国の財政監視機関は「楽観的」と評しました。2027年には大統領選挙も控えています。
格付け(国の借金の返済能力を、専門の会社が成績表のように示したもの)も下がり続けています。かつて最上位の「AAA」を誇ったフランスは、フィッチが2025年9月、S&Pが同年10月に「A+」へ引き下げました。最近も格付け会社スコープが「AA-」から「A+」へ一段階引き下げています。
問われているのは、フランスという国の「借金を返す力」への信頼なのだ。
ものさし①:国債スプレッド——「高さ」ではなく「ドイツとの差」を見る
ニュースでは「フランスの金利が何%」と水準が語られがちです。でも、いまは米国も英国も日本も、世界中で長期金利が上がっています。水準だけを見ても、それがフランス固有の不安なのか、世界共通の動きなのか区別がつきません。
そこで使うのが「スプレッド(利回り差)」です。ユーロ圏の基準として比べられることが多いドイツの国債に対して、フランスがどれだけ余分に利息を払わされているか。この上乗せ分は、市場がフランスに感じている「不安の温度」を映す体温計のようなものです。
10月2日、独仏10年債のスプレッドは一時154bpに広がり、2011年のユーロ圏債務危機以来の大きさになったと報じられました。bp(ベーシスポイント)は金利の細かい単位で、1bp=0.01%です。この日はドイツの利回りが下がる一方で、フランスの利回りは上がりました。同じユーロ圏の中で、売られる国と買われる国がくっきり分かれた形です。
時間を巻き戻すと、体温の上がり方がよく分かります。2025年8月には、このスプレッドが81bpに達しただけで「1月以来の大きさ」と報じられていました。2026年9月18日には1.046%(%表記)と、2012年7月以来の大きさになりました。2012年7月は、当時のドラギECB総裁が「ユーロを守るために何でもする」と宣言し、危機が収束へ向かう転機になった時期です。
短い期間の国債にも同じ兆しが出ています。独仏2年債のスプレッドは60bpと2012年以来の大きさになりました。イタリアとドイツの2年債スプレッドも1日で25bp広がって53bpとなり、1日の拡大幅としては2020年以降で最大でした。バンク・オブ・アメリカのストラテジストは「きょうはフランス一色だ。仏国債のスプレッド拡大は、無秩序な様相を呈し始めている」と述べています。
象徴的な「逆転」もあります。9月中旬には、フランス10年債の利回りが約4.48%、イタリアが約4.38%と、フランスの借入コストがイタリアを上回る場面がありました。かつてユーロ危機の震源地として「周縁国」と呼ばれた国よりも、「中核国」であるはずのフランスのほうが高い利息を払っているのです。
読むときの注意点が一つあります。「2011年以来」「2012年以来」という言葉は、その年以降で最も大きいという意味です。危機の最悪期と同じ水準に達したという意味ではありません。それでも、危機の頃の記憶と同じ「温度帯」に入ってきたサインとしては十分に重い数字でしょう。
見るべきは金利の高さではなく、ドイツとの差である。
ものさし②:銀行が自国の国債を抱える構造——「ソブリン・銀行の悪循環」
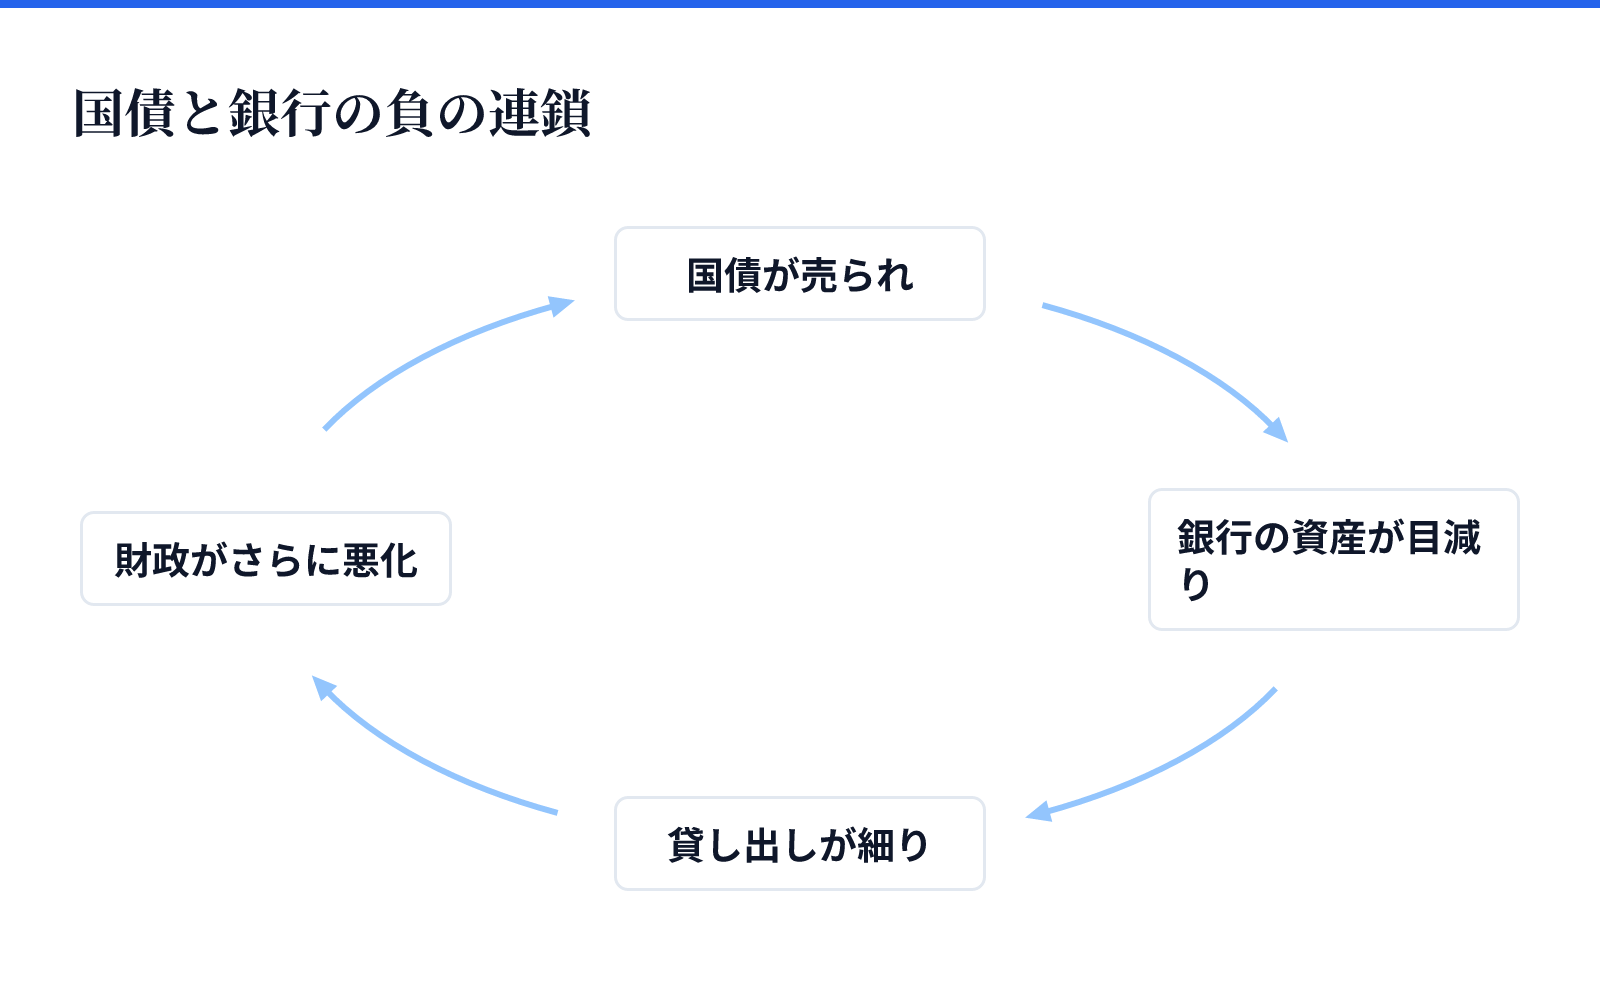
なぜ国債が売られると、銀行株まで売られるのか。鍵は、銀行が自国の国債を「安全資産」として持っていることにあります。流れを順に追うと、次のような連鎖になります。
- 財政不安で国債が売られ、値段が下がる
- その国債を持つ銀行の資産が目減りし、自己資本(損失に耐えるためのクッション)が削られる懸念が出る
- 銀行が弱ると、企業や家計への貸し出しが細り、景気が冷える
- 景気が冷えれば税収が減り、銀行を支える必要も出てきて、国の財政がさらに悪化する
- そしてまた国債が売られる
財務省が公開している国家債務危機の論文は、これを「ソブリン・銀行間の負の連鎖(Doom Loop)」として紹介しています。ソブリンとは「国家」、ここでは国の借金のことです。論文によれば、国内の国債が債務不履行(借金が約束どおり返せなくなること)になれば、それを安全資産として持つ国内銀行の自己資本は大きく傷み、銀行の貸し出す力は著しく落ちるとされます。危機の兆しとしては、国債金利の上昇が先に現れるとも指摘されています。
国が銀行を支えた例は、フランスにもあります。世界金融危機のさなか、フランス政府は国内大手のBNPパリバ、ソシエテ・ジェネラル、クレディ・アグリコルへの追加支援を発表しました。銀行が傷めば国が支え、国の財布が苦しくなれば銀行が持つ国債が傷みます。
国の財布と銀行の金庫が、一本の綱で結ばれているのだ。
では、なぜ欧州で起きやすいのか。ユーロ圏の国々は通貨を共有し、金融政策はECB(欧州中央銀行。ユーロ圏の金融政策を一手に担う中央銀行)がまとめて担っています。各国が自分の判断だけでお金を刷り、自国の国債を買い支えることはできません。
2012年ごろの国際金融市場では、「象がゴムボートに乗ることはできない」という言葉が流行ったとされます。象とはイタリアのことです。イタリアの総債務が2兆ユーロ程度あったのに対し、当時ユーロ圏の国々を救う「安全網」は1兆ユーロにも満たなかった、という意味でした。
いまの安全弁として注目されるのが、ECBの「伝達保護措置(TPI)」です。国の実力(ファンダメンタルズ)に見合わないほど資金調達の環境が悪化した国の国債を、ECBが市場で買い入れる仕組みです。買い入れの規模は事前に制限されず、対象は主に残り期間が1〜10年の国債などとされます。
ただし、この消火器はどんな家にも貸し出されるわけではありません。発動には少なくとも4つの基準を同時に満たす必要があり、健全な財政運営が前提です。特定のスプレッドの水準を超えたら自動で動くものでもありません。ロイターは10月1日、ドイツのナーゲル総裁が、TPIは「物価安定」が目的で利回り格差そのものは対象でない、と述べたと伝えています。自分で火の始末をしている家にしか、消火器は届かない仕組みなのです。
ものさし③:米長期金利5.2%台という「世界の風向き」
3つ目のものさしは、海の向こうの米国です。いまは日米欧で長期金利がそろって上がる「世界同時金利高」の様相で、中東情勢を受けた物価高への懸念、中央銀行の利上げ観測、各国の財政不安が要因とされています。
米10年債利回りは一時5.34%と2002年以来の高水準に達し、その後は5.20%近辺まで下げる場面がありました。英国の30年債利回りは一時6%を超え、1998年以来の高さです。G7の30年債利回りが6%に達するのは、2012年の欧州債務危機時のイタリア債以来だとされます。日本でも10年国債利回りが9月1日、1996年9月以来30年ぶりに3%台に乗せました。北海ブレント原油は1バレル=100ドル台に上がっています。
この上げ潮は、借金の多い国ほど重くのしかかります。フランス国債の平均残存期間(借りたお金を返すまでの平均の残り期間)は8年程度とされます。低金利の時代に借りたお金が、満期のたびに高い金利で借り換えられていきます。今の金利水準が続けば、利払い費はさらに増え続ける可能性が高いと指摘されています。
一方で、興味深い動きもありました。10月1日には、フランスとイタリアの財政悪化への懸念で長期金利が上がる中、安全資産として米国債が買われ、米国の短期金利が下がったとされます。米国自身も金利高に悩みながら、欧州が揺れたときのお金の逃げ先にもなっている構図です。
だからこそ、ものさし①と組み合わせて読むことが大切です。世界の金利が上がっているだけなら、ドイツもフランスも同じように上がるはずです。差が開くのは、フランスに固有の不安が上乗せされているからでしょう。
世界中の金利が上がる中で、フランスだけがさらに一段高い——見るべきはこの「上乗せ」の部分。
自分の持ち株・投信で確かめる読み方
ここからは、私たち自身の資産に引き寄せて考えます。手順はシンプルです。
まず、持っている投資信託の「月次レポート」を開きます。運用会社が毎月出す成績表のようなもので、多くは「国別構成比」や「業種別構成比」が載っています。
たとえば、ある国内のバランス型ファンドの月次レポート(2026年5月末基準)では、外国債券部分の国別構成比として、フランスが7.16%、イタリアが6.54%、ドイツが5.66%と並んでいました。世界の債券に広く分散したつもりでも、フランスやイタリアの国債がしっかり入っていることがある、という例です。
欧州株や先進国株のファンドなら、国別でフランスの比率を、業種別で「金融」の比率を確かめます。上位の組入銘柄に、BNPパリバなどフランスの大手銀行の名前があるかも見ておくとよいでしょう。
為替も忘れてはいけません。ユーロが売られると、円で資産を測る人にとっては、株価が動かなくても評価額が目減りすることがあります。
そして、直接は欧州の資産を持っていない人にも、つながりはあります。日本の銀行や保険会社、年金も、運用の一部として海外の債券を持つことがあります。ただ、フランス国債をどれだけ持っているかは会社ごとに違い、各社の開示を確かめるまでは分かりません。気になる銘柄があれば、決算資料の有価証券の内訳を見るのが確実な道です。
怖さの大きさは、ニュースの見出しではなく、自分の持ち分で決まるのだ。
まとめ——見るべき数字のチェックリスト
「ユーロ危機の再来か」を、いま言い切ることはできません。予算の行方や政治の動き、ECBの姿勢次第で、市場の景色は変わりやすいでしょう。ただ、ものさしを持っていれば、次の見出しに出会ったとき、自分で温度を測ることができます。
論点は大きく5つに整理できます。
- 独仏10年債スプレッド:10月2日に一時154bp(2011年以来)。広がり続けるのか、縮むのか
- 銀行株指数:STOXX欧州600種銀行株指数(SX7P)やSTOXXユーロ圏銀行株指数(SX7E)が、STOXX600全体より大きく下げていないか(10月1日は全体が1.3%安、銀行株は一時3%安)
- 自国債の保有:銀行の決算資料で、国債の保有の中身を確かめる
- ファンドの構成比:月次レポートで、フランスや欧州の金融株・国債の比率を確かめる
- 安全弁と政治日程:ECBのTPIを巡る発言、予算審議、2027年の大統領選挙
見出しに驚いたときこそ、手元のものさしを当ててみる——その習慣が、資産を守る基本になります。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。