事業モデル
同社は子会社を通じて、証券仲介、証券取引、マーケットメイキング、投資調査、投資コンサルティング、リテールおよび商業銀行、保険などの多岐にわたる金融サービスを提供しています。事業は証券、銀行、保険、その他の4つのセグメントに分類されています。
証券部門では、M&Aやアンダーライティングを含む投資銀行業務、証拠金融資、資本調達ソリューション、およびプライベート・パブリック債の構造化を含む債券資本市場ソリューションを提供しています。銀行部門では、預金、多通貨決済カード、中小企業向けローン、決済ソリューション、送金サービスなどを提供しています。
保険部門では、生命保険、健康保険、年金、旅行保険、再保険などの幅広い保険商品を取り扱っています。その他セグメントでは、決済処理、オンラインチケット販売、通信、メディア、クラウドサービス、および独自の証券取引など、多様な付加価値サービスを展開しています。
KPI
最新の会計年度(FY2026)において、同社は売上高2,165,361,000 USD(=21.7億ドル)を記録しています。この売上高は前年比で9.0%の成長を見せており、事業規模の拡大が確認できます。
同期間の営業利益率は31.8%となっており、前年度の31.4%と比較して微増しています。また、ROE(自己資本利益率)は10.3%を記録しており、前年度の6.2%から改善の兆しを見せています。同社は、966,115,000 USD(=9.7億ドル)の現金および現金同等物を保有しています。
業績推移
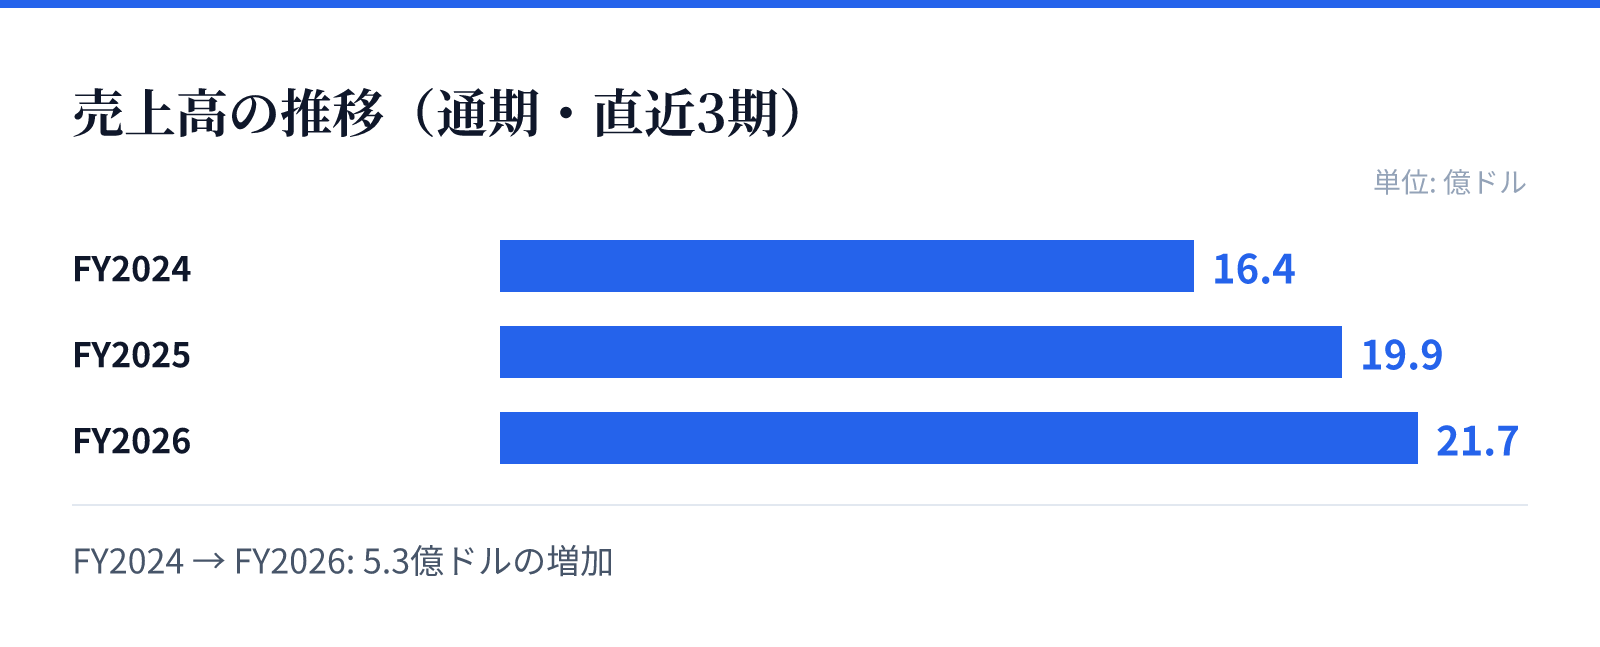
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は16.4億ドル。
FY2025の売上高は19.9億ドル。
FY2026の売上高は21.7億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高はFY2024の1,637,560,000 USD(=16.4億ドル)からFY2026の2,165,361,000 USD(=21.7億ドル)へと着実に増加しています。特に最新のFY2026では、純利益が前年比で101.0%という極めて高い伸びを記録しています。
この成長は、証券、銀行、保険といった多角的な事業ポートフォリオの強靭さによるものとみられます。特に、証券仲介や投資銀行業務、決済処理といった広範なサービス提供が、安定した収益基盤の構築に寄与していると推測されます。
リスク
事業内容が証券、銀行、保険といった高度な規制環境下にある金融サービスに深く依存している点が特徴です。各セグメントにおいて、規制の変更やコンプライアンスへの対応が事業継続に重要な要素となります。
また、多岐にわたる事業を展開しているため、各セグメントにおける市場動向やマクロ経済の変化が、全体の収益性に影響を与える可能性があります。特に、証券取引や投資コンサルティングの需要は、市場のボラティリティに左右されやすい側面があるため、注意が必要です。
競合
同社は、証券仲介、銀行業務、保険提供といった広範な金融サービスを統合的に提供する金融コンボメレイトとして位置付けられています。競合他社と比較して、証券から保険、さらには決済や通信を含む「その他」のセグメントまで網羅する幅広いサービスラインナップが特徴です。
特に、独自の証券取引プラットフォームや、多通貨決済、送金などの高度なインフラを提供している点が、競合優位性を構築する要因となります。多様なサービスを統合的に提供できる体制が、顧客の囲い込みやクロスセルの機会を生み出しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は157.41ドル、時価総額は約100億ドル(10,041百万USD)となっています。この規模は、同社が持つ広範な事業基盤を反映した評価となっています。
バリュエーション指標については、PERが70.91倍、PBRが6.30倍と算出されています。これらの数値は、同社の高い成長期待や、証券・銀行・保険という多角的な事業構造に対する市場の評価を反映しているものとみられます。