事業モデル
同社はソフトウェアサプライチェーンプラットフォームを提供しており、米国、イスラエル、インドを含むグローバル市場で展開しています。主力製品のJFrog Artifactoryは、チームや組織がソフトウェアパッケージを保存、更新、管理するためのリポジトリを提供します。
さらに、セキュリティ強化のためのJFrog Xrayや、AI技術のガバナンスを支援するJFrog AI Catalogなど、多岐にわたるソリューションを展開しています。顧客層はテクノロジー、金融、小売、ヘルスケア、通信など多岐にわたる業界を網羅しています。
KPI
最新の会計年度(FY2025)において、同社は売上高531,840,000 USD(=5.3億ドル)を記録しています。この数値は前年比で24.1%の成長を示しており、事業の拡大が確認できます。
一方で、営業利益率は-16.9%となっており、依然として赤字圏内での推移となっています。ROEも-8.1%とマイナスを維持していますが、前年度の-9.0%と比較すると改善の兆しが見られます。
業績推移
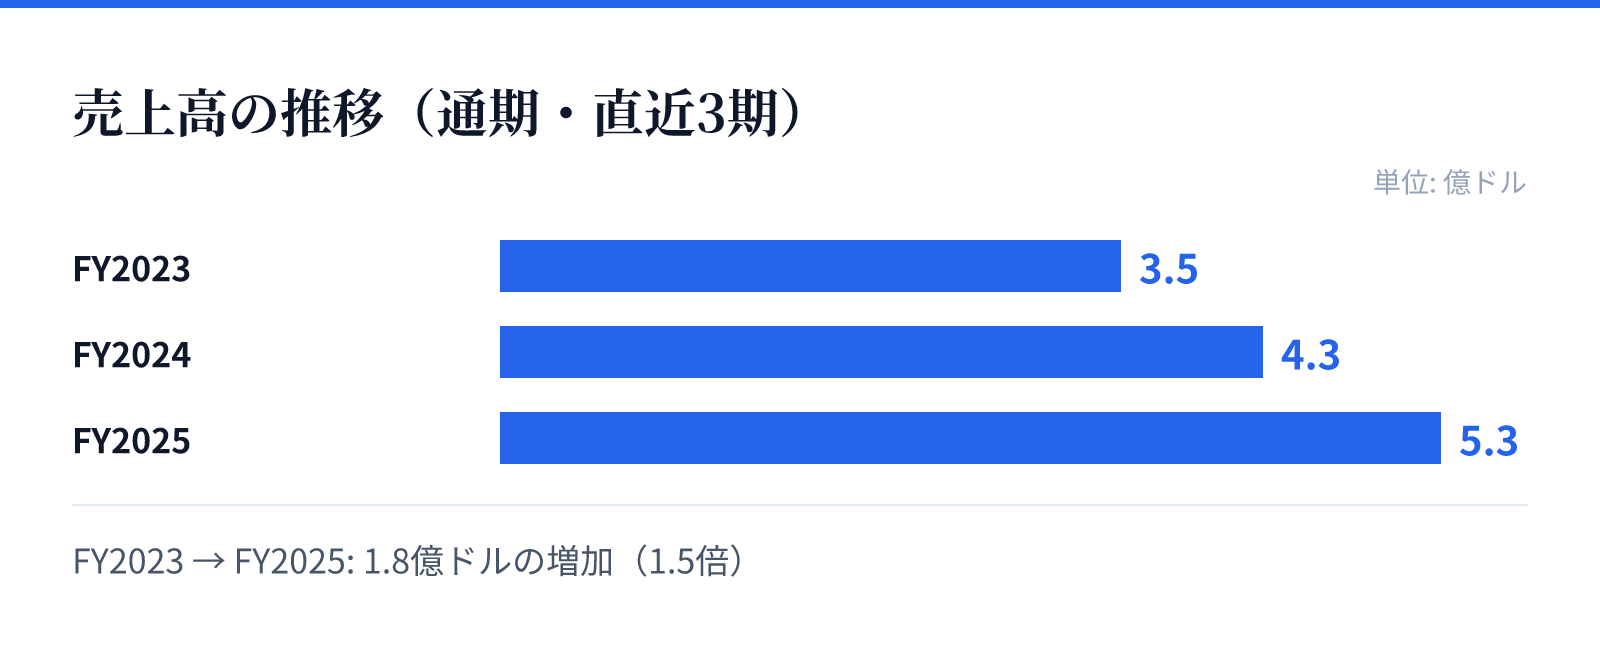
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.5億ドル。
FY2024の売上高は4.3億ドル。
FY2025の売上高は5.3億ドル。
成長ドライバー
同社の成長は、ソフトウェア開発におけるセキュリティとガバナンスの重要性の高まりに支えられています。特にJFrog CurationやJFrog Advanced Securityといったセキュリティ関連の機能が、企業の信頼性を高める重要な要素となっています。
また、データサイエンスやMLOps向けに設計されたJFrog MLや、IoTデバイス管理のためのJF10g Connectなど、高度な技術領域への展開も成長の柱です。これらの多角的なソリューションが、多様な産業分野の顧客ニーズに応えています。
リスク
収益性の面では、営業利益率が依然としてマイナス圏にあることが課題となります。売上は堅調に推移しているものの、利益への転換にはさらなるコスト構造の最適化や高付加価値なサブスクリプションへの移行が求められるとみられます。
また、ソフトウェアサプライチェーンという複雑な領域を扱うため、セキュリティ要件の高度化への対応が不可欠です。技術革新のスピードが速い分野であるため、常に最新の脅威に対応する製品開発の継続性が重要となります。
競合
同社は、ソフトウェアパッケージの管理やセキュリティスキャンといった、開発パイプラインにおける重要なインフラを提供しています。競合他社と比較して、Artifactoryを中心とした統合的なプラットフォームとしての地位を確立しています。
特に、AIやMLの普及に伴うガバナンスの必要性が高まる中で、JFrog AI Catalogのような特化したソリューションが差別化要因となります。多様な業界の顧客を抱えることで、特定のセクターに依存しない強固な顧客基盤を構築しています。
バリュエーション
最新の市場データに基づくと、同社の株価は$90.14となっており、時価総額は約111億ドル(11,114百万USD)に達しています。この規模は、同社が持つ技術的優位性と市場でのプレゼンスを反映しています。
バリュエーション指標として、PBRは11.54倍を記録しています。成長性の高いソフトウェア分野の企業として、将来の収益改善と市場シェアの拡大に対する期待が織り込まれているとみられます。