事業モデル
同社は、顧客体験(CX)と従業員体験(EX)に焦点を当てたSaaS製品を提供するソフトウェア開発企業です。提供するソリューションには、AIを活用したカスタマーサービスや、IT・企業サービス管理プラットフォームが含まれます。
具体的な製品群には、顧客対応を統合するFreshdesk Omniや、販売管理を行うFreshsales、マーケティング自動化のFreshmarketerなどがあります。また、従業員向けにはIT管理のFreshserviceやインシデント管理のFireHydrantを提供し、AIを基盤とした統合プラットフォームを展開しています。
KPI
直近の財務データにおいて、売上高はFY2023の6億ドルからFY2025には8.4億ドルへと着実に増加しています。この期間において、営業利益率はマイナスからプラスへと転換し、収益性の改善が進んでいることが確認できます。
また、ROEもFY2023のマイナスからFY2025には17.8%へと大幅に改善しています。同社は4.9億ドルの現金および現金同等物を保有しており、安定した財務基盤を構築しつつ成長を遂げています。
業績推移
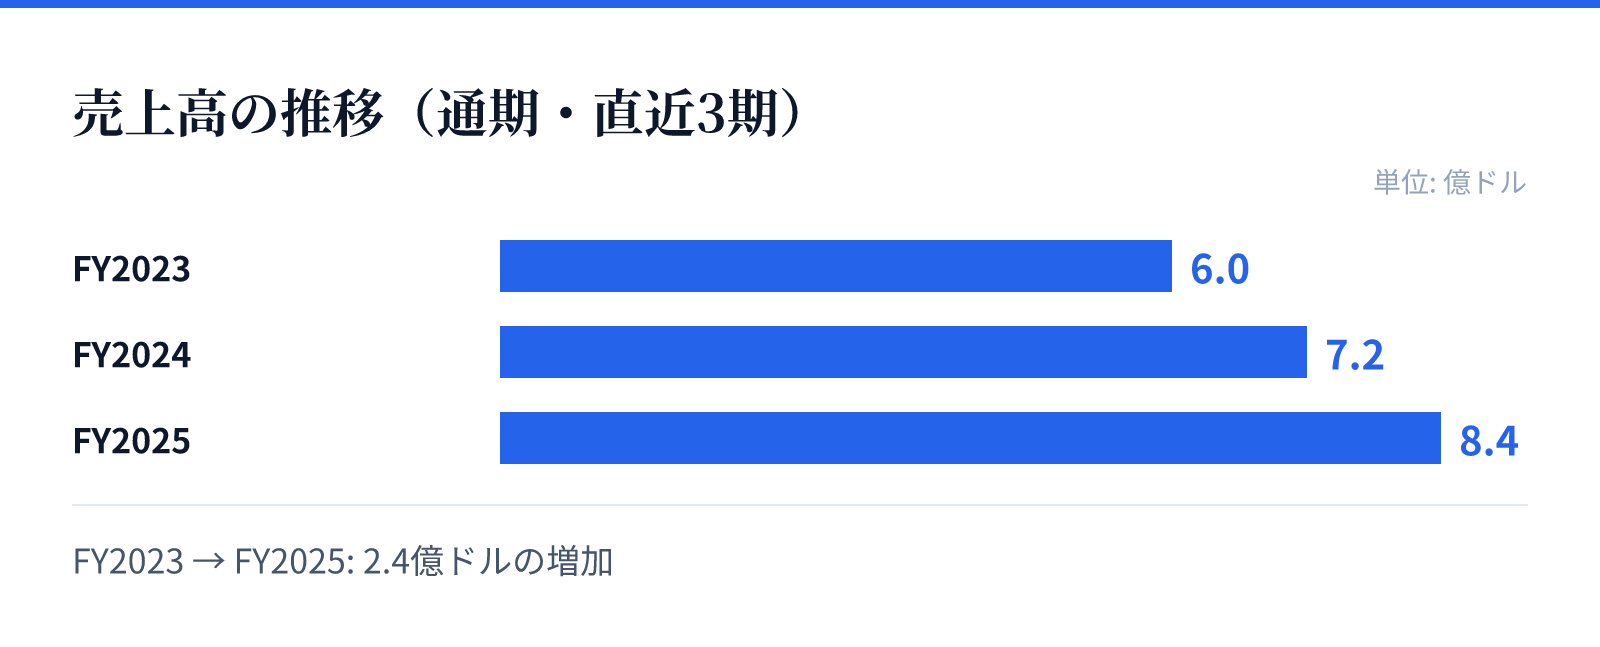
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.0億ドル。
FY2024の売上高は7.2億ドル。
FY2025の売上高は8.4億ドル。
成長ドライバー
直近のFY2025における売上高は前年比で16.4%の成長を記録しており、堅調な需要を反映しています。特にAIを統合したエンタープライズ向け基盤の提供が、顧客体験と従業員体験の両面で成長を牽引しています。
同社は、単一のツール提供に留まらず、複数の機能を統合したプラットフォーム戦略を採用しています。これにより、顧客の多様なニーズに対応しながら、継続的な価値提供と売上の拡大を図っているとみられます。
リスク
同社は、高度なAI技術を統合したプラットフォームへの移行を進めていますが、技術革新のスピードが速い分野であるため、継続的な開発投資が必要です。また、競合他社との差別化を維持するための製品アップデートが常に求められます。
事業構造がSaaSモデルであるため、顧客の解約率(チャーンレート)の管理が重要となります。特に企業向けサービスにおいては、競合他社による機能の類似化や価格競争が、将来的な利益率に影響を与える可能性があるため注意が必要です。
競合
同社は、カスタマーサービスやIT管理といった広範な領域で競合他社と競合しています。しかし、CXとEXの両面を統合した独自のAI基盤を持つことで、独自の立ち位置を確保しています。
特に、複数の製品を統合したプラットフォームとしての提供は、顧客の利便性を高める要因となります。競合他社と比較して、AIによる自動化や効率化をどの程度提供できるかが、市場シェアを維持するための重要な要素となります。
バリュエーション
現在の市場データにおいて、同社の株価は13.19ドル、時価総額は約34.4億ドルとなっています。PERは20.61倍、PBRは3.87倍と算出されており、成長期待を織り込んだ評価となっています。
直近の財務推移では、売上の成長とともに純利益の黒字転換を達成しており、収益性の改善が評価のポイントとなります。現在のバリュエーションは、同社の成長軌道とAI統合による将来的な拡張性を反映した数値となっています。