事業モデル
同社は航空機および航空機エンジンの所有、取得、売却を通じて、世界規模で人や物資の輸送を支える事業を展開しています。事業は航空機リースと航空宇宙製品の2つのセグメントで構成されています。
航空機リース部門では、航空機やエンジンの管理・リースを行い、2025年12月時点で計290の航空資産を保有しています。航空宇宙製品部門では、エンジンの製造、修理、リニューアル、およびアフターマーケット部品の販売を行っています。
さらに、同社はオフショアエネルギー事業にも参画しており、石油・ガス生産を支援する船舶や機器を保有しています。また、Aeronautical Engineers, Inc.との戦略的提携を通じて事業を推進しています。
KPI
最新の会計年度における売上高は25.1億ドルに達しており、前年比で44.5%の成長を記録しています。同期間の営業利益率は30.7%に達し、高い収益性を維持しています。
自己資本利益率(ROE)は149.9%と非常に高い水準に達しており、効率的な資本運用が行われていることが示唆されます。また、手元には3.4億ドルの現金および現金同等物を保有しています。
過去の推移を見ると、2023年度から2024年度にかけて売上は増加したものの、営業利益率とROEは低下する局面がありました。しかし、最新の2025年度には売上と利益率の両面で大幅な回復を見せています。
業績推移
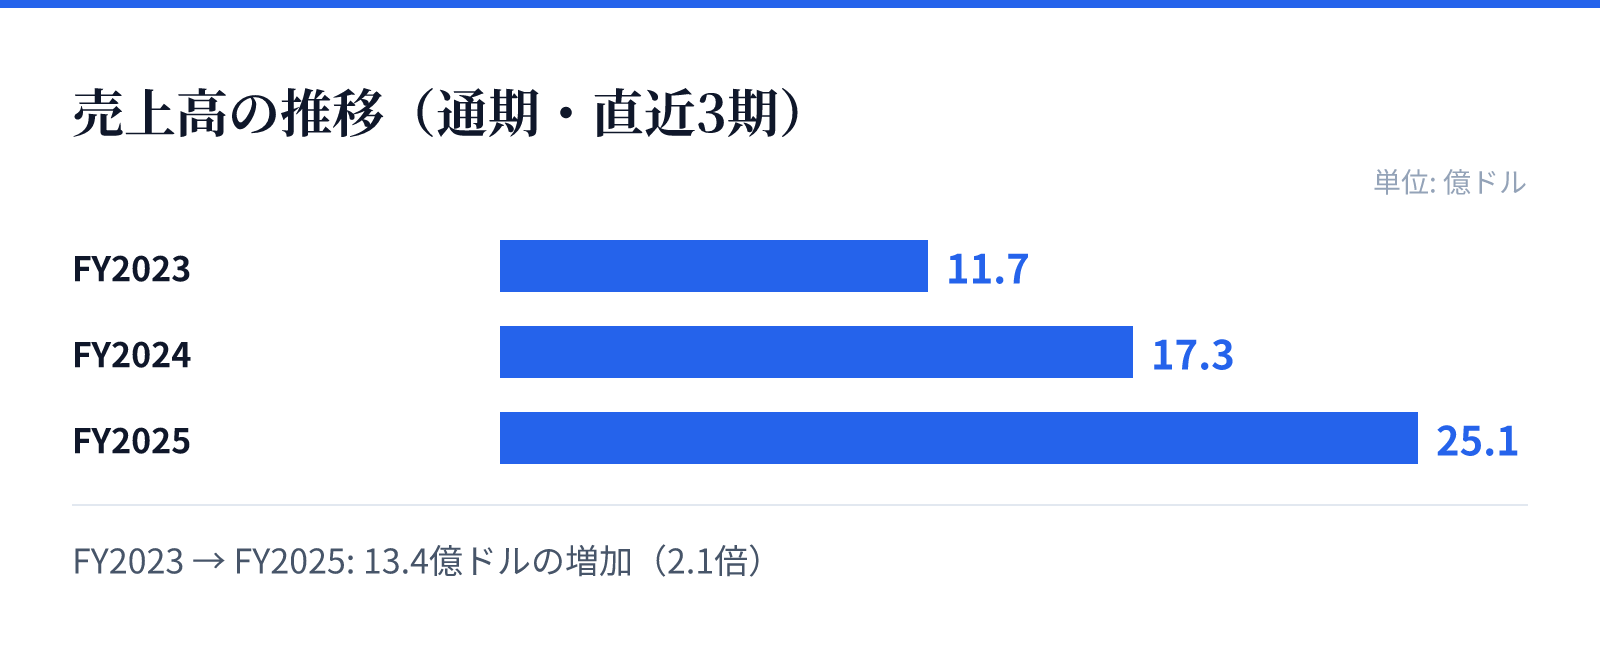
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.7億ドル。
FY2024の売上高は17.3億ドル。
FY2025の売上高は25.1億ドル。
成長ドライバー
同社の成長は、航空機およびエンジンのリース需要と、アフターマーケットにおける部品供給の安定性に支えられています。特に航空宇宙製品セグメントにおける修理やリニュー用部品の需要は、継続的な需要が見込まれる分野です。
近年の財務推移では、2025年度の純利益が前年比で5671.3%という極めて高い伸びを記録しており、収益構造の改善が顕著です。売上高も前年比44.5%増と、力強い成長軌道を描いています。
オフショアエネルギー事業における船舶や設備の活用も、多角的な事業展開による成長の源泉の一つとなっています。これらの事業要素が組み合わさることで、安定した事業基盤の構築に寄与しています。
リスク
航空機やエンジンといった物理的な資産を大量に保有・管理する事業特性上、資産の価値変動や維持管理コストが経営に影響を与える可能性があります。特にロシア国内にある資産を含むなど、地政学的な要因が運営に影響を及ぼす可能性も考慮されます。
航空宇宙製品セグメントにおける部品供給や修理の需要は、航空業界全体の動向や規制の変化に左右される側面があります。また、オフショアエネルギー事業は、エネルギー価格の変動や関連する規制環境の影響を受けやすい分野です。
事業の多角化はリスク分散に寄与する一方で、各セグメントにおける異なる市場動向を同時に把握し、管理する必要性があります。これらの要因が、将来の収益安定性や資産価値の維持に影響を与える可能性があります。
競合
航空機リースおよび航空宇宙製品の市場において、同社は独自の資産ポートフォリオと技術的提携を通じて競争優位性を構築しています。特にアフターマーケットにおける部品の修理やリニューアルは、参入障壁の高い領域です。
同社は航空機だけでなく、エンジンやオフショアエネルギー関連の機器など、多様な資産を保有することで競合他社との差別化を図っています。戦略的提携を通じて技術的な裏付けを確保していることも強みです。
航空業界全体における需要の変動に対し、多様なセグメントを持つことで、特定の市場変動に対する耐性を高めているとみられます。これらの要素が、競争の激しい航空宇宙分野における独自のポジションを支えています。
バリュエーション
現在の株価は198.42ドルであり、時価総額は約204億ドルとなっています。この評価に基づいたPERは45.93倍、PBRは50.41倍と、市場からは高い成長期待が反映されているとみられます。
配当利回りは0.95%となっており、配当よりも成長投資や事業拡大に重点を置いた資本構成がうかがえます。これらの指標は、同社の高い成長率と将来の収益性に対する市場の評価を反映しています。
最新の財務データにおける高いROEと売上成長率を考慮すると、現在のバリュエーションは将来の成長性を織り込んだものと判断されます。投資判断にあたっては、これらの指標と事業の成長軌道の整合性を確認することが重要です。