事業モデル
同社は米国、英国、スペイン、および国際的な舞台でモータースポーツ事業を展開しています。FIAフォーミュラ1ワールドチャンピオンシップの商業権を保有し、レース運営や技術サポート、物流、旅行関連サービスの提供を行っています。
さらに、テレビ番組の制作やポストプロダクション、デジタルおよびソーシャルメディア活動にも深く関与しています。F1パドッククラブのホスピタリティプログラムや、F2、F3、F1アカデミーといった関連レースシリーズの運営も手掛けています。
KPI
最新の会計年度であるFY2025において、同社は売上高4,482,000,000 USD(=44.8億ドル)を記録しています。この期間の営業利益率は13.5%に達しており、効率的な運営体制が構築されていることが伺えます。
また、同社は1,465,000,000 USD(=14.7億ドル)の現金および現金同等物を保有しています。財務基盤の安定性が、今後の事業展開を支える重要な要素となっています。
業績推移
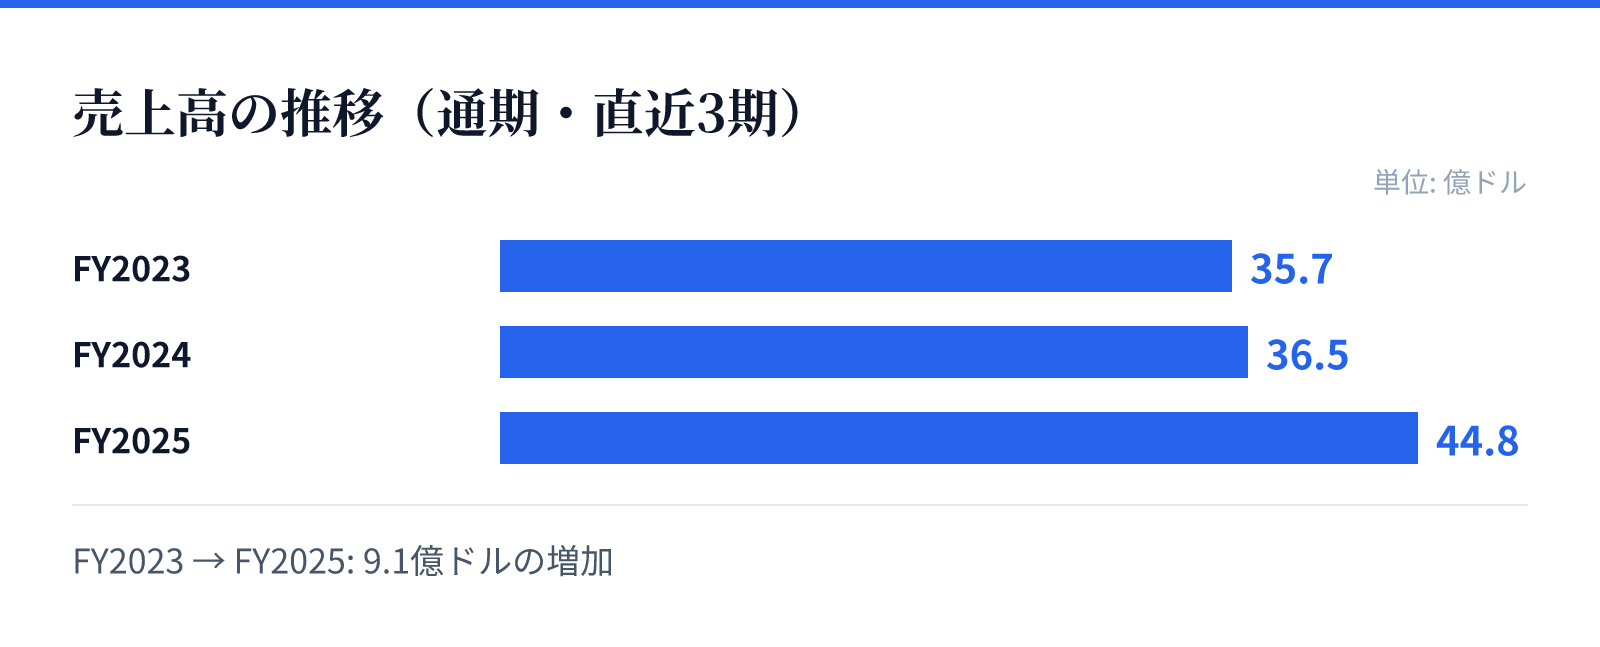
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は35.7億ドル。
FY2024の売上高は36.5億ドル。
FY2025の売上高は44.8億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の3,572,000,000 USD(=35.7億ドル)からFY2025の4,482,000,000 USD(=44.8億ドル)へと着実に増加しています。特に最新のFY2025では、前年比で22.7%の売上成長を達成しました。
利益面においても、営業利益率はFY2023の7.5%からFY2025の13.5%へと向上しています。さらに、最新のFY2025において純利益が黒字に転換したことは、成長に向けたポジティブな転換点とみられます。
リスク
モータースポーツという特定の競技に深く依存したビジネスモデルであるため、競技の注目度やスポンサーシップの動向が業績に直結します。また、国際的なイベント運営を伴うため、物流や技術サポートにおける複雑なオペレーション管理が求められます。
コンテンツ制作やメディア展開の比重が高まる中、デジタルプラットフォームにおける視聴者獲得競争も重要な要素となります。これらの要素は、将来的な収益の安定性と成長速度に影響を与える可能性があります。
競合
同社は世界的なモータースポーツの枠組みにおいて、独自の商業権とブランド価値を確立しています。F1のブランド力は非常に強力であり、独自のホスピタリティプログラムや若手育成プログラムを通じて独自の地位を築いています。
競合他社との差別化要因として、広範なメディア制作能力とデジタル戦略の統合が挙げられます。世界的なファン層へのアプローチを多角的に展開することで、競合に対する優位性を維持しているとみられます。
バリュエーション
現在の市場データに基づくと、同社の株価は$98.18となっており、時価総額は約246億ドル(24,615百万USD)に達しています。投資家は同社の将来的な成長性を織り込んで評価している状況です。
バリュエーション指標としては、PERが119.73倍、PBRが3.10倍を記録しています。これらの数値は、同社が持つ強力な知的財産とグローバルなブランド価値を反映した水準となっています。