事業モデル
同社は米国、英国、スペイン、および国際的な舞台でモータースポーツ事業を展開しています。主な事業内容は、FIAフォーミュラ1ワールドチャンピオンシップの商業権の保有に集約されます。
さらに、テレビ制作やデジタル・ソーシャルメディア活動、物流・旅行関連サービスの提供、技術サポートなど多岐にわたる活動を行っています。また、F2やF3レースシリーズ、F1アカデミーの運営、パドッククラブのホスピタリティプログラムも運営しています。
KPI
最新の会計年度であるFY2025において、同社は売上高4,482,000,000 USD(=44.8億ドル)を記録しています。この売上高は前年度と比較して22.7%の成長を見せています。
同期間の営業利益率は13.5%に達しており、前年度の10.7%から向上しています。また、同期間のROEは7.2%となっており、純利益は黒字へと転換しています。手元には1,465,000,000 USD(=14.7億ドル)の現金および現金同等物が保有されています。
業績推移
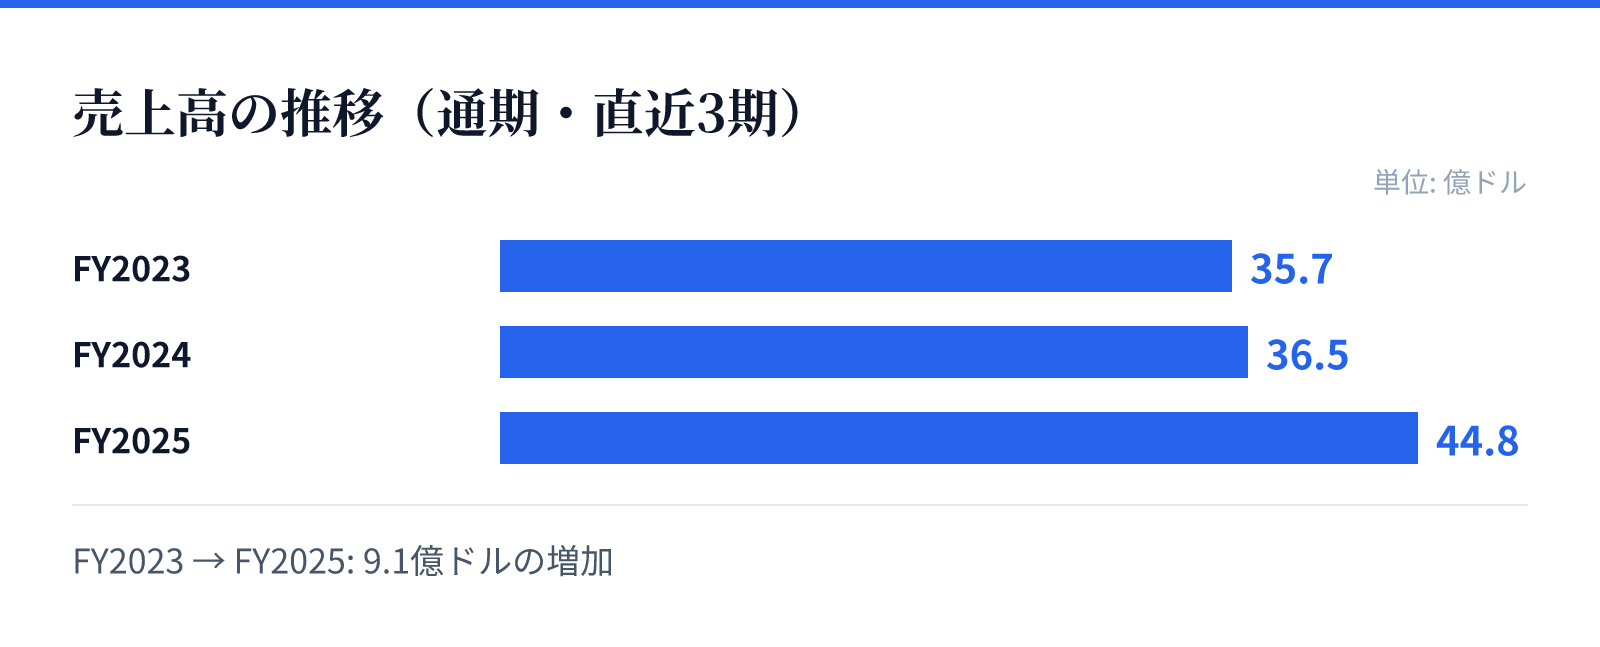
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は35.7億ドル。
FY2024の売上高は36.5億ドル。
FY2025の売上高は44.8億ドル。
成長ドライバー
近年の財務トレンドを見ると、売上高はFY2023の3,572,000,000 USD(=35.7億ドル)からFY2025の4,482,000,000 USD(=44.8億ドル)へと着実に増加しています。この成長に伴い、営業利益率も7.5%から13.5%へと上昇傾向にあります。
特に最新のFY2025における売上高の22.7%増は、事業の拡大を裏付けています。また、純利益の黒字転換は、収益構造の改善と事業の安定性を示す重要な要素となっています。
リスク
同社の事業は、モータースポーツの国際的なイベント運営に深く依存しています。そのため、イベントの開催や運営に関連する物流、技術サポート、およびメディア制作の複雑なサプライチェーンが重要となります。
また、財務推移を見ると、FY2024においてROEが-29.3%を記録するなど、過去には収益性の変動が見られます。現在は黒字転換を見せているものの、国際的なイベント運営に伴うコスト管理や、メディア展開における競争環境の変化が継続的な課題となります。
競合
同社は、世界的なモータースポーツの舞台において、独自の商業権とメディア展開の権利を保持しています。F1のブランド力は非常に高く、国際的なテレビフィードの提供やデジタルメディアでの活動を通じて強力なプレゼンスを確立しています。
競合他社との差別化要因として、F2やF3といった若手育成シリーズの運営や、パドッククラブのような独自のホスピタリティプログラムの運営が挙げられます。これらの多角的な展開が、モータースポーツ分野における独自の地位を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は$106.66となっており、時価総額は約267億ドル(26,741百万USD)に達しています。この規模は、同社が持つ国際的なブランド価値を反映したものです。
バリュエーション指標としては、PERが130.07倍、PBRが3.36倍を記録しています。これらの数値は、将来の成長期待やモータースポーツにおける独占的な地位を市場が評価していることを示唆しています。