事業モデル
同社は、リテールおよび商業銀行、ならびに資産運用サービスを提供する金融持ち株会社として運営されています。事業は主にコアバンキングと資産管理の2つのセグメントで構成されています。
コアバンキング部門では、一般公開からの預金受け入れに加え、消費者向け、商業用、農業用、および住宅用ローンを提供しています。また、住宅ローンを二次市場で販売する機能も備えています。
資産管理セグメントでは、信託、投資アドバイザリー、ブローカレッジ、退職計画サービスを提供しています。さらに、当座預金、普通預金、マネーマーケット口座、譲渡性預金などの預金商品も提供しています。
KPI
同社の財務状況において、最新の会計年度であるFY2025の売上高は3.6億ドル(=3.6億ドル)を記録しています。この数値は前年度の2.1億ドル(=2.1億ドル)と比較して大幅な増加を示しています。
同社の自己資本利益率(ROE)は、FY2023の12.9%からFY2024の11.7%へと推移し、FY2025には9.7%となっています。この推移は、売上高の拡大と利益率の動向を反映しています。
また、同社は8,015万ドル(=8,015万ドル)の現金および現金同等物を保有しており、流動性を確保しています。
業績推移
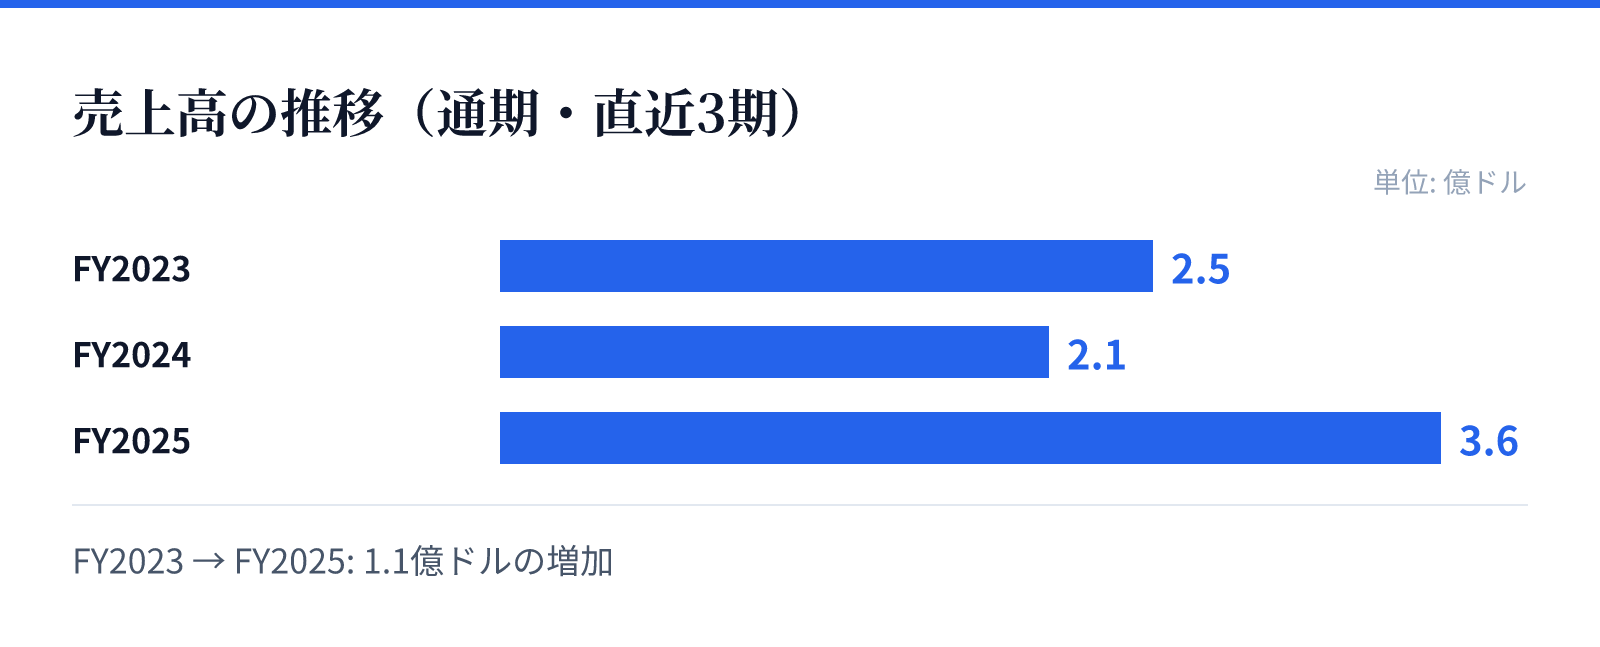
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.5億ドル。
FY2024の売上高は2.1億ドル。
FY2025の売上高は3.6億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で68.2%の成長を遂げています。この急成長は、同社の事業基盤の拡大を裏付けています。
さらに、同社の純利益も前年比(YoY)で34.4%増加しており、収益性の向上が確認されます。これらの成長要因は、コアバンキングと資産管理の両セグメントの安定した需要に基づくとみられます。
特に住宅ローンや商業用ローンの提供、および資産管理サービスの提供が、同社の成長を支える主要な柱となっています。
リスク
同社の事業は、地域経済の動向や金利環境の変化に直接的な影響を受ける可能性が高いとみられます。特に住宅ローンや商業用ローンの供給は、不動産市場の動向に左右される側面があります。
また、資産管理セグメントにおける投資アドバイザリーや信託サービスは、市場のボラティリティによって収益が変動する可能性があります。これらの要因は、同社の安定的な収益構造に対する潜在的なリスク要因となります。
さらに、金融機関として規制環境の変化やコンプライアンスコストの増大にも対応し続ける必要があります。これらの外部要因が、将来の利益率や成長速度に影響を与える可能性があります。
競合
同社は、地域密着型の銀行として、特定の地域におけるリテールおよび商業の顧客基盤を確保しています。競合他社と比較して、地域に根ざした信頼関係を構築していることが強みとなります。
資産管理セグメントにおいては、ブローカレッジや退職計画などの専門的なサービスを提供することで、競合との差別化を図っています。これらのサービスは、顧客の長期的な関係維持に寄与する重要な要素です。
しかし、広域の金融機関やデジタルプラットフォームを持つ競合他社との競争は、常に存在しています。同社は、特定のニッチな市場での優位性を維持することで、競争優位性を確保しているとみられます。
バリュエーション
同社の現在の株価は50.07ドルであり、時価総額は約18.8億ドル(1,882百万USD)となっています。これらの数値は、同社の市場における規模感を示しています。
株価収益率(PER)は13.14倍、株価純資産倍率(PBR)は1.55倍と算出されています。これらの指標は、同社の現在の株価水準を評価する際の重要な指標となります。
さらに、同社は2.44%の配当利回りを提供しており、投資家に対して安定した配当を期待させる水準にあります。これらの指標は、同社の財務健全性と投資価値を反映しています。