事業モデル
同社は米国、英国、および国際的な市場において、テクノロジーとサービスを融合させた法人向け旅行ソリューションを提供しています。Amex GBT marketplaceや、カスタマイズ可能なデジタル旅行・経費プラットフォームであるAmex GBT Egenciaなど、多様な製品群を展開しています。
さらに、SAP Concurと共同開発したソリューションや、政府・軍事機関向けのCWTSatoTravelなど、特定のニーズに応える専門的なサービスも提供しています。AIを搭載したプラットフォームを通じて、自動的な料金最適化や旅行者のインサイト提供、データ分析などの高度な付加価値を提供しています。
KPI
直近の財務データにおいて、売上高はFY2023の22.9億ドルからFY2025には27.2億ドルへと着実に推移しています。この期間中、営業利益率は1.5%から6.7%へと上昇しており、収益性の改善が顕著に表れています。
ROEについても、FY2023の-5.2%からFY2025には6.8%へと改善しており、同期間で純利益の黒字転換を達成しています。売上高の成長率はFY2025において前年比12.2%を記録しており、事業規模の拡大と効率化が同時に進んでいることが示されています。
業績推移
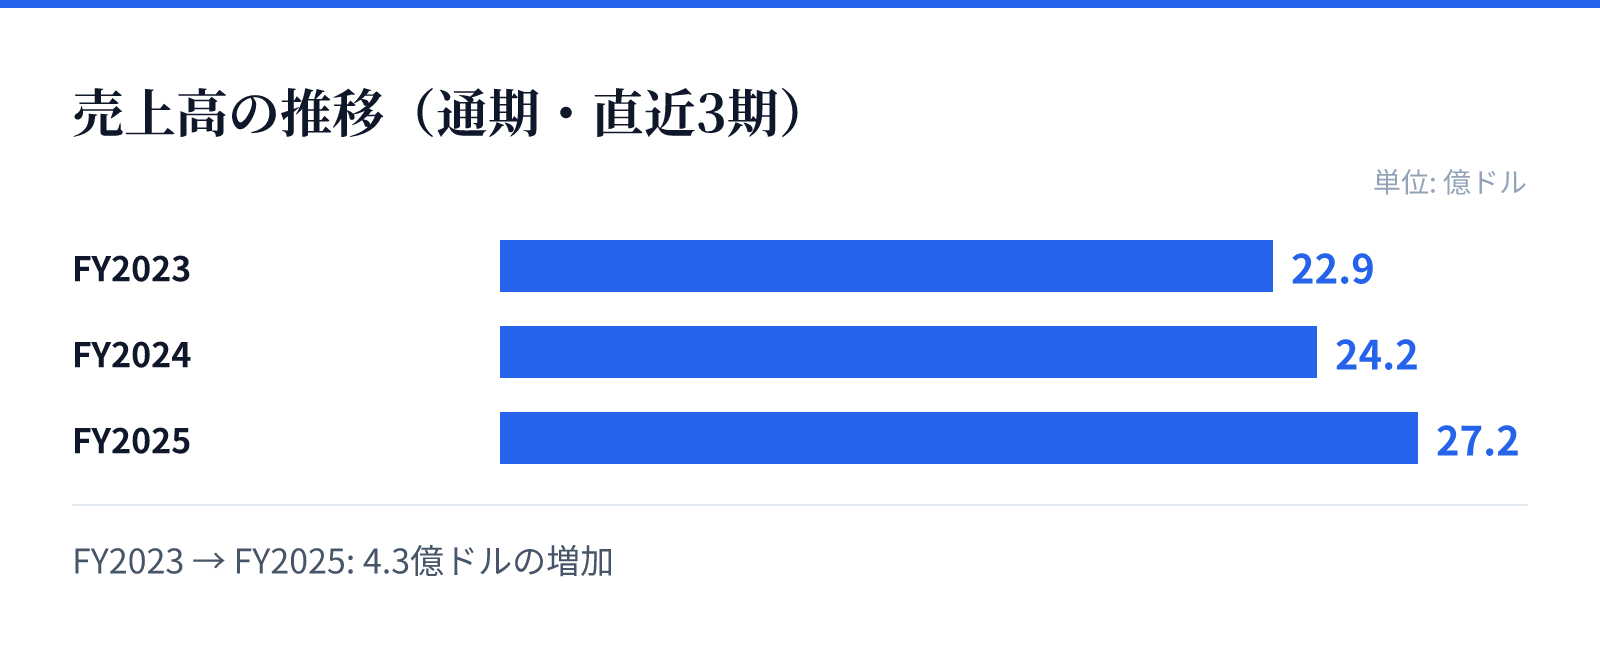
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は22.9億ドル。
FY2024の売上高は24.2億ドル。
FY2025の売上高は27.2億ドル。
成長ドライバー
成長の主な要因は、AIを活用したプラットフォームによる自動化と、高度な分析機能の提供による付加価値の向上にあります。特に、旅行者の体験向上やコスト削減、ポリシー遵守を支援するコンサルティングや専門的なサービスが、顧客のロイヤリティを高めています。
また、多様な企業ニーズに対応する複数のブランド展開が、幅広い顧客層の獲得に寄与しています。高度なテクノロジーを基盤としたソリューションの提供により、単なる予約代行を超えた包括的な旅行管理プラットフォームとしての地位を確立しています。
リスク
同社の事業は、企業向けの旅行管理や経費管理という高度な専門性を要する領域に依存しており、企業の出張ポリシーや予算の変動が影響を及ぼす可能性があります。また、高度なテクノロジーを基盤としているため、システムの安定性やサイバーセキュリティの維持が重要となります。
さらに、グローバルな展開を行っているため、各国の規制やコンプライアンスへの対応が継続的な課題となります。特に政府や軍事機関向けのサービスを提供する部門においては、厳格な規制への準拠が事業継続の前提条件となります。
競合
同社は、高度なテクノロジーと広範なサービスネットワークを統合した独自のポジションを築いています。競合他社と比較して、AIによる料金最適化や高度なデータ分析といった高度な機能を統合したプラットフォームを提供している点が強みです。
また、特定の政府機関や軍事機関向けに特化したソリューションを持つなど、ニッチな市場における強固な基盤を有しています。多様なブランド展開と、パートナー企業との共同開発によるソリューションの拡充が、競争優位性を支える要因となっています。
バリュエーション
現在の市場データにおいて、同社の株価は9.48ドル、時価総額は約49.5億ドルとなっています。PERは59.25倍、PBRは3.02倍と算出されており、市場からは将来の成長性に対する期待が反映されているとみられます。
これらの指標は、同社が直近の財務において黒字転換を果たし、売上成長と利益率の改善を見せている現状を反映しています。投資判断にあたっては、現在の高いPERが将来の成長予測に対して妥当であるか、継続的な収益性の向上が見込めるかが焦点となります。