事業モデル
同社は、家具や家電、フィットネス機器などの大型荷物(large parcel)を対象とした、エンドツーエンドのB2Bコマースソリューションを提供しています。独自のプラットフォーム「GigaCloud Marketplace」を通じて、商品の発見から決済、物流ツールまでを一元的に統合しています。
このプラットフォームは、主にアジアの製造業者と、米国、アジア、欧州の販売者を結びつける役割を担っています。2021年に現在の社名に変更されるまで、東アジアの製造拠点とグローバルな販売網を繋ぐクロスボーダー取引の基盤を構築してきました。
KPI
直近の財務データによると、FY2025の売上高は1,289,897,000 USD(=12.9億ドル)を記録しています。これは前年度の1,161,042,000 USD(=11.6億ドル)から約11.1%の増加となっており、堅調な成長を示しています。
収益性に関しては、FY2023の営業利益率16.1%から、FY2024には11.3%、FY2025には11.2%へと推移しています。ROEについても、FY2023の32.4%からFY2025の28.3%へと推移しており、高い資本効率を維持しながら事業規模を拡大しています。
業績推移
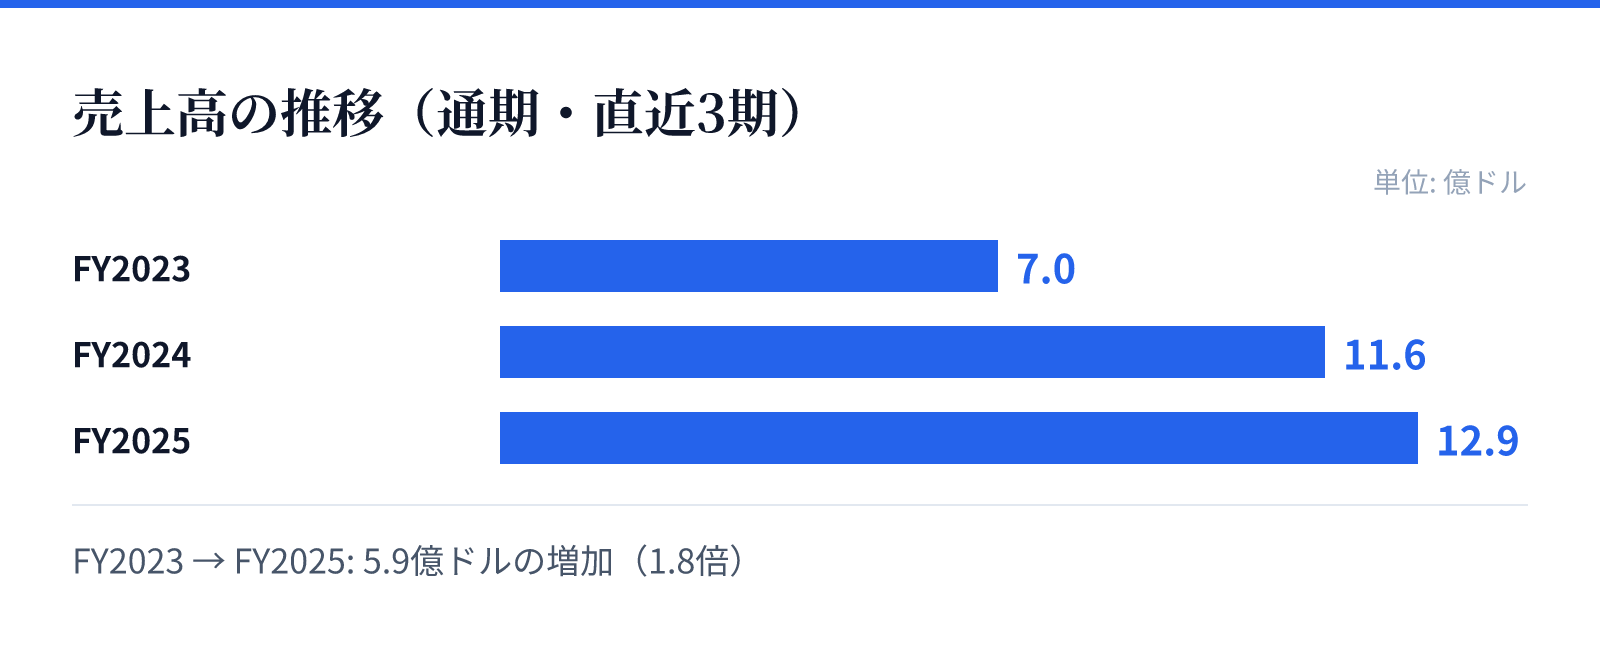
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.0億ドル。
FY2024の売上高は11.6億ドル。
FY2025の売上高は12.9億ドル。
成長ドライバー
同社の成長は、アジアの製造拠点とグローバルな販売網を繋ぐクロスボーダー取引の拡大に支えられています。特に家具や家電といった大型商品のカテゴリーにおいて、統合された物流・決済ツールを提供することが強みとなっています。
直近の財務トレンドでは、FY2025の売上高が前年比で11.1%増加し、純利益も前年比で9.2%増加していることが確認できます。この安定した成長は、プラットフォームを通じたB2B取引の拡大が継続していることを示唆しています。
リスク
事業モデルの特性上、アジアの製造拠点とグローバルな販売拠点を結ぶクロスボーダー取引に依存している点が重要となります。物流や決済の統合プラットフォームを提供していますが、国際的な物流コストや規制の変化が影響を与える可能性があります。
また、売上高は増加傾向にあるものの、営業利益率はFY2023の16.1%から近年の11%台へと低下しています。この利益率の推移は、事業拡大に伴うコスト構造の変化や、競争環境の変化を反映しているものとみられます。
競合
同社は、単なる販売仲介ではなく、決済や物流を含む統合的なプラットフォームを提供することで差別化を図っています。特に大型荷物のカテゴリーに特化したソリューションを提供しており、特定のニッチな市場で優位性を築いています。
競合他社と比較した際の優位性は、アジアの製造業者との強固なネットワークと、それを支える技術基盤に依存しているとみられます。プラットフォームの利便性が、リセラーにとっての選択基準となる重要な要素となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は50.51ドル、時価総額は約18億ドル(1,804百万USD)となっています。PERは12.03倍、PBRは3.42倍と算出されており、現在の市場評価を反映しています。
これらの指標は、同社の成長性と現在の市場評価のバランスを示しています。売上高が12.9億ドルに達している規模感に対し、PER12倍程度という評価は、安定した成長を伴うB2Bプラットフォームとしての位置付けを反映しているものとみられます。