事業モデル
同社は天然ガス液化のための海洋インフラの設計、転換、所有、および運営を行う企業です。主な事業領域は、LNGの再ガス化、貯蔵、およびLNG運搬船による輸送活動が含まれます。
事業はFLNGとコーポレートおよびその他の2つのセグメントに分かれています。これには、浮体式LNG(FLNG)船舶やプロジェクトの運営、および船舶管理活動が含まれます。
KPI
最新の会計年度であるFY2025において、同社は3億9,352万2,000ドル(=3.9億ドル)の売上を計上しています。この期間の営業利益率は33.0%に達しており、効率的な運営体制が示されています。
ROEは3.6%を記録しており、前年度の2.5%から改善の傾向にあります。同社は1946年に設立され、現在はバーミューダのハミルトンに拠点を置いています。
業績推移
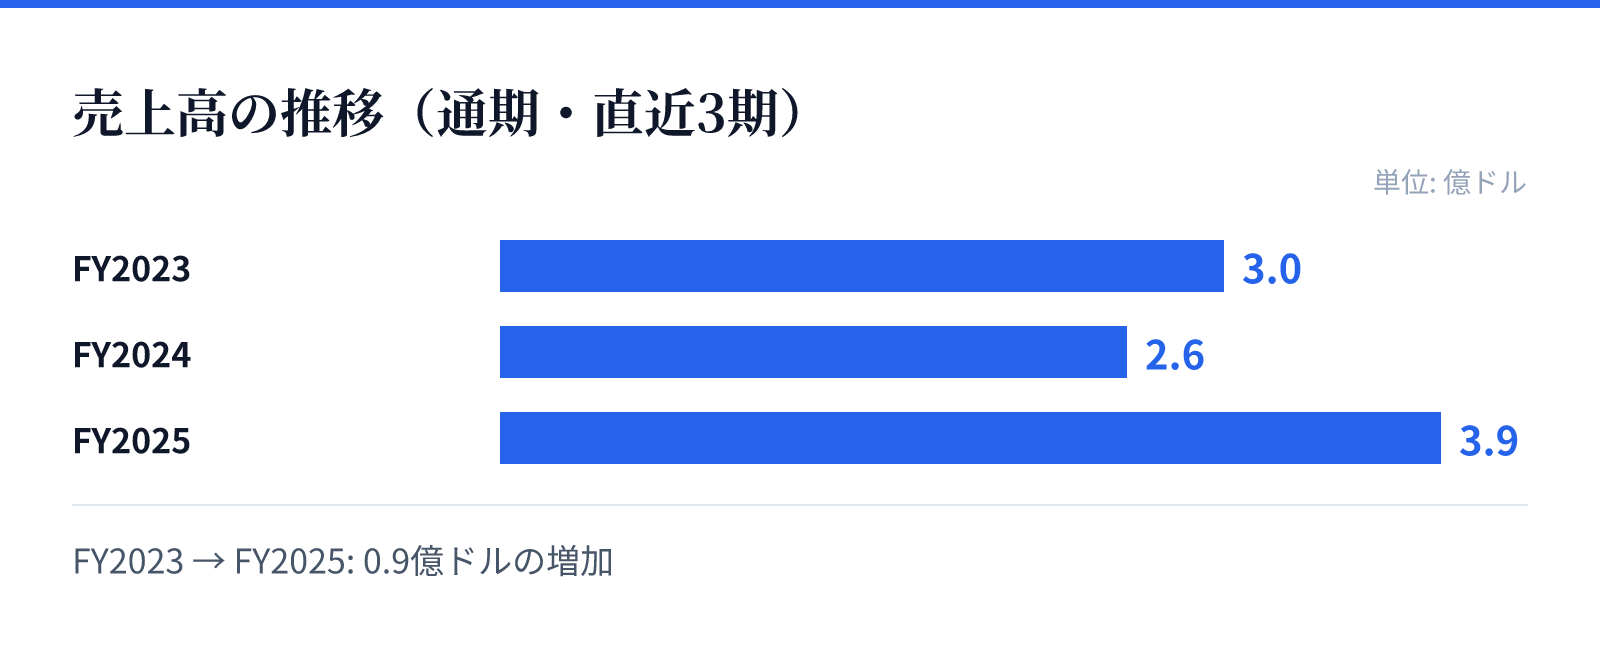
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.0億ドル。
FY2024の売上高は2.6億ドル。
FY2025の売上高は3.9億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比で51.1%の大幅な増加を記録しています。純利益も前年比で29.2%増加しており、事業の拡大が加速していることが伺えます。
営業利益率はFY2024の17.6%からFY2025には33.0%へと大きく回復しています。この推移は、LNG市場における需要や運営効率の向上が寄与しているものとみられます。
リスク
LNG市場は、エネルギー需要の変動や国際的な物流動向に強く影響を受ける特性があります。特に海上輸送や浮体式プラットフォームの運用には、複雑な物流網の維持が求められます。
また、事業規模の拡大に伴い、運航コストの変動や燃料価格の動向が利益率に影響を与える可能性があります。これらの外部要因が、将来の収益安定性に影響を与える要因となります。
競合
同社はLNG運搬船の輸送や管理、およびFLNGプロジェクトの運営において独自の地位を築いています。海洋インフラの設計から運営まで一貫したサービスを提供することが強みです。
LNG市場はグローバルなエネルギー需要に支えられており、競合他社との差別化が重要となります。同社は特定のインフラ技術や運営ノウハウを基盤として、市場内での存在感を維持しています。
バリュエーション
現在の株価は52.04ドルであり、時価総額は約52.5億ドル(5,249百万USD)となっています。PERは35.70倍、PBRは2.70倍と算出されています。
配当利回りは1.92%となっており、投資家に対して一定の還元が行われています。これらの指標は、同社の成長期待と現在の市場評価を反映した数値となっています。