事業モデル
同社は子会社とともに、世界規模でドライバルク貨物の海上輸送に従事する海運企業です。事業は「メジャーバルク」と「マイナーバルク」の2つのセグメントに分かれて運営されています。
運航する船舶は、鉄鉱石、穀物、石炭、鋼鉄製品などのドライバルク貨物を輸送するために活用されます。主な顧客層は、商品取引業者、生産者、政府系団体を含む商社など多岐にわたります。
KPI
最新の財務データによると、FY2025の売上高は3.4億ドル(=3.4億ドル)を記録しています。この数値は前年度の4.2億ドル(=4.2億ドル)と比較して、前年比で19.1%の減少となっています。
営業利益率についても、FY2024の18.2%からFY2025には2.4%へと大幅に低下する推移を見せています。また、同期間のROEは8.2%から-0.5%へと転落しており、直近の純利益も赤字に転じています。
業績推移
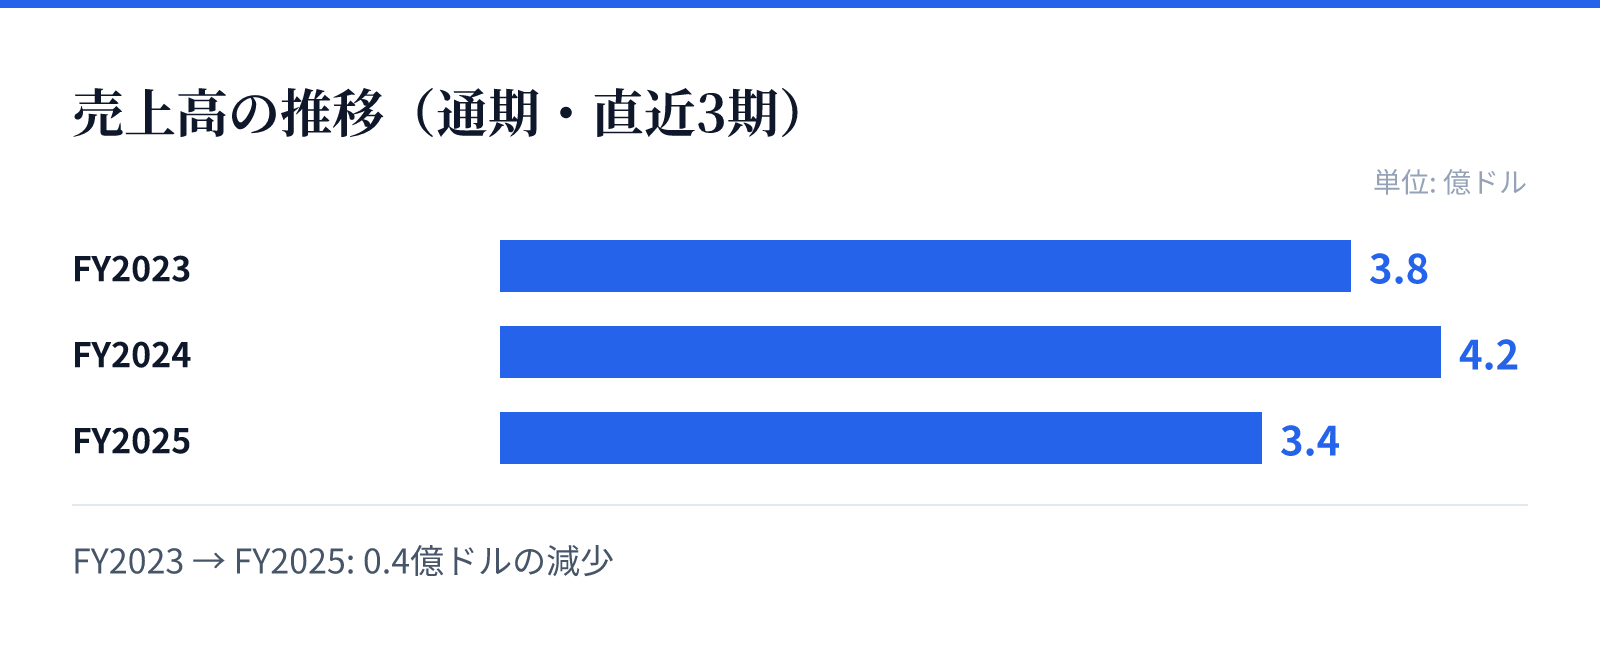
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.8億ドル。
FY2024の売上高は4.2億ドル。
FY2025の売上高は3.4億ドル。
成長ドライバー
同社の成長は、運航する船舶の稼働率と、運賃相場の動向に強く依存する構造となっています。特に鉄鉱石や石炭といった主要な資源の需要動向が、売上高および利益率に直接的な影響を与えます。
過去の推移を見ると、FY2024には高い営業利益率を達成していますが、FY2025では売上高の減少と利益率の低下が顕著です。今後の成長は、運賃相場の回復や、効率的な船舶運用によるコスト削減の成否に左右されるとみられます。
リスク
海運業界特有の要因として、燃料価格の変動や、国際的な物流動向の変化が大きなリスク要因となります。特に、直近の売上高が前年比で約19%減少している点は、市場環境の厳しさを反映している可能性があります。
また、純利益の赤字転落やROEの低下は、運賃相場の下落や運営コストの上昇が要因と推測されます。これらの外部要因によるボラティリティの高さが、安定的な収益確保に向けた課題となります。
競合
同社は、世界的なドライバルク輸送市場において、競合他社とシェアを争う位置にあります。鉄鉱石や穀物といった基礎的な資源の輸送において、信頼性の高い運航体制を構築することが重要です。
競合他社との差別化は、保有する船舶の規模や、主要な商社との長期的な関係構築によって図られます。市場の需給バランスの変化に対し、いかに機動的に対応できるかが競争優位性の鍵となります。
バリュエーション
現在の市場データにおいて、同社の株価は27.32ドル、時価総額は約11.7億ドル(1,174百万USD)となっています。PERは29.28倍、PBRは1.32倍と算出されています。
投資家にとっての注目材料として、配当利回りは6.79%と高い水準を維持しています。高い配当利回りは、海運セクター特有のキャッシュフロー構造を反映しているものとみられます。