金が4%下げた日、見出しが言っていること
金(ゴールド)の値段が大きく下がりました。国際指標の一つであるロンドン現物価格は、28日の取引で1トロイオンス4110ドル台を付けています。前週末からは175ドル(4%)ほどの下げです。
8月上旬以来の安値水準で、29日のアジア時間も4100ドル台前半で推移したと報じられています。別の集計でも、金は2026年9月28日に4,127.39ドルへ下落し、前日比で3.68%の減少とされています。
過去1カ月で見ると7.06%の下落です。2026年1月に付けた史上最高値5608.35ドルからは、ずいぶん離れた場所まで戻ってきました。それでも1年前と比べれば、まだ7.67%高い水準にあります。
日本経済新聞の見出しは「米金利の上昇が重荷」。記事は、米国の金利上昇で、持っていても利息の付かない金から資金が流れ出ていると伝えています。
では、なぜ金利が上がると金が下がるのでしょうか。金ETFや金鉱株を持っている人が、この見出しを自分の手で確かめられるように、仕組みを順にほどいていきます。
金は利息を生まない——「機会費用」という見えない待ち賃
金は、持っているだけでは利息を生みません。預金や債券のように、寝かせておけば利息が入ってくる資産ではないのです。
この性質が弱点になるのが、金利が上がる局面です。同じお金を米国債に置けば利息がもらえるのに、金を選べばその利息を諦めることになります。
この「選ばなかった側で得られたはずの利益」を、専門用語で「機会費用」と呼びます。いわば、金を持ち続けるために払っている見えない待ち賃です。
金利が上がれば、この待ち賃が高くなります。金を持つ理由が薄れ、資金は利息の付く商品へ移りやすくなるとされます。逆に金利が下がれば待ち賃は安くなり、金の魅力が相対的に高まります。
金の値段は、利息を生まないことの裏返しなのだ。
ところが、話はそこで終わりません。ここで効いてくるのは、ニュースでよく見る「金利」そのものではないからです。
金利には「名目」と「実質」があります。名目金利は、表示されている利回りそのもの。実質金利は、そこから「期待インフレ率」(市場が見込む、これからの物価上昇率)を差し引いたものです。
物価が上がれば、同じ利息でも買えるものは目減りします。その目減り分を除いた、正味の儲けが実質金利です。金はもともとインフレに強い資産とされてきたため、比べる相手もインフレを差し引いた正味の利回りになります。
その実質金利を映すのが、米国の10年物「物価連動国債」(TIPS)の利回りです。TIPSは元本が消費者物価指数に合わせて調整される米国債で、インフレで目減りしない分、その利回りが「実質利回り」の目安とされます。
貴金属の相場分析では、このTIPS利回りが、金を持つ機会費用を測るものさしとして使われます。利回りが上がると、利息の付かない金から資金が流れ出やすく、両者は逆方向に動く関係にあるとされています。
9月の動きを見てみましょう。9月4日から14日にかけて、米10年国債の名目利回りは4.78%から4.97%へ上がりました。同じ期間に、TIPSの実質利回りは2.43%から2.60%へ上昇しています。
一方で、期待インフレ率は約2.35%から約2.37%へと、ほとんど動いていません。この期間の金利上昇の大部分は、実質金利の上昇だったことになります。
背景には、米連邦準備制度理事会(FRB)が9月中旬の会合で利上げに踏み切り、「タカ派的」(利上げに前向き)な姿勢を示したことがあります。9月の消費者物価指数の公表後には、TIPS利回りの反発幅が名目金利を上回り、金もそれに伴って下落したとされます。
その後もTIPS利回りは高止まりし、9月25日時点で2.83%でした。この日の名目利回りは5.17%、期待インフレ率は2.34%です。サクソバンクのオーレ・ハンセン氏は、今月のTIPS利回りが「20年以上ぶりの高水準」に達したと指摘しています。
効くのは名目ではなく、インフレを差し引いた「実質」の金利である。
金はドルで値段が付く——ドル高と円安の綱引き
金は通常、米ドル建てで取引されています。つまり金の値段は、ドルという物差しで測った長さのようなものです。物差しそのものが伸び縮みすれば、金そのものが変わらなくても目盛りは動きます。
米金利が上がると、高い利回りを求める資金がドルに流れ込み、ドル高が進みやすくなります。ドル高になると、ドル以外の通貨を持つ買い手には金が割高に映り、買い控えが起こりやすいとされます。
実際、9月のFOMC(米連邦公開市場委員会、米国の金融政策を決める会合)の後、主要通貨に対するドルの価値を示す「ドル指数」は、7月末以来の高水準へ小幅に上昇しました。金利の上昇とドル高という二つの重しが、同じ方向に重なった形です。
ここからは、日本で金を持つ人の話です。店頭やネットで目にする円建ての金価格は、おおむね次の関係で動きます。
円建て金価格(1グラムあたり)≒ ドル建て金価格(1トロイオンスあたり)× ドル円レート ÷ 約31.1
1トロイオンスは約31.1グラムです。国内の店頭価格には消費税や地金店のマージンが含まれるため、国際価格とは若干のずれが生じます。
この式が教えてくれるのは、円建ての金には「二つのつまみ」があるということです。ドル建て価格が下がっても、同じ時期に円安が進めば、円建ての下げは小さくなります。逆にドル建て価格が横ばいでも、円高に振れれば円建ての金は下がります。
国内の数字も見ておきましょう。ゴールドプラザの金の買取価格は、9月1日の1グラム24,940円から、9月28日には23,216円へ下がりました。田中貴金属の店頭小売価格は、9月18日の公表で1グラム24,239円でした。
手元の電卓で、気になる日のドル建て価格とドル円レートを上の式に入れてみてください。円建て価格の動きのうち、どこまでが金そのものの動きで、どこまでが為替の動きなのかが見えてきます。
ドル建ての下げと円建ての下げは、同じ数字ではないのだ。
金利だけでは説明できない買い手——中央銀行と資源ナショナリズム
表面的な理由は、米金利の上昇です。ただ、金利だけで金の値段が決まるなら、ここ数年の金の値動きは説明しきれません。
一般に、長期金利が上がる局面では金の需要が下がるとされてきました。ところが2022年以降は、米国の実質金利の上昇と金価格の上昇が同時に起き、この経験則から外れた動きが続きました。国の経済分析でも、2022年以降の金価格は、長期金利の変動より安全資産としての需要を背景とした上昇が優勢だったとみられています。
その主役の一つが、各国の中央銀行です。ロシアへの経済制裁以降、新興国の中央銀行は米ドル資産への依存を減らし、金の保有を増やしてきたとされます。代表格の中国人民銀行は、21カ月連続で金を買い増しています。
World Gold Council(WGC)によると、2026年第2四半期に中央銀行などが買い越した金は288.9トンでした。前年同期の177.9トンから62%増え、第2四半期としては過去最高です。国別では、ポーランド国立銀行が51トン、中国人民銀行が33トンを買い増しました。
注目したいのは、この四半期に金価格が前の四半期より14.1%下落していたことです。値下がりすれば、同じドルの予算でより多くの金が買えます。長期の配分目標で動く中央銀行にとって、下落局面はむしろ買い場になるという構図です。いわば、値下がりを待ち構える大口の「受け皿」です。
ただし、その勢いは一本調子ではありません。2026年上半期の中央銀行の購入量は345トンで、2022年以来の低水準でした。それでもWGCの調査では、過去最高となる45%の中央銀行が、今後12か月間に金の保有量を増やす予定と答えています。
さらに、金利上昇の中身も変わってきたという見方があります。ANZのダニエル・ハインズ氏は、9月の利回り上昇は金融政策よりも「財政赤字、国債発行の増加、そしてタームプレミアムの上昇」を強く反映したものだと指摘しました。タームプレミアムとは、長い期間お金を貸すことへの上乗せ分の利回りのことです。
同氏は、これが2022年以降、金と米国債利回りの逆相関が弱まっている理由を説明する一助になると述べています。金利の上昇が、金の代わりの投資先としてではなく、財政や債務のリスクのサインとして受け止められている面もあるということです。
供給の側にも目を向けておきましょう。金の供給は、鉱山から掘り出される分と、使われた金を回収する「再生金」が中心です。第2四半期の鉱山生産量は965.6トン、再生金は326.1トンでした。
資源を持つ国が自国の鉱物への管理を強める動きは、「資源ナショナリズム」と呼ばれます。こうした施策は、鉱物の価格や輸出量に大きな影響を及ぼすとされます。産金国でこうした動きが強まれば、供給の側から金の値段を揺らす材料になりうるでしょう。
金利は、金の値段を決めるものさしの一つにすぎない。
自分の持ち物で確かめる——金ETFと金鉱株の違い
同じ「金に投資している」つもりでも、持ち物によって値動きの性格は違います。
金ETF(上場投資信託)は、金の価格そのものに連動するよう設計された商品です。株と同じように取引所で売買でき、持っている間は「信託報酬」という運用の手数料がかかります。値動きは金価格の写し絵のようなもので、今回の下落もおおむねそのまま受けることになります。
金ETFへのお金の出入りも、金利に敏感です。WGCによると、第2四半期には金連動ETFから44.8トンの純流出がありました。WGCのルイーズ・ストリート氏は、欧米市場の金ETFへの関心は、米国債の実質利回り、金融政策の見通し、ドルの動向とより密接に関連する可能性が高いと指摘しています。
一方で9月には、実質利回りが高い中でも金ETFの保有量は増え続けていたとの指摘もあります。投資マネーの見方も、一枚岩ではありません。
金鉱株は、性格がまったく違います。金鉱会社の利益は、ざっくり言えば「金の売値」から「掘り出すのにかかる費用」を引いた残りです。費用は金価格ほど短い期間では動きにくいため、金価格が動くと、残りの利益は金価格以上の割合で揺れやすくなります。
売値と費用の差が小さい会社ほど、売値が少し動いただけで利益の割合は大きく動きます。金価格が上がる局面では利益が膨らみ、下がる局面では利益が一気に削られます。これが「てこ(レバレッジ)」の効き方です。
お手元の銘柄の決算資料で、1オンスあたりの生産コストと、その時期の金価格を並べてみてください。その差の大きさが、てこの長さを教えてくれます。
さらに金鉱株は、あくまで「株」でもあります。WGCの分析では、実質金利が高い環境では、金と株価が連動して動く傾向が高くなるとされます。実質金利が高い水準に達すると投資を抑え、株の評価額も圧縮しうるからです。
金ETFは金の写し絵、金鉱株は金のてこ。
見出しを読んだら確認する5つのものさし
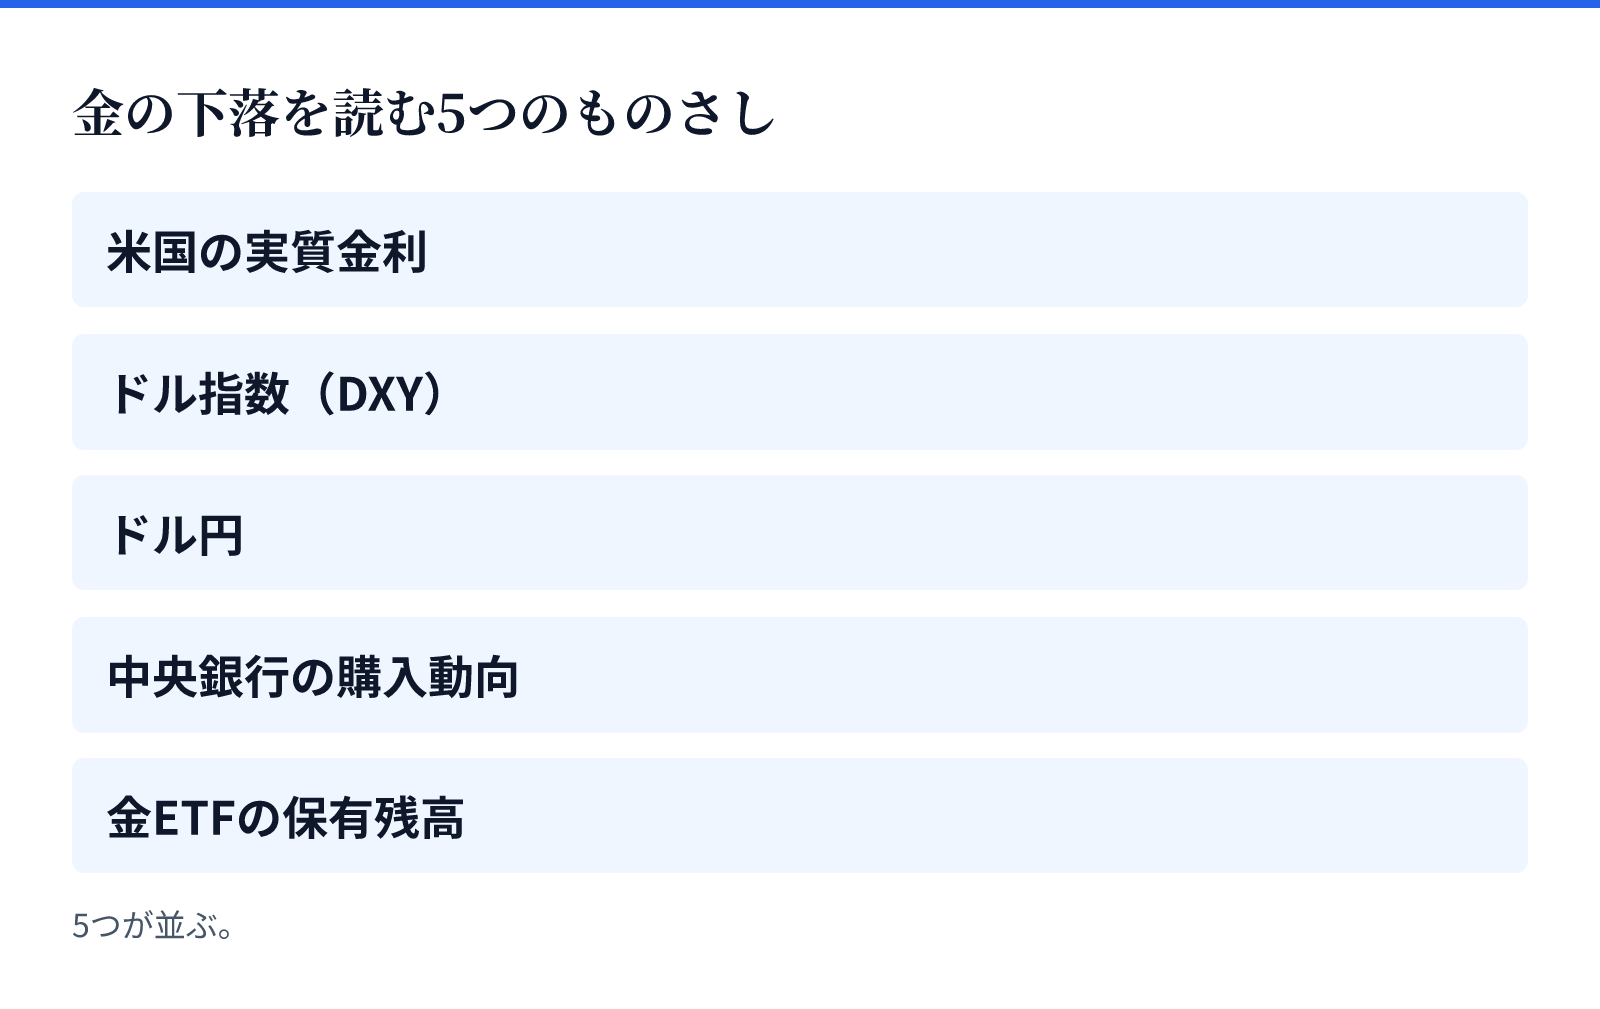
論点は五つに整理できます。「金が下がった」という見出しを見たら、次のものさしを順に当ててみてください。
- 米国の実質金利:米10年物TIPSの利回りです。FREDでは系列コード「DFII10」として公表されています。名目の10年国債利回りとの差は「BEI」(ブレークイーブン・インフレ率=市場が織り込む期待インフレ率)と呼ばれ、名目金利の上昇が実質金利とインフレ期待のどちらから来たのかを切り分けられます。
- ドル指数(DXY):主要通貨に対するドルの強さを示す指数です。ドル高は、ドル建ての金にとって重しになりやすいものさしです。
- ドル円:円建てで金を持つ人にとっての、もう一つのつまみです。国内価格は、田中貴金属が土日・祝日を除く9:30に公表する店頭価格で確かめられます。
- 中央銀行の購入動向:WGCの四半期レポート「ゴールド・デマンド・トレンド」で確認できます。2026年第2四半期分は7月30日に公表されました。
- 金ETFの保有残高:同じくWGCのレポートで流出入を追えます。金利に反応しやすい投資マネーの体温計です。
補助線として、「フェドウオッチ」も覚えておくと便利です。米金利先物の値動きから、市場が織り込む政策金利を示すもので、日本経済新聞の記事でも引用されています。
今回の下落は、実質金利の上昇とドル高という二つのものさしで読むと筋が通ります。一方で、中央銀行の買いやETFの動きは、四半期ごと、月ごとのデータで追い続けないと全体像が見えてこないでしょう。
まとめ
- 金は利息を生まないため、金利が上がると「持ち続けるための待ち賃」(機会費用)が高くなり、売られやすくなります。
- 効くのは名目金利ではなく、インフレを差し引いた実質金利です。9月は米10年物TIPS利回りが上昇し、「20年以上ぶりの高水準」とも指摘されています。
- 金はドル建てで値付けされるため、ドル高は重しになります。円建ての金は、ドル建て価格とドル円という二つのつまみで動きます。
- 2022年以降は、中央銀行の買いなどを背景に、金利と金の逆相関が弱まってきました。2026年第2四半期の中央銀行の購入は288.9トンと、第2四半期として過去最高でした。
- 金ETFは金価格の写し絵、金鉱株はてこが効くうえに株としての値動きも加わります。
では、私たちに何ができるのか。金利が上がったという見出しだけで売り買いを決めるのではなく、実質金利、ドル、為替、中央銀行、ETFの五つを自分で確かめる習慣が、金と付き合う基本になります。
相場の先行きは、誰にも言い切れません。だからこそ一喜一憂せず、見出しの裏側を自分のものさしで測ってみる——その積み重ねが、金を持つ人の備えになるでしょう。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。