事業モデル
同社は貴金属の卸売および付随サービス、消費者向け販売、担保融資の3つの主要セグメントを通じて事業を展開しています。卸売部門では金、銀、プラチナ、パラジウムの各種形態の販売に加え、保管や加工、カスタムコインの製造などの付随サービスを提供しています。
消費者向け販売セグメントでは、ウェブサイトやテレビ、ラジオ、インターネットを通じて投資家やコレクターへ製品を販売しています。また、担保融資セグメントでは、貴金属や鑑定済みスポーツカードを担保とした商業ローンの組成および取得を行っています。
KPI
直近の財務データにおいて、FY2025の売上高は109億ドル(=110億ドル)を記録しています。一方で、同期間の営業利益率は0.4%となっており、非常に薄利な構造で事業を運営していることが示されています。
ROE(自己資本利益率)については、FY2024の11.3%からFY2025には2.7%へと低下したものの、FY2026には7.0%まで回復しています。また、同社は1.4億ドル(=143,607,000 USD)の現金および現金同等物を保有しています。
業績推移
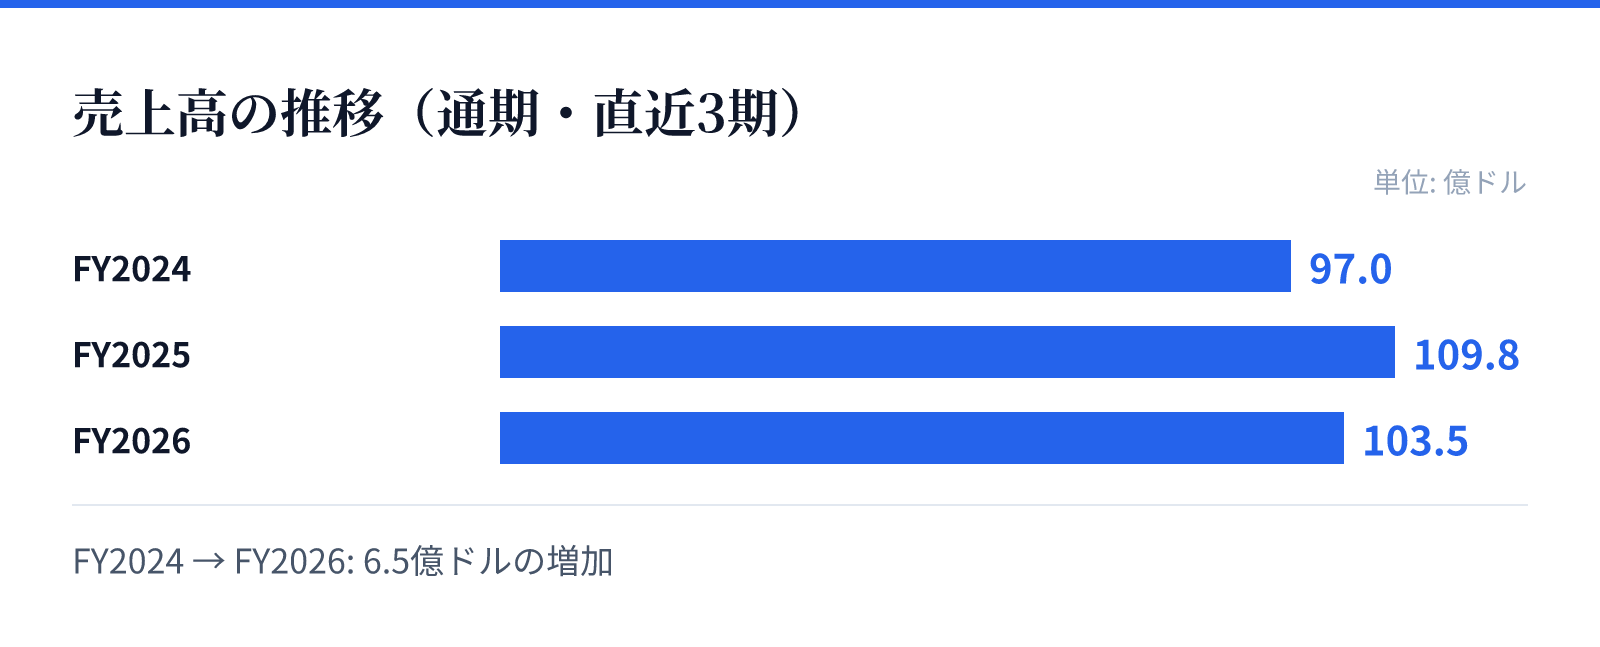
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は97.0億ドル。
FY2025の売上高は109.8億ドル。
FY2026の売上高は103.5億ドル。
成長ドライバー
直近の財務トレンドを見ると、FY2026の売上高は104億ドル(=104億ドル)となり、前年比で5.7%の減収となっています。しかし、同期間の純利益は前年比で243.5%という大幅な増加を記録しています。
この利益の急増は、効率的なコスト管理や特定の事業セグメントにおける収益性の改善に寄与しているとみられます。売上規模を維持しながら利益率を改善する動きが、今後の成長の鍵となります。
リスク
同社の事業モデルは、金や銀といった貴金属の市場価格に強く依存する構造となっています。卸売および消費者向け販売の双方において、国際的な貴金属相場の変動が売上や利益に直接的な影響を与える可能性があります。
また、営業利益率が0.4%から0.9%の範囲で推移していることから、非常に低いマージンで運営されていることがわかります。このため、運営コストの増大や物流コストの上昇が利益を圧迫するリスクを常に抱えています。
競合
同社は、金融機関、卸売業者、工業メーカー、政府の造幣局など、多岐にわたる顧客層を抱えています。競合他社と比較して、卸売から小売、さらには担保融資までを垂直統合的に提供できる点が強みです。
また、特定のニッチな市場をターゲットとした複数のウェブサイトを運営しており、デジタルおよび伝統的なメディアの両面でプレゼンスを確立しています。広範な地域(北米、欧州、アジア、アフリカ等)で展開していることも、グローバルな競争における強みとなります。
バリュエーション
現在の株価は46.85ドルであり、時価総額は約13.3億ドル(1,328百万USD)となっています。PERは15.07倍、PBRは1.54倍と算出されており、市場における評価は安定した水準にあります。
配当利回りは1.73%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の事業規模と現在の市場評価を反映した数値となっています。