事業モデル
同社は米国および国際市場において、低炭素燃料の製造、貯蔵、輸送を行う企業です。主な事業セグメントは、エタノール生産と、農産物およびエネルギーサービスから構成されています。
具体的には、エタノールや蒸留穀物、超高タンパク質、再生コーンオイルの製造・販売を行っています。また、穀物の調達や商品マーケティング、穀物生産者向けの乾燥・貯蔵サービスの提供も手掛けています。
KPI
最新の会計年度における売上高は2,091,680,000 USD(=20.9億ドル)を記録しています。この数値は前年度と比較して14.9%の減少となっており、事業規模の縮小が見て取れます。
同社の営業利益率は-4.0%となっており、収益性の改善が課題となっています。また、ROEは-15.8%を記録しており、資本効率の面でも厳しい状況にあります。手元資金として185,384,000 USD(=1.9億ドル)の現金および現金同等物を保有しています。
業績推移
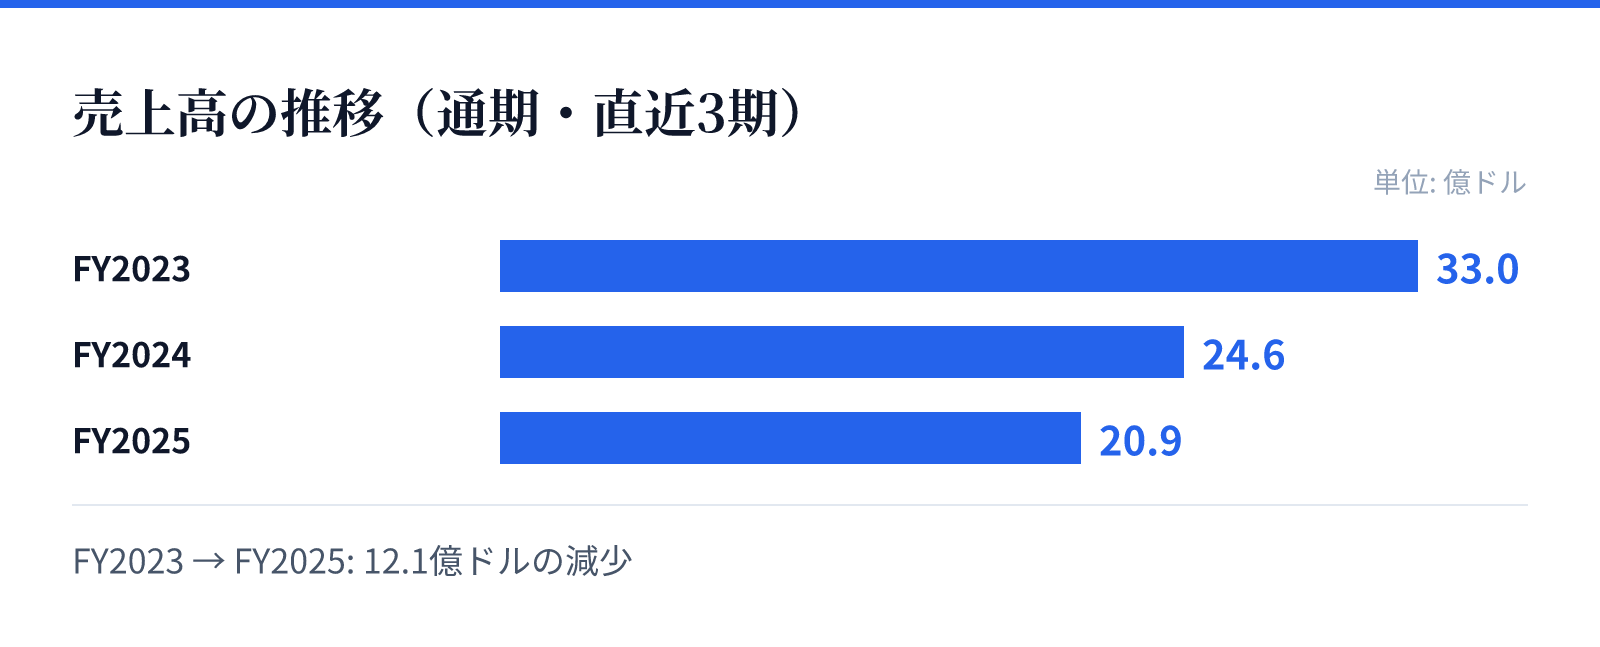
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は33.0億ドル。
FY2024の売上高は24.6億ドル。
FY2025の売上高は20.9億ドル。
成長ドライバー
同社の成長要因は、エタノールや再生コーンオイルといった低炭素燃料の需要に依存しています。これらの製品は、環境意識の高まりに伴うエネルギー転換の動きの中で重要な役割を果たすとみられます。
また、穀物の調達や貯蔵といった農業関連の付加価値サービスも事業の柱となっています。これらの事業を通じて、エネルギーと農業の交差点で安定した供給体制を構築することを目指しています。
リスク
直近の財務トレンドでは、売上高が3,295,743,000 USD(=33億ドル)から2,091,680,000 USD(=20.9億ドル)へと減少傾向にあります。特に最新の純利益は前年比で47.0%減少しており、収益性の悪化が懸念されます。
また、営業利益率がマイナス圏で推移していることは、原材料価格の変動や運営コストの増大による影響を受けている可能性があります。低炭素燃料市場の動向や、穀物価格の変動が業績に直接的な影響を与えるリスクがあります。
競合
同社はエタノールや農産物マーケティングの分野で競合他社と競合しています。特に、第三者の生産者のためにエタノールをマーケティングする業務や、多種多様なコモディティの売買において競争にさらされています。
同社は、独自の貯蔵・輸送ネットワークや、特定のニッチな農産物加工技術を強みとして差別化を図っているとみられます。しかし、コモディティ市場の性質上、広範な市場環境の影響を強く受ける構造となっています。
バリュエーション
現在の株価は14.65ドルであり、時価総額は約10.5億ドル(1,049百万USD)となっています。PERは9.72倍、PBRは1.21倍と算出されており、市場からは比較的低く評価されている状況です。
これらの指標は、同社の現在の業績低迷や成長の鈍化を反映しているものとみられます。投資判断にあたっては、低水準のバリュエーションと、将来的な収益性の回復の可能性を慎重に見極める必要があります。