事業モデル
同社は米国、カナダ、欧州、中南米を含む広範囲な地域でモバイル衛星サービスを提供しています。双方向の音声およびデータ通信に加え、遠隔地の事業継続やレジャー、安全確保のための機器を提供しています。
商用IoT製品として、貨物コンテナや鉄道車両の追跡、公共料金メーターの監視、石油・ガス資産の監視など多岐にわたるソリューションを展開しています。また、緊急アラートを送信するSPOTシリーズなどのデバイスや、衛星ネットワークを利用した独自のハードウェア・ソフトウェア設計も提供しています。
KPI
最新の会計年度における売上高は272,986,000 USD(=2.7億ドル)を記録しています。同期間の営業利益率は5.4%となっており、前年度のマイナスから改善の兆しが見られます。
同社は409,771,000 USD(=4.1億ドル)の現金および現金同等物を保有しています。従業員数は477名であり、特定のニッチな市場において強固な基盤を構築しています。
業績推移
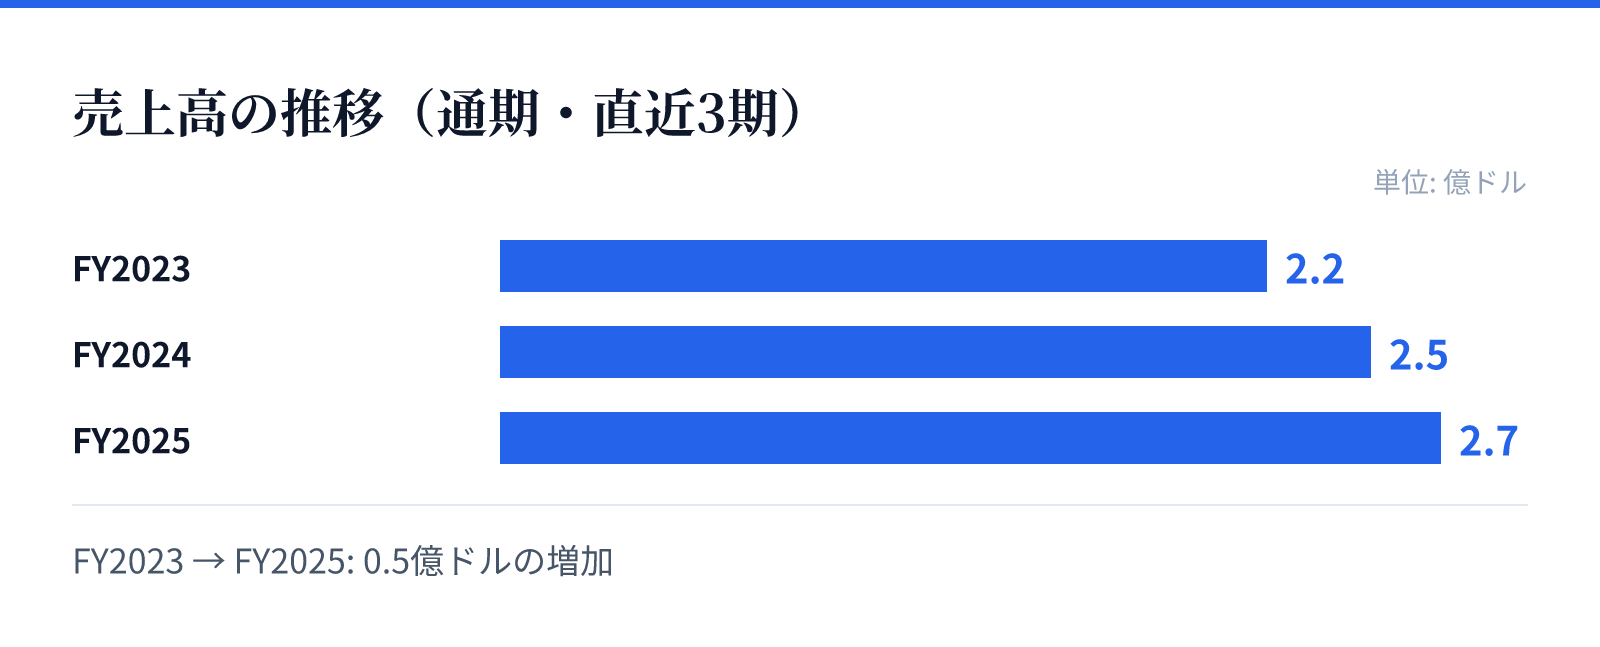
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.2億ドル。
FY2024の売上高は2.5億ドル。
FY2025の売上高は2.7億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比で9.0%増加しており、堅調な需要の推移を示しています。純利益についても前年比で86.3%の大幅な増加を記録しています。
成長の要因として、商用IoT分野での需要拡大や、緊急通報用デバイスの普及が寄与しているとみられます。特に、物流やエネルギーといった重要インフラ分野でのデータ通信需要が成長を支えています。
リスク
過去の財務データを見ると、営業利益率がマイナスからプラスへ転換する過程で不安定な推移を辿っています。ROEも依然としてマイナス圏にあり、資本効率の改善が課題とみられます。
衛星通信という特殊なインフラに依存する事業構造上、技術革新や競合する通信技術の台頭がリスク要因となります。また、広域な通信網を維持するための設備投資や維持コストの変動も注視すべき点です。
競合
同社は、森林、海事、政府、石油、ガス、鉱業、レジャー、緊急サービスなど多岐にわたるセクターに顧客基盤を持っています。これらの分野では、信頼性の高い通信手段が求められるため、独自のポジションを築いています。
提供する製品は、小売店、販売部隊、およびeコマースサイトを通じて流通しています。特定のニッチな用途に特化したデバイスやサービスを提供することで、競合他社との差別化を図っています。
バリュエーション
現在の株価は82.03ドルであり、時価総額は約106億ドルに達しています。この規模に対し、PBRは36.36倍と非常に高い水準で評価されています。
高いPBRは、衛星通信インフラという参入障壁の高い技術や、将来的なIoT市場の拡大に対する期待を反映しているものとみられます。投資判断にあたっては、高い評価倍率に見合う成長の持続性を精査する必要があります。