事業モデル
同社はソフトウェア開発ライフサイクル全体をカバーするDevSecOps向けのインテリジェントなオーケストレーションプラットフォーム「GitLab」を提供しています。この単一のアプリケーションにより、プロジェクト計画、コード管理、セキュリティスキャン、コンプライアンスチェック、デプロイ設定を一元的に管理することが可能です。
さらに、AIエージェントを活用した「GitLab Duo Agent Platform」を提供しており、計画からデプロイに至るまでのタスクを自律的に実行する仕組みを構築しています。このプラットフォームは、対話型AIの支援、特定のタスクに特化したエージェント、ワークフローの自動化、および企業向けの管理機能を統合したものです。
KPI
最新の財務データにおいて、FY2026の売上高は955,224,000 USD(=9.6億ドル)を記録しています。この数値は前年度の売上高と比較して25.8%の成長を見せており、事業規模の拡大が確認できます。
一方で、営業利益率はFY2024の-32.3%からFY2026には-7.4%へと改善傾向にあります。ROEについても、FY2024の-76.0%からFY2026の-5.6%へと改善しており、収益構造の改善に向けた動きが見て取れます。
業績推移
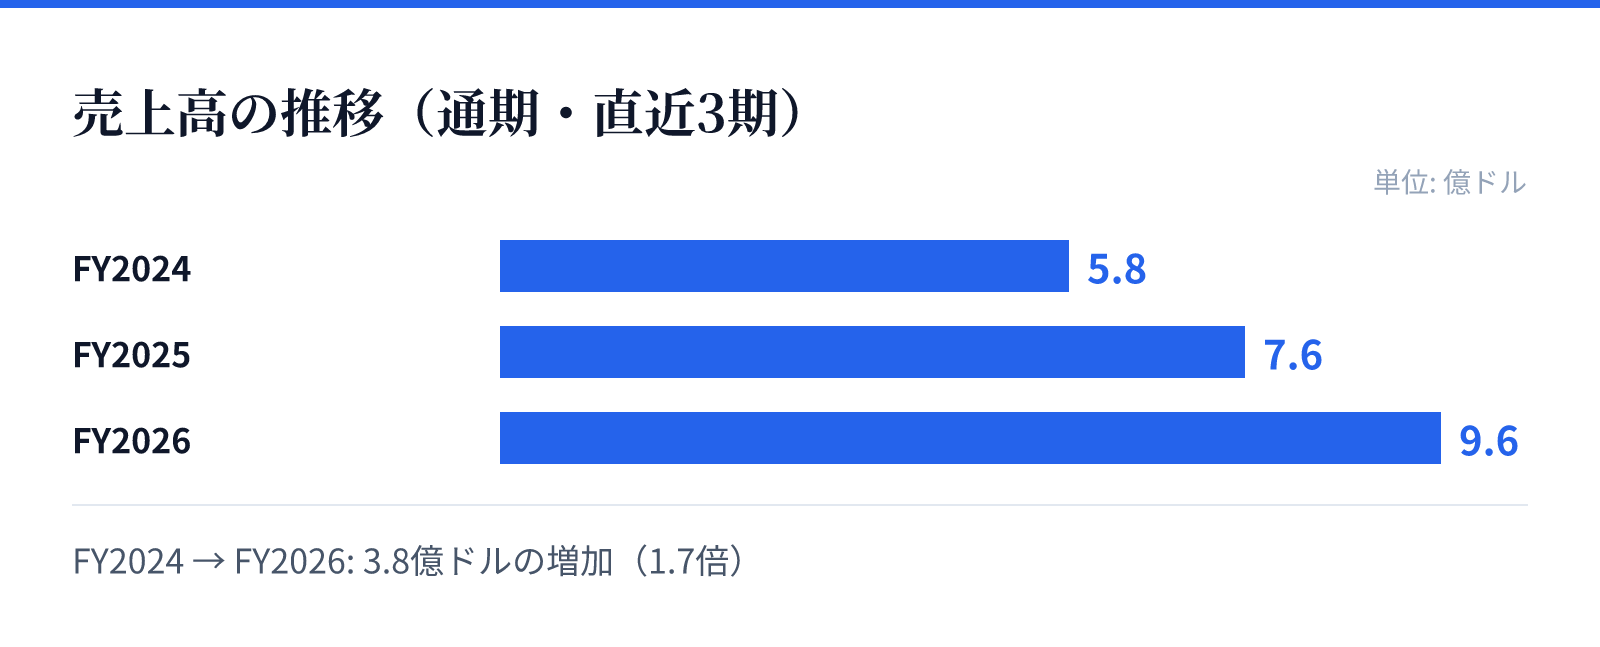
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は5.8億ドル。
FY2025の売上高は7.6億ドル。
FY2026の売上高は9.6億ドル。
成長ドライバー
成長の主な要因は、DevSecOpsの統合プラットフォームにおける高度な機能提供と、AI技術の統合にあります。特にAIエージェントによるタスクの自律的な実行は、開発効率の向上を求める企業にとって強力な付加価値となります。
また、関連するトレーニングやプロフェッショナルサービスの提供も事業の一部として含まれています。これらのサービスとプラットフォームの統合により、顧客のエンゲージメントを高め、継続的な価値提供を行う体制を整えています。
リスク
財務データによると、最新のFY2026において純利益が前年比で-784.5%と大幅な減少を記録している点が留意すべき要素です。この急激な変動は、投資の拡大や一時的な要因によるものと推測されます。
また、営業利益率が依然としてマイナス圏にあることは、収益性の改善に向けた課題を示唆しています。今後の成長においては、売上の拡大と同時に、いかに効率的なコスト構造を構築できるかが重要な焦点となります。
競合
同社は、ソフトウェア開発の全工程を単一のアプリケーションで管理できる統合プラットフォームとしての優位性を追求しています。複数のツールを組み合わせる従来の手法に対し、統合されたプラットフォームを提供することで、運用の複雑さを解消する価値を提供しています。
特にAIエージェントの統合や、セキュリティ、コンプライアンスの自動化といった高度な機能は、競合他社との差別化要因となります。これらの機能を通じて、企業がより迅速かつ安全にソフトウェアをデプロイできる環境を提供しています。
バリュエーション
最新の市場データに基づくと、同社の株価は$41.66となっており、時価総額は約71億ドル(7,099百万USD)と評価されています。この規模は、同社が持つDevSecOps分野での市場ポジションを反映したものです。
バリュエーション指標として、PBRは7.20倍を記録しています。将来の成長期待と現在の財務状況のバランスを考慮した投資判断が求められる局面にあると言えます。