事業モデル
同社は航空宇宙、防衛、および電子機器に関連する製品とサービスを米国および国際市場で提供しています。事業は主に「Flight Support Group」と「Electronic Technologies Group」の2つのセグメントで構成されています。
Flight Support Groupでは、ジェットエンジンや航空機部品の交換部品、断熱材、特殊コンポーネントの提供に加え、油圧、空気圧、構造用部品などの流通や修理・オーバーホールサービスを展開しています。Electronic Technologies Groupでは、光電子機器、マイクロ波製品、パワーエレクトロニクス、通信用受信機、および特殊半導体など、高度な技術を要する電子部品を提供しています。
KPI
最新の会計年度における売上高は44.9億ドル(=44.9億ドル)に達しており、強固な事業基盤を証明しています。同期間の営業利益率は22.7%を記録しており、効率的な運営体制が構築されていることが伺えます。
また、同期間のROEは16.0%に達しており、株主に対する資本効率も向上傾向にあります。これらの指標は、航空宇宙・防衛分野における同社の技術的優位性と安定した収益構造を反映しています。
業績推移
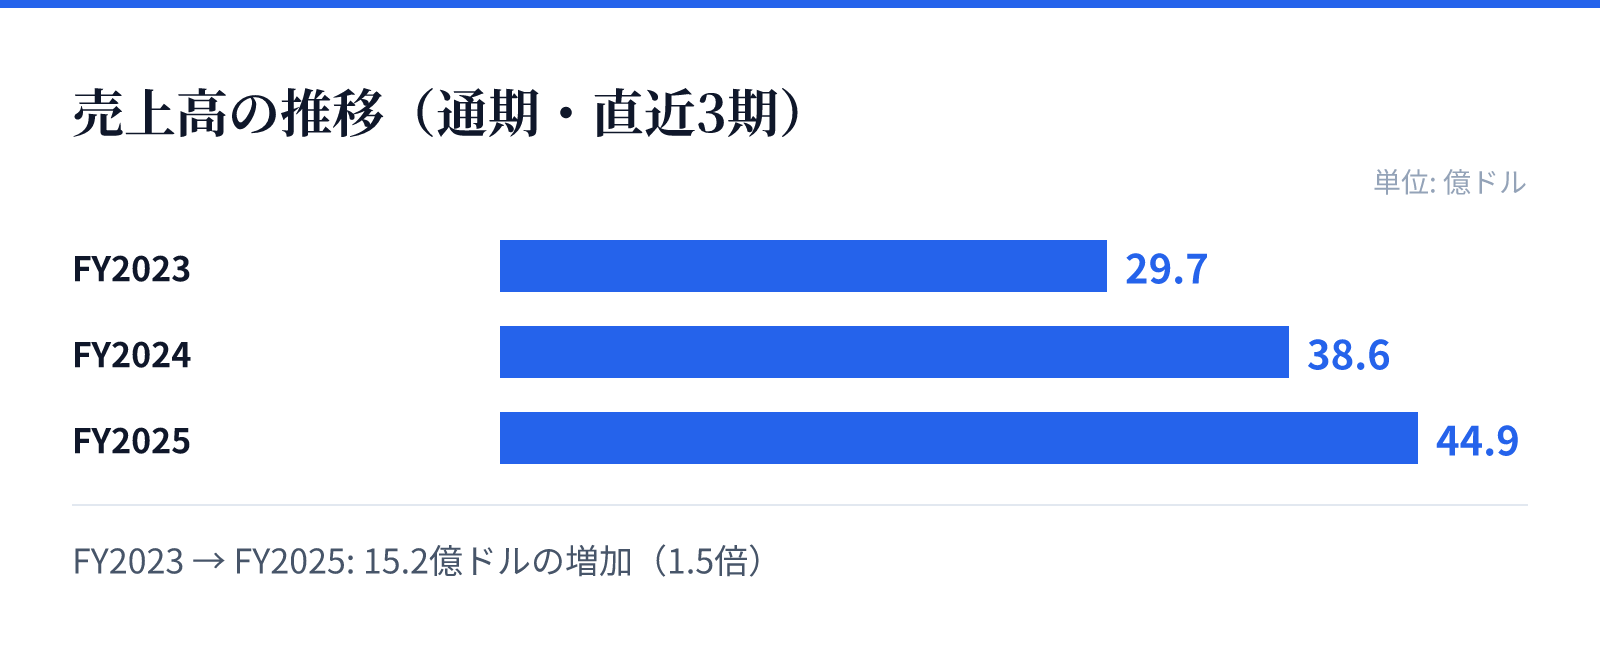
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は29.7億ドル。
FY2024の売上高は38.6億ドル。
FY2025の売上高は44.9億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の29.7億ドル(=29.7億ドル)からFY2025の44.9億ドル(=44.9億ドル)へと着実に増加しています。特に最新のFY2025では、売上高が前年比で16.3%増加しています。
さらに、純利益は前年比で34.3%の大幅な伸びを記録しており、成長の加速が見て取れます。営業利益率も21.1%から22.7%へと向上しており、規模の拡大と同時に収益性の改善が進んでいることが特徴です。
リスク
航空宇宙および防衛分野は、高度な技術力と厳格な品質基準が求められる市場であり、製品の信頼性が極めて重要となります。同社は広範な電子部品や航空機部品を取り扱っているため、サプライチェーンの安定性が事業継続の鍵となります。
また、防衛関連の製品やサービスが含まれるため、国際的な地政学リスクや輸出規制の影響を受ける可能性があります。これらの要因は、将来的な事業展開における重要な考慮事項となります。
競合
同社は航空宇宙および防除分野において、非常に多岐にわたる製品ラインナップを保有しています。特に電子技術分野における高度な通信機器や特殊半導体、航空機向けの特殊コンポーネントなど、参入障壁の高い領域で強みを持っています。
競合他社と比較して、幅広い製品の流通と修理・オーバーホールサービスの統合的な提供が強みとなります。多様な顧客ニーズに対応する広範なポートフォリオが、市場における競争優位性を支えています。
バリュエーション
現在の市場データに基づくと、同社の株価は351.05ドル、時価総額は約493億ドル(49,281百万USD)となっています。PERは63.32倍、PBRは10.31倍と算出されています。
配当利回りは0.07%となっており、投資家に対しては配当よりも成長や事業の拡大に重点を置いた評価がなされているとみられます。これらの指標は、同社の高い成長期待と技術的優位性を反映した評価となっています。